
Ouvrir un compte à un adolescent coûte souvent très peu, parfois rien du tout. La vraie question se pose à la majorité : que devient la carte, faut-il changer de formule, et combien coûte l'offre adulte ? Ce comparatif passe en revue six établissements, présentés par ordre alphabétique, à partir de leurs pages et brochures tarifaires officielles consultées le 5 octobre 2026. Il ne s'agit pas d'un classement : chaque offre correspond à des situations familiales différentes.
Ce que recouvrent les chiffres
Les montants annuels sont obtenus en multipliant la cotisation mensuelle du compte ou de la carte par 12, à tarif constant. Ils excluent volontairement les frais par opération, les options, les éventuels frais d'incident et le coût du compte du parent lorsque celui-ci doit être client de la banque. Ces calculs décrivent les grilles en vigueur à la date de vérification et ne constituent pas une prévision : les banques peuvent faire évoluer leurs tarifs. Les promotions et primes de bienvenue ne sont pas prises en compte.
Avant 18 ans : cotisation du mineur et condition côté parent
Bonne nouvelle pour les familles : quatre des six offres jeunes étudiées affichent une cotisation annuelle de 0 €. La différence se joue surtout sur la condition demandée au parent.
| Établissement | Offre mineur et cotisation annuelle | Condition côté parent |
|---|---|---|
 BNP Paribas | Origin 12–17 ans : 0 € | Ouverture par le représentant légal ; obligation d'être client non établie dans notre relevé |
 BoursoBank | Offre 10–17 ans (ouverture jusqu'à 17 ans et 6 mois) : 0 € | Enfant d'un client BoursoBank |
 Hello bank! | Compte 0–17 ans, carte Hello Origin dès 12 ans : 0 € | Représentant légal client Hello bank! |
 Monabanq | Compte jeune 16–18 ans : 18 € (1,50 € par mois) | Représentant légal client Monabanq |
 Nickel | Nickel Jeune 12–17 ans : 25 € | Représentant légal client Nickel ou non |
| SG | BANXUP 10–17 ans : 0 € | Parent et enfant déjà clients SG (coût des comptes supports non inclus) |
Nickel se distingue par l'absence de condition de clientèle pour le parent. SG demande que le parent et l'enfant soient déjà clients : le coût de ces comptes supports n'entre pas dans le calcul ci-dessus. Sources officielles : BNP Paribas, solutions enfants et ados, BoursoBank, compte mineur, Hello bank!, offre jeune, Monabanq, compte 16–18 ans, Nickel, offre 12–18 ans, SG, BANXUP.
À 18 ans et après : les formules adultes et leur coût
À la majorité, les parcours diffèrent nettement : certaines banques transforment le compte, d'autres laissent conserver la carte, d'autres encore proposent un produit adulte distinct, sans bascule automatique.
| Établissement | Offre adulte | Cotisation annuelle et conditions |
|---|---|---|
| BNP Paribas | Esprit Libre Référence avec Origin (offre groupée distincte) | 47,40 € (3,95 € par mois) de 18 à 24 ans ; 84 € (7 € par mois) dès 25 ans |
| BoursoBank | Ultim physique | 0 € avec au moins un paiement par mois, sinon 9 € pour le mois concerné ; Ultim dématérialisée : 0 € sans condition |
| Hello bank! | Hello Origin conservée | 0 € ; Hello One reste une autre option (6 € par mois sans paiement ni retrait) |
| Monabanq | Pratiq+ | 46,80 € (3,90 € par mois) |
| Nickel | Nickel Classic | 25 € |
| SG | Sobrio avec CB Visa Évolution | 42 € (3,50 € par mois) de 18 à 24 ans ; 74,40 € (6,20 € par mois) de 25 à 29 ans |
BNP Paribas
Les documents consultés n'établissent pas de passage automatique de la carte Origin vers un forfait. Esprit Libre Référence avec Origin est une offre groupée distincte, et ce n'est pas la seule possibilité pour un jeune adulte : la brochure tarifaire détaille l'ensemble de la gamme. Pour un forfait Esprit Libre déjà souscrit, le tarif des 25 ans s'applique le mois suivant le 25e anniversaire. Grille en vigueur depuis le 1er janvier 2026. Sources : page jeunes BNP Paribas et brochure tarifaire janvier 2026. Pour aller plus loin, lisez notre avis sur BNP Paribas.
BoursoBank
Ultim est présentée comme une option adulte, pas comme une conversion automatique de l'offre 10–17 ans. La version physique est gratuite si au moins un paiement par carte est réalisé chaque mois. Un retrait ne remplace pas ce paiement. La version dématérialisée est gratuite sans condition d'utilisation. Sources : compte mineur BoursoBank et carte Ultim.
Hello bank!
Point important : la carte Hello Origin peut être conservée à la majorité, gratuitement selon sa page tarifaire. Passer à Hello One n'a donc rien d'obligatoire. Hello One est une autre formule, avec des frais de 6 € pour chaque mois calendaire sans paiement ni retrait ; ces frais ne concernent pas Hello Origin. Sources : offre jeune, carte Hello Origin, Hello One.
Monabanq
La banque indique explicitement que le compte jeune se transforme en Pratiq+ à partir de 18 ans. Tarif applicable depuis le 1er octobre 2026. Sources : compte 16–18 ans et Pratiq+.
Nickel
Selon la FAQ de Nickel, le compte devient un compte adulte à 18 ans en conservant le même RIB. La cotisation reste de 25 € par an avec Nickel Classic. Sources : offre 12–18 ans et tarifs et services.
SG
BANXUP et Sobrio sont deux produits distincts : SG n'affirme pas de bascule automatique de l'un vers l'autre dans les documents consultés. Sobrio avec CB Visa Évolution est une formule jeune adulte, aux tarifs en vigueur depuis le 1er avril 2026. Sources : BANXUP et évolution des tarifs avril 2026.
Certains liens de cette section peuvent être des liens partenaires ou de parrainage. Ils ne modifient ni l'ordre alphabétique de présentation ni les montants indiqués. Les conditions de chaque offre sont à vérifier sur le site de la banque avant toute souscription.
Deux scénarios chiffrés pour un usage occasionnel
Deux formules adultes facturent des frais quand la carte sert peu. Les deux calculs ci-dessous sont indépendants et reposent sur les règles en vigueur au 5 octobre 2026.
- Hello One : trois mois dans l'année sans aucun paiement ni retrait donnent 3 × 6 € = 18 €. Les neuf autres mois, avec au moins une opération, n'entraînent pas ces frais, hors autres frais éventuels.
- Ultim physique : trois mois sans paiement par carte donnent 3 × 9 € = 27 €, même si des retraits ont été effectués ces mois-là. Les neuf autres mois, condition remplie, la carte reste à 0 €, hors autres frais éventuels.
À titre théorique, une année entière sans utilisation représenterait 72 € pour Hello One et 108 € pour Ultim physique. Hello Origin et Ultim dématérialisée ne sont pas concernées par ces frais de non-utilisation selon les pages consultées.
Quelques repères selon votre situation
- Le parent est déjà client d'une banque : commencez par regarder l'offre jeune de cet établissement, car BoursoBank, Hello bank!, Monabanq et SG demandent que le représentant légal soit client (SG exige aussi que l'enfant le soit).
- L'ado a 16 ou 17 ans : vérifiez la tranche d'âge (Monabanq vise les 16–18 ans, BoursoBank accepte l'ouverture jusqu'à 17 ans et 6 mois) et regardez dès maintenant ce que devient le compte à 18 ans.
- Le jeune vient d'avoir 18 ans et utilise peu sa carte : vérifiez si la formule visée comporte une règle d'usage minimal, comme Ultim physique ou Hello One, ou si son coût est indépendant de l'activité.
Ces repères restent généraux et ne remplacent pas la lecture des conditions de chaque banque. Pour comparer plus largement les formules adultes, consultez notre panorama des banques françaises.
À lire aussi : notre avis sur Pixpay, la carte des 8-18 ans et notre guide de la mutuelle étudiante.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Mes Comptes BNP ParibasiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
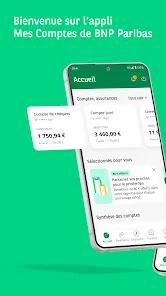
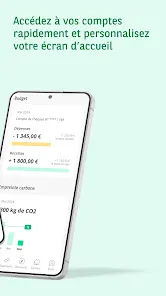
L’éditeur annonce un accès aux comptes et contrats d’assurance, un écran d’accueil personnalisable avec des widgets, le pilotage de la carte bancaire (plafonds, paiements en ligne, opposition) et des virements validés par Clé Digitale.
Exemples d’avis reformulés par FAME
Erreur à la connexion
Cette utilisatrice, cliente depuis juillet 2026, rapporte n'avoir pu ouvrir l'application que quatre fois, avec un message d'erreur inattendue, et un accès refusé depuis l'ordinateur.
Consulter les avis sourceAccès impossible plusieurs jours
Ce retour décrit des paiements impossibles à valider et des comptes inaccessibles pendant plusieurs jours, avec une erreur affichée, et regrette un formulaire d'assistance situé dans l'application elle-même.
Consulter les avis sourceSolde inaccessible trois jours
Cette utilisatrice indique avoir échoué trois jours à consulter son solde à cause d'une erreur inattendue, puis avoir constaté que d'autres avis signalaient un problème comparable.
Consulter les avis sourceVoir les captures officielles de l’application
 Hello bank! par BNP ParibasiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
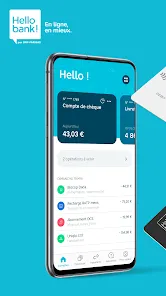
Hello bank! met en avant la gestion des cartes et des plafonds (sous conditions), des alertes personnalisables, les virements instantanés, l'ajout de comptes externes et la carte virtuelle Hello Prime.
Exemples d’avis reformulés par FAME
RIB et carte à portée
L'utilisateur apprécie de pouvoir copier le RIB et de consulter le code de sa carte, et trouve l'application efficace pour la gestion courante du compte.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour son retour détaillé.
Fermetures lors de l'enregistrement
L'application se fermerait à l'enregistrement de la carte pour le paiement mobile, et l'utilisateur regrette le manque d'informations sur les opérations.
Réponse de l’éditeur
Hello bank! répond le 4 août qu'elle prend note des remarques pour s'améliorer.
Simple et agréable
L'application est jugée intuitive et agréable. L'utilisateur souhaiterait de meilleures notifications et un affichage des soldes plus pratique. Avis ancien, à lire comme tel.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour ses suggestions.
Voir les captures officielles de l’application
 BoursoBankiOS 4,9/5 · Android 4,8/5
Relevé du 11 octobre 2026
BoursoBank présente le code PIN, le blocage temporaire de la carte, l'ajout de comptes externes compatibles, les virements et le suivi des placements directement dans l'application.
Exemples d’avis reformulés par FAME
Cartes virtuelles appréciées
L'utilisateur salue les progrès de l'application et des cartes virtuelles, tout en souhaitant un affichage plus clair du montant lors de la validation d'un paiement.
Réponse de l’éditeur
BoursoBank, le 6 octobre 2025, invite à envoyer ses suggestions dans la rubrique dédiée aux avis.
Stabilité et ergonomie
L'utilisateur apprécie la stabilité et l'ergonomie de l'application, même s'il garde une préférence pour l'ancien design.
Réponse de l’éditeur
BoursoBank remercie l'utilisateur le 25 juillet.
Écran gris sur l'assurance
L'utilisateur signale un écran gris dans la gestion des assurances sur l'application, tout en précisant que l'accès reste possible depuis un ordinateur.
Réponse de l’éditeur
BoursoBank, le 25 septembre, oriente vers l'Aide et contact pour examiner le dossier.
Voir les captures officielles de l’application
 Monabanq - Banque en ligneiOS 4,6/5 · Android 4,4/5
Relevé du 11 octobre 2026
L’éditeur annonce la consultation du code de carte, le blocage ou l'opposition de la carte, la modification des plafonds, les virements instantanés vers des bénéficiaires enregistrés et la catégorisation des dépenses.
Exemples d’avis reformulés par FAME
Appli fluide, frais jugés élevés
Cet utilisateur professionnel trouvait l'application fluide et le service client efficace, mais jugeait élevés les frais mensuels de son compte par rapport à la concurrence.
Consulter les avis sourceAppli claire, chèque tardif
Ce retour appréciait la lisibilité de l'application et le paiement mobile, mais signalait un chèque déposé depuis seize jours toujours non crédité, ce qui le poussait à envisager de partir.
Consulter les avis sourceFrais et chat lent
Cet ancien avis de 2020 reprochait des frais supérieurs à 250 euros, la suppression d'une facilité de caisse et des réponses du chat attendues plusieurs jours.
Consulter les avis sourceVoir les captures officielles de l’application
 Nickel - Compte pour tousiOS 4,7/5 · Android 4,7/5
Relevé du 11 octobre 2026
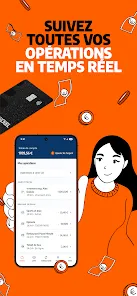
L’éditeur annonce l'affichage du solde en temps réel, la modification des plafonds de paiement et de retrait, la consultation du code PIN, des virements instantanés et le blocage ou déblocage de la carte.
Exemples d’avis reformulés par FAME
Code SMS et accès bloqué
Cette utilisatrice, cliente depuis plus de cinq ans, rapportait un accès bloqué après une nouvelle demande de code SMS et un support téléphonique jugé peu utile.
Consulter les avis sourceSécurité jugée excessive
Cette utilisatrice jugeait la sécurité de connexion trop contraignante depuis deux semaines, avec un espace client bloqué alors qu'elle avait une opération urgente à effectuer.
Consulter les avis sourceInstallation impossible
Cette utilisatrice rapportait une installation impossible, une photo refusée et l'impossibilité de gérer budget et prélèvements sans l'application, ainsi qu'un contact humain difficile.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.