 Distingo Bank
 Cashbee

Simulateur de rendement net
Estimez ce que rapporte vraiment votre épargne sur un an, une fois la fiscalité déduite.
- Intérêts bruts–
- Fiscalité prélevée–
- Taux net–
Estimation indicative sur un an, hors capitalisation des intérêts. La fiscalité réelle dépend de votre situation ; l'assurance-vie a sa propre fiscalité à la sortie.
Choisir le meilleur livret d'épargne en 2026 ne se résume pas à regarder le taux affiché : plafond de dépôt, fiscalité, liquidité et conditions d'éligibilité changent radicalement la donne. Ce comparatif vous aide à y voir clair, que vous cherchiez à sécuriser une épargne de précaution ou à maximiser un capital disponible.
Certains établissements proposent aussi le livret b, dont le taux n'est pas fixé par l'État mais librement défini par la banque.
Comment nous classons les livrets
Notre méthodologie repose sur quatre variables objectives, pondérées pour refléter l'intérêt réel du produit pour un épargnant français :
- Le taux net annuel effectif, après fiscalité, car c'est ce qui reste dans votre poche.
- Le plafond de versement, un taux attractif sur 10 000 € pèse moins qu'un taux correct sur 100 000 €.
- La liquidité, pouvez-vous retirer librement ou votre argent est-il bloqué ?
- Les conditions d'accès, certains livrets réglementés sont soumis à conditions de ressources ou d'âge.
Les livrets boostés à taux promotionnel sont signalés explicitement : le taux majoré ne s'applique que quelques mois, puis chute au taux de base.
Les 4 critères clés à regarder avant de signer
1. Taux brut vs taux net
Les livrets réglementés (Livret A, LDDS, LEP, Livret Jeune) sont exonérés d'impôt sur le revenu et de prélèvements sociaux : le taux affiché est le taux net. À l'inverse, les livrets bancaires ordinaires et les comptes à terme subissent la flat tax de 31,4 % (prélèvement forfaitaire unique). Un livret bancaire à 2,5 % brut ne rapporte que 1,75 % net une fois la flat tax passée, à peine plus qu'un Livret A servi à 1,7 % et totalement défiscalisé (taux en vigueur depuis le 1er août 2026, révisable au 1er février).
2. Le plafond réel utile
Le Livret A est plafonné à 22 950 €, le LDDS à 12 000 €. Le LEP, réservé aux foyers sous conditions de ressources, affiche un plafond de 10 000 €. Si votre épargne liquide dépasse ces seuils, vous devrez combiner plusieurs produits ou basculer sur un compte à terme ou une assurance-vie fonds euros, deux univers très différents en termes de disponibilité.
3. La durée de blocage
Les livrets réglementés et la plupart des livrets bancaires sont disponibles à tout moment. Les comptes à terme fonctionnent différemment : vous immobilisez une somme pour une durée déterminée (3 mois à 5 ans) en échange d'un taux généralement supérieur. Retrait anticipé = pénalité ou perte des intérêts. Ne placez en compte à terme que de l'argent dont vous n'aurez pas besoin avant l'échéance.
4. L'établissement et la garantie des dépôts
Tous les livrets détenus dans une banque agréée en France (ou dans l'UE avec passeport européen) bénéficient de la garantie des dépôts jusqu'à 100 000 € par établissement via le FGDR. Ce plafond s'applique par personne et par banque : répartir entre plusieurs établissements est une stratégie simple pour couvrir des montants plus importants.
Quel livret choisir selon votre profil ?
Vous construisez une épargne de précaution (3 à 6 mois de dépenses) : privilégiez d'abord le Livret A et le LDDS, disponibles immédiatement, sans risque, sans impôt. Si vos revenus le permettent, le LEP est systématiquement à privilégier en premier : son taux est indexé sur l'inflation et dépasse structurellement le Livret A.
Vous avez déjà saturé vos livrets réglementés : comparez les livrets bancaires en tenant compte du taux net. Un compte à terme peut convenir si vous avez un projet à horizon défini (travaux, achat dans 18 mois). Pour des montants importants à long terme, explorez les fonds euros d'assurance-vie, traités sur notre page assurance-vie.
Vous avez moins de 25 ans : le Livret Jeune, proposé par toutes les banques avec un taux librement fixé (au moins égal au Livret A), est souvent plus rémunérateur, vérifiez le taux de votre banque et n'hésitez pas à en changer.
Les pièges fréquents à éviter
- Les taux boostés comme critère principal : un taux promotionnel sur 3 mois peut sembler séduisant, mais le gain réel est souvent inférieur à 50 € sur 10 000 €. Calculez toujours le gain annuel total, pas le taux de lancement.
- Ignorer les dates de valeur : sur les livrets réglementés, les intérêts se calculent par quinzaine. Un versement le 16 du mois ne génère des intérêts qu'à partir du 1er du mois suivant, versez toujours avant le 1er ou le 16.
- Cumuler des livrets A dans plusieurs banques : c'est interdit. L'administration fiscale (DGFiP) contrôle via FICOBA. En cas de doublon détecté, les intérêts sont redressés et des pénalités s'appliquent.
- Oublier de vérifier l'éligibilité au LEP chaque année : les conditions de ressources sont réévaluées annuellement. Si vous y êtes éligible, c'est le livret le plus rentable du marché réglementé, ne passez pas à côté.
Vos recherches : Livret A 2026 : taux, plafond et placements alternatifs, Livret Épargne Défense : taux 2026, conditions et verdict, Taux du PEL 2026 : plafond, fiscalité et ce que ça vaut, Où placer son argent en 2026 : livret, PEA ou assurance-vie
Avant de retenir un livret dans ce classement, vérifiez qu'il correspond à votre besoin de disponibilité : le guide compte à terme ou livret chiffre en euros nets l'écart avec un CAT et le Livret A.
Un livret n'est pas toujours la bonne réponse quand la date du besoin est connue : un comparateur de comptes à terme aide à vérifier l'alternative.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 BoursoBankiOS 4,9/5 · Android 4,8/5
Relevé du 11 octobre 2026
BoursoBank présente le code PIN, le blocage temporaire de la carte, l'ajout de comptes externes compatibles, les virements et le suivi des placements directement dans l'application.
Exemples d’avis reformulés par FAME
Cartes virtuelles appréciées
L'utilisateur salue les progrès de l'application et des cartes virtuelles, tout en souhaitant un affichage plus clair du montant lors de la validation d'un paiement.
Réponse de l’éditeur
BoursoBank, le 6 octobre 2025, invite à envoyer ses suggestions dans la rubrique dédiée aux avis.
Stabilité et ergonomie
L'utilisateur apprécie la stabilité et l'ergonomie de l'application, même s'il garde une préférence pour l'ancien design.
Réponse de l’éditeur
BoursoBank remercie l'utilisateur le 25 juillet.
Écran gris sur l'assurance
L'utilisateur signale un écran gris dans la gestion des assurances sur l'application, tout en précisant que l'accès reste possible depuis un ordinateur.
Réponse de l’éditeur
BoursoBank, le 25 septembre, oriente vers l'Aide et contact pour examiner le dossier.
Voir les captures officielles de l’application
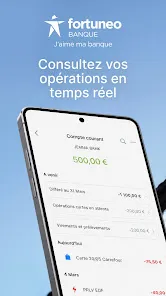
 Fortuneo - ma banque en ligneiOS 4,5/5 · Android 4,4/5
Relevé du 11 octobre 2026
L’éditeur annonce l'affichage des opérations et du solde, les virements classiques et instantanés, le réglage des plafonds de carte et des paiements en ligne, ainsi que des outils de bourse comme le suivi de portefeuille.
Exemples d’avis reformulés par FAME
Ouverture lente, solde décalé
Cet utilisateur jugeait l'ouverture de l'application très longue, un solde décalé de plusieurs jours malgré les opérations en temps réel, et des libellés de menus peu intuitifs.
Consulter les avis sourceNotifications paiement ambiguës
Ce retour rapporte une même notification pour un paiement et pour un remboursement par carte, ainsi que des connexions parfois impossibles ou demandant le mot de passe après l'empreinte.
Consulter les avis sourceOutils manquants selon cliente
Cette cliente, venue du Crédit Agricole, regrettait des paiements longtemps en attente, l'absence de solde prévisionnel, des catégories trop vagues et des bugs fréquents.
Consulter les avis sourceVoir les captures officielles de l’application
 Monabanq - Banque en ligneiOS 4,6/5 · Android 4,4/5
Relevé du 11 octobre 2026
L’éditeur annonce la consultation du code de carte, le blocage ou l'opposition de la carte, la modification des plafonds, les virements instantanés vers des bénéficiaires enregistrés et la catégorisation des dépenses.
Exemples d’avis reformulés par FAME
Appli fluide, frais jugés élevés
Cet utilisateur professionnel trouvait l'application fluide et le service client efficace, mais jugeait élevés les frais mensuels de son compte par rapport à la concurrence.
Consulter les avis sourceAppli claire, chèque tardif
Ce retour appréciait la lisibilité de l'application et le paiement mobile, mais signalait un chèque déposé depuis seize jours toujours non crédité, ce qui le poussait à envisager de partir.
Consulter les avis sourceFrais et chat lent
Cet ancien avis de 2020 reprochait des frais supérieurs à 250 euros, la suppression d'une facilité de caisse et des réponses du chat attendues plusieurs jours.
Consulter les avis sourceVoir les captures officielles de l’application
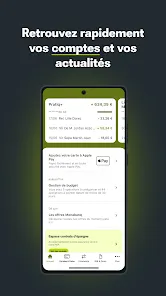
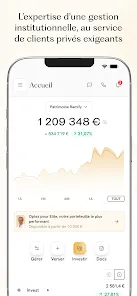
 RamifyiOS 4,9/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L'éditeur annonce le suivi de la performance des portefeuilles, l'accès à des produits comme l'assurance-vie, le PER ou les SCPI, ainsi qu'un échange avec des conseillers et un chat intégré.
Aucun commentaire utilisateur retenu dans ce relevé.
Voir les captures officielles de l’application
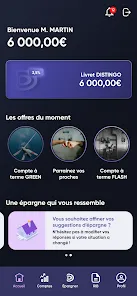
 DISTINGO - Épargne en ligneiOS 2,7/5 · Android 2,8/5
Relevé du 11 octobre 2026
L'éditeur annonce un comparateur de livrets et comptes à terme, un calculateur de capacité d'épargne, un simulateur d'intérêts, ainsi que le téléchargement du RIB et des relevés.
Exemples d’avis reformulés par FAME
Mot de passe contraignant
Cet utilisateur a critiqué les règles de mot de passe et rapporté une erreur de longueur répétée, malgré treize caractères, l'empêchant d'accéder à ses comptes.
Consulter les avis sourceConnexion longue et pénible
Ce retour décrit une connexion longue, nécessitant parfois un appel pour débloquer, et critique le mot de passe à changer tous les six mois.
Consulter les avis sourceIdentifiants non reconnus
Cet utilisateur a rapporté des mots de passe non reconnus, regrette l'absence de biométrie pour tous et salue un service client accessible.
Consulter les avis sourceVoir les captures officielles de l’application
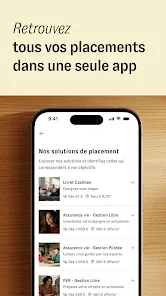
 Cashbee - investir simplementiOS 4,2/5 · Android 3,6/5
Relevé du 11 octobre 2026
L’éditeur annonce la souscription de placements depuis le téléphone, le suivi de comptes externes synchronisés, des virements automatiques, des simulations et la possibilité de contacter des experts pour des conseils.
Exemples d’avis reformulés par FAME
Historique des fonds absent
Cet utilisateur regrette l’absence de courbes d’historique des fonds proposés, utiles selon lui pour piloter ses répartitions en gestion libre, et cite une équipe réactive.
Consulter les avis sourceRetrait difficile à trouver
Ce retour dit avoir mis cinq minutes à trouver comment virer ses fonds vers sa banque, la fonction passant par Verser sur livret.
Consulter les avis sourceVirements entrants bloqués
Ce retour juge l’interface propre mais rapporte des virements depuis le compte personnel qui ne passaient pas, sans possibilité de les annuler.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.