
Livret + Fortuneo : notre avis sur le super livret
 Par Alexandre Le Hégarat · Mis à jour le
Taux de base, boost à 5,5 % pendant 3 mois, PFU à 31,4 % : ce que rapporte vraiment le Livret + Fortuneo sur 10 000, 30 000 et 50 000 €.

- TypeLivret bancaire
- DisponibilitéFonds disponibles
- AtoutOffre de bienvenue ponctuelle
- Adossé à une banque en ligne solide
- Offres promo à l'ouverture
- Gestion 100% en ligne
- Taux de base modeste hors promo
* Tarifs et conditions indicatifs, à vérifier sur le site du fournisseur avant souscription.
Le Livret + de Fortuneo est un compte sur livret classique : taux de base de 1,80 % brut, intérêts imposables, argent disponible à tout moment. Ce qui fait parler de lui en ce moment, c'est son taux boosté : 5,5 % annuel brut pendant 3 mois pour toute première ouverture entre le 8 octobre et le 8 décembre 2026, d'après la page officielle du livret relevée le 8 octobre 2026.
Un taux à 5,5 % ne dit pas ce qui reste sur votre compte au bout d'un an. Nous avons donc fait le calcul complet : bonification, retour au taux de base, prélèvement forfaitaire unique de 31,4 %, puis comparaison avec le Livret A et le LDDS, exonérés, sur trois montants (10 000 €, 30 000 € et 50 000 €). Tous les taux cités ont été relevés le 8 octobre 2026 et peuvent changer.
Taux du Livret + : taux de base et taux boosté en cours
Le Livret + rapporte 1,80 % brut par an (taux de base « susceptible de modification » selon Fortuneo). Pour une première ouverture pendant la campagne en cours, Fortuneo affiche un taux boosté de 5,5 % annuel brut pendant 3 mois. À l'issue de la période de bonification, et pour la part des versements qui dépasse 100 000 €, c'est le taux de base de 1,80 % qui s'applique.
Un point de lecture évite bien des déceptions : 5,5 % est un taux annuel, servi seulement 3 mois. Sur ce trimestre, 10 000 € rapportent 137,50 € brut, pas 550 €. Sur une année complète (3 mois à 5,5 % puis 9 mois à 1,80 %), le rendement brut moyen ressort à 2,725 %.
| Caractéristique | Livret + Fortuneo (relevé le 8 octobre 2026) |
|---|---|
| Taux de base | 1,80 % brut par an |
| Taux boosté | 5,5 % annuel brut pendant 3 mois, 1re ouverture du 08/10 au 08/12/2026 |
| Montant bonifié | Jusqu'à 100 000 € de versements |
| Versement minimum | 10 € |
| Plafond | 10 000 000 € (plafond du compte sur livret) |
| Frais | 0 € à l'ouverture, en gestion et à la clôture |
| Calcul des intérêts | Règle des quinzaines, versement annuel |
| Fiscalité par défaut | PFU de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux) |
Conditions de l'offre boostée
Voici ce que la page officielle permet de vérifier sans ambiguïté :
- Première ouverture uniquement, une par personne, entre le 8 octobre et le 8 décembre 2026.
- Clients majeurs seulement : le Livret + Enfant n'est donc pas concerné.
- Bonification limitée à 100 000 € de versements ; au-delà, taux de base.
- Durée de 3 mois, puis retour automatique à 1,80 % brut.
- Délai légal de rétractation de 14 jours.
- Une personne ne peut être titulaire ou cotitulaire que d'un seul Livret +.
Le détail complet des conditions s'affiche dans un encadré « Voir conditions » que nous n'avons pas pu lire en intégralité. Avant d'ouvrir, vérifiez en particulier le point de départ des 3 mois (date d'ouverture ou date du premier versement) et l'existence éventuelle d'une condition de conservation des fonds. Un conseil pratique : la règle des quinzaines fait courir les intérêts à partir du 16 pour un dépôt fait entre le 1er et le 15, et à partir du 1er du mois suivant pour un dépôt fait après le 15. Un versement mal placé peut grignoter une partie du trimestre bonifié.
Si vous êtes déjà titulaire d'un Livret +, l'offre ne vous concerne pas : vous restez à 1,80 % brut.
Fiscalité : PFU de 31,4 % et ce qu'il reste vraiment
Contrairement au Livret A et au LDDS, le Livret + est fiscalisé. Depuis le 1er janvier 2026, ses intérêts subissent par défaut un prélèvement forfaitaire unique de 31,4 % : 12,8 % au titre de l'impôt sur le revenu et 18,6 % de prélèvements sociaux. Le taux de 30 % souvent cité correspond à l'ancien niveau des prélèvements sociaux (17,2 %), qui ne s'applique plus aux intérêts de livrets bancaires selon service-public.fr (page vérifiée le 30 juin 2026).
Concrètement, Fortuneo retient les prélèvements sociaux et un acompte d'impôt de 12,8 % l'année du versement des intérêts. Trois situations changent la donne :
- Dispense d'acompte : si votre revenu fiscal de référence est inférieur à 25 000 € (personne seule) ou 50 000 € (couple soumis à imposition commune), vous pouvez demander à être dispensé de l'acompte de 12,8 %. Les 18,6 % de prélèvements sociaux restent dus.
- Option pour le barème progressif : elle se fait dans la déclaration de revenus et porte sur l'ensemble de vos revenus de placement de l'année. Elle n'a de sens que si votre tranche marginale d'imposition est de 0 % ou 11 %. Dans ce cas, une partie de la CSG (6,8 %) devient en plus déductible.
- Tranche à 30 % ou plus : le PFU reste plus avantageux que le barème.
Résultat : au taux de base, le Livret + rapporte 1,23 % net après PFU (1,80 % x 0,686). C'est moins que le Livret A à 1,7 % net d'impôt. Pendant les 3 mois de boost, le taux net équivalent monte à 3,77 %.
Simulation : 10 000 €, 30 000 € et 50 000 € sur 12 mois, Livret + contre Livret A et LDDS
Hypothèses : dépôt unique au début du mois, conservé 12 mois, bonification de 5,5 % sur 3 mois puis 1,80 % sur 9 mois, sans effet de capitalisation intermédiaire. Livret A et LDDS à 1,7 % net, taux officiel du 1er août 2026 au 31 janvier 2027, supposé inchangé au 1er février 2027 (il peut être révisé). Plafonds : 22 950 € pour le Livret A et 12 000 € pour le LDDS, soit 34 950 € exonérés au maximum par personne.
| Montant | Intérêts bruts Livret + (boost inclus) | Net après PFU 31,4 % | Livret + sans boost, net | Livret A + LDDS, net |
|---|---|---|---|---|
| 10 000 € | 272,50 € | 186,93 € | 123,48 € | 170,00 € |
| 30 000 € | 817,50 € | 560,80 € | 370,44 € | 510,00 € |
| 50 000 € | 1 362,50 € | 934,67 € | 617,40 € | 594,15 € (34 950 € exonérés, le reste non placé) |
Trois enseignements :
- Avec le boost, le Livret + bat de peu le Livret A la première année : environ 17 € de plus sur 10 000 €, 51 € sur 30 000 €. L'écart existe, il reste modeste.
- Sans le boost, il perd nettement : 123 € contre 170 € sur 10 000 €. Dès la deuxième année, c'est ce scénario qui s'applique, donc le Livret A reprend l'avantage.
- Au-delà des plafonds réglementés, il devient utile. Avec 50 000 €, la combinaison Livret A et LDDS remplis (594,15 € net) plus 15 050 € sur le Livret + (281,34 € net) donne 875,49 € la première année. Tout placer sur le Livret + rapporte 934,67 €, soit environ 59 € de plus, mais uniquement grâce au trimestre bonifié : la deuxième année, la combinaison redevient gagnante.
Selon votre fiscalité
Sur 10 000 €, les intérêts nets de la première année varient fortement selon l'imposition (hors effet de la CSG déductible) : 221,81 € avec une tranche à 0 % (prélèvements sociaux seuls), 191,84 € avec une tranche à 11 %, 186,93 € au PFU, 140,06 € au barème avec une tranche à 30 %, cas où il vaut mieux rester au PFU.
Pour refaire le calcul avec votre propre montant, nos repères sur le Livret A 2026, son taux et ses alternatives donnent les plafonds et la logique de priorité.
Livret + Enfant
Fortuneo propose une déclinaison pour les mineurs, ouverte à la demande du représentant légal, à condition que celui-ci détienne déjà un compte ou un contrat chez Fortuneo. Ses caractéristiques relevées le 8 octobre 2026 :
- Taux de base de 1,80 % brut, intérêts capitalisés au 31 décembre ;
- Plafond de versement de 10 000 €, dépôt et solde minimum de 10 € ;
- Même fiscalité que le Livret + adulte (PFU de 31,4 % par défaut) ;
- Aucun frais d'ouverture, de versement ou de clôture.
L'offre boostée étant réservée aux clients majeurs, le Livret + Enfant reste à 1,80 % brut. Pour un enfant, le Livret A (exonéré, accessible dès la naissance) ou un Livret Jeune à partir de 12 ans rapportent en général davantage net d'impôt : le Livret + Enfant ne se justifie qu'une fois ces enveloppes remplies.
Livret + Fortuneo face aux autres super livrets
Le taux boosté de Fortuneo est l'un des plus élevés du moment, mais sa durée est courte. Sur une année, c'est le rendement total qui compte. Comparaison sur 10 000 € pendant 12 mois, taux relevés sur les sites officiels le 8 octobre 2026 :
| Livret | Taux affiché | Condition clé | Brut sur 12 mois | Net après PFU |
|---|---|---|---|---|
| Fortuneo Livret + | 5,5 % pendant 3 mois, puis 1,80 % | 1re ouverture avant le 08/12/2026, majeur | 272,50 € | 186,93 € |
| Livret d'épargne Monabanq | 3 % pendant 12 mois, puis 1 % | 1re ouverture avant le 30/10/2026, compte bancaire Monabanq obligatoire | 300,00 € | 205,80 € |
| Livret Ramify+ (CFCAL-Banque) | 2,05 % (taux en vigueur au 01/08/2026) | Dépôt minimum de 500 € | 205,00 € | 140,63 € |
| Livret Bourso+ (BoursoBank) | 1,50 %, ou 2,50 % avec l'offre metal payante | Client BoursoBank | 150,00 € (250,00 € avec metal) | 102,90 € (171,50 € avec metal) |
Sur un an, l'offre du livret d'épargne Monabanq rapporte davantage que le Livret + grâce à une bonification de 12 mois, mais elle impose d'être client du compte bancaire Monabanq. Le livret proposé par Ramify offre un meilleur taux de base durable (2,05 % contre 1,80 %), avec un ticket d'entrée de 500 €. BoursoBank ne rivalise qu'avec l'offre metal, payante, dont le coût est à déduire du gain. Notre comparateur de livrets d'épargne recense les autres offres du marché.
L'avantage pratique du Livret + : il s'ouvre sans compte courant Fortuneo. Un non-client peut faire son versement initial depuis un compte ouvert à son nom dans une autre banque française, alors que Monabanq réserve son livret à ses clients.
Points forts et points faibles
Points forts
- Taux boosté élevé : 5,5 % brut pendant 3 mois, sur une assiette large (jusqu'à 100 000 €).
- Ouverture possible sans compte bancaire Fortuneo, avec 10 € seulement.
- Zéro frais à l'ouverture, en gestion et à la clôture, retraits libres sans pénalité.
- Dépôts et retraits instantanés depuis un compte bancaire Fortuneo, gestion dans l'application.
- Banque solide : Fortuneo est une filiale du Crédit Mutuel Arkéa, et les dépôts sont couverts par le Fonds de garantie des dépôts et de résolution jusqu'à 100 000 € par déposant et par établissement.
Points faibles
- Taux de base sous le Livret A une fois l'impôt payé : 1,23 % net contre 1,7 %.
- Bonification courte : 3 mois seulement, quand Monabanq bonifie 12 mois.
- Une seule fois : réservé à la première ouverture, pas aux clients qui détiennent déjà un Livret +.
- Fiscalité alourdie en 2026 : le passage du PFU à 31,4 % rogne encore le net.
- Conditions détaillées peu lisibles sur la page officielle, à consulter avant de verser.
Pour le reste de la gamme (compte, cartes, Bourse, assurance vie) et la qualité de service, consultez notre avis sur la banque Fortuneo.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Fortuneo - ma banque en ligneiOS 4,5/5 · Android 4,4/5
Relevé du 11 octobre 2026
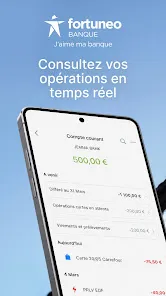
L’éditeur annonce l'affichage des opérations et du solde, les virements classiques et instantanés, le réglage des plafonds de carte et des paiements en ligne, ainsi que des outils de bourse comme le suivi de portefeuille.
Exemples d’avis reformulés par FAME
Ouverture lente, solde décalé
Cet utilisateur jugeait l'ouverture de l'application très longue, un solde décalé de plusieurs jours malgré les opérations en temps réel, et des libellés de menus peu intuitifs.
Consulter les avis sourceNotifications paiement ambiguës
Ce retour rapporte une même notification pour un paiement et pour un remboursement par carte, ainsi que des connexions parfois impossibles ou demandant le mot de passe après l'empreinte.
Consulter les avis sourceOutils manquants selon cliente
Cette cliente, venue du Crédit Agricole, regrettait des paiements longtemps en attente, l'absence de solde prévisionnel, des catégories trop vagues et des bugs fréquents.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.