

Un devis de mutuelle affiche souvent un prix en gras et des garanties en petits caractères. Or c'est dans ces lignes que se joue le reste à charge. Cette page propose une méthode simple : rendre les devis comparables, remplir une grille, comprendre la base de remboursement, puis poser les bonnes questions avant de signer. Elle ne désigne aucune offre gagnante : le bon choix dépend de votre situation.
Préparer des devis comparables
Avant de demander quoi que ce soit, fixez quatre paramètres et gardez-les identiques pour chaque devis : les bénéficiaires (vous seul, couple, enfants), la date d'effet souhaitée, le lieu de résidence et le niveau de garanties recherché. Si l'un de ces éléments change d'un devis à l'autre, les écarts de prix deviennent plus difficiles à interpréter. Notez aussi si vous partez d'un contrat individuel ou d'un contrat collectif, car les conditions ne sont pas les mêmes.
La grille à remplir
Reportez dans ce tableau, pour chaque offre, ce que disent les documents et non ce que dit la page commerciale. Une case vide est une question à poser.
| Poste | Ce qu'il faut relever | Devis A | Devis B |
|---|---|---|---|
| Cotisation annuelle | Total sur douze mois, frais et options compris | à remplir | à remplir |
| Hospitalisation | Honoraires, chambre particulière, forfaits | à remplir | à remplir |
| Dépassements d'honoraires | Niveau pour les médecins adhérents à l'OPTAM (un dispositif qui encadre les dépassements d'honoraires) et pour les autres | à remplir | à remplir |
| Dentaire | Plafond, périodicité, part de l'Assurance maladie incluse ou non dans le plafond | à remplir | à remplir |
| Optique | Plafond, périodicité de renouvellement, part de l'Assurance maladie incluse ou non | à remplir | à remplir |
| Exclusions et carence | Actes exclus, délais d'attente éventuels, par poste | à remplir | à remplir |
| Tarif après promotion | Cotisation une fois l'offre d'appel terminée | à remplir | à remplir |
La base de remboursement, en deux minutes
La base de remboursement (BR) est le tarif de référence sur lequel l'Assurance maladie calcule sa part. Quand une garantie indique 100 %, 150 % ou 200 %, ce pourcentage s'applique à cette base, pas à la facture. Selon la fiche pratique de la DGCCRF, il porte sur la base et correspond généralement au total Assurance maladie plus complémentaire. Les conditions varient d'un contrat à l'autre : lisez donc la définition exacte dans la notice.
Un exemple fictif, calculé en euros
Cet exemple est une illustration originale de FAME. Ce n'est ni un devis Allianz, ni une offre réelle. Hypothèses : consultation facturée 50 €, base de remboursement de 30 €, patient adulte au régime général dans le parcours coordonné, généraliste de secteur 2 adhérent à l'OPTAM, aucune exonération, contrat responsable, garanties exprimées avec la part de l'Assurance maladie (AMO) incluse. Côté Assurance maladie, le site Ameli donne le même schéma pour une base de 30 € : 70 % font 21 €, moins la participation de 2 €, soit 19 € nets. Le contrat responsable ne rembourse pas cette participation, et des exemptions existent.
| Garantie (AMO incluse) | Assurance maladie (net) | Mutuelle | Total remboursé | Reste à charge |
|---|---|---|---|---|
| 100 % de la BR | 19 € | 9 € | 28 € | 22 € |
| 150 % de la BR | 19 € | 24 € | 43 € | 7 € |
| 200 % de la BR | 19 € | 29 € | 48 € | 2 € |
La part de la mutuelle se calcule ainsi : le plus petit montant entre la facture et le plafond théorique (le coefficient appliqué à la base), moins 21 €. À 200 %, le plafond théorique est de 60 €, mais il est limité à la facture de 50 €. La part de la mutuelle est donc de 50 moins 21, soit 29 €. Avec les 19 € nets de l'Assurance maladie, le total remboursé est de 48 € et il reste 2 € à votre charge : c'est la participation. Ne généralisez pas : ce calcul vaut pour ce cas, pas pour tous les actes ni tous les profils.
Comparer le coût annuel, pas le prix mensuel
Une garantie plus élevée s'accompagne souvent d'une cotisation plus élevée. Autre exemple fictif : une option à +10 € par mois représente 120 € par an. Si le remboursement supplémentaire que vous en tirez est de 70 € sur l'année, il ne compense pas ce surcoût sur ce seul poste. Mais ne vous arrêtez pas là : comparez l'ensemble de vos besoins et le risque hospitalier, que personne ne peut prédire. Une couverture plus haute peut garder son sens pour un événement rare mais coûteux. Pour ce choix de niveau, la page quelle mutuelle choisir détaille les critères, et la mutuelle hospitalisation seule traite le cas d'une couverture ciblée.
Lire les documents et leurs dates
Demandez le tableau de garanties, les conditions générales et la notice d'information, et vérifiez leur date de mise à jour. Demandez aussi une confirmation écrite des garanties qui comptent pour vous. Relevez la date d'effet, les conditions de revalorisation de la cotisation et la fin de toute période promotionnelle. Sur la sortie du contrat, le Service-Public indique qu'une mutuelle individuelle est résiliable à tout moment après un an d'engagement. Les conditions d'un contrat collectif sont différentes : vérifiez les conditions générales et la continuité de couverture avant de résilier quoi que ce soit.
Le cas Allianz, en contexte
Si Allianz figure parmi vos devis, notre analyse de l'offre Allianz documente les formules et les exemples officiels pour vous aider à préparer vos questions au conseiller. Consultez l'avis, puis demandez un devis personnalisé : nous ne faisons aucune recommandation universelle. Les pages d'offres de notre site peuvent contenir des liens affiliés : cela ne change rien aux calculs ci-dessus. Pour une vue d'ensemble, consultez le comparatif mutuelle santé 2026.
Sources consultées le 11 octobre 2026
- Ameli : participation forfaitaire de 2 euros
- DGCCRF : assurance complémentaire santé, comparez les offres
- Service-Public : résiliation d'une mutuelle
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
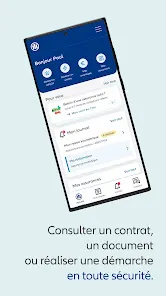
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.