

En France, une assurance habitation coûte en moyenne entre 150 et 350 € par an pour un appartement, et entre 300 et 600 € pour une maison, des fourchettes qui cachent d'énormes disparités. Payer moins sans sacrifier l'essentiel de ses garanties est pourtant possible, à condition de s'y prendre méthodiquement.
1. Comparer les offres : le levier le plus puissant
Pour un même logement, les écarts de tarif entre assureurs peuvent atteindre 30 à 50 %. Quelques minutes sur un comparateur suffisent à obtenir plusieurs devis. Au-delà du prix, examinez les plafonds d'indemnisation, les exclusions et les franchises avant de trancher. Consultez notre rubrique assurance pour comparer les offres du moment.
- Niveau des garanties (vol, incendie, dégâts des eaux)
- Plafonds d'indemnisation et exclusions spécifiques
- Montant de la franchise
- Présence d'un délai de carence
2. Ajuster ses garanties à sa situation réelle
Souscrire des garanties inutiles est une erreur fréquente. Votre profil détermine ce dont vous avez réellement besoin :
- Locataire : la valeur à assurer est souvent plus faible qu'en tant que propriétaire ; inutile de sur-assurer.
- Pas de bijoux ni d'objets de valeur : la garantie objets précieux peut être supprimée.
- Matériel informatique couvert par ailleurs (carte bancaire, assurance employeur) : évitez les doublons.
Adapter ses garanties à la réalité de son logement peut représenter 20 à 50 € d'économie par an.
3. Jouer sur la franchise pour réduire la prime
Plus votre franchise est élevée, plus votre cotisation annuelle est faible. En passant d'une franchise de 150 € à 300 €, la prime peut baisser de 10 à 20 % selon les contrats. Cette stratégie n'est pertinente que si vous êtes en mesure d'assumer cette somme en cas de sinistre : ne montez pas la franchise au-delà de votre capacité réelle.
4. Supprimer les options qui gonflent inutilement la facture
Certaines options font grimper la note sans apporter de valeur dans votre situation :
- Assistance et dépannage à domicile : souvent inclus dans votre carte bancaire ou garantie constructeur.
- Garantie jardin ou piscine : pertinente uniquement si vous en possédez.
- Protection juridique : vérifiez si vous n'en disposez pas déjà via votre banque ou mutuelle.
Passer en revue ces options avec votre assureur peut faire économiser 15 à 50 € par an selon les contrats.
5. Renégocier ou résilier : vos droits
Depuis la loi Hamon (2014), vous pouvez résilier votre assurance habitation à tout moment après la première année, sans frais ni pénalité. Votre nouvel assureur se charge généralement des démarches. Trois réflexes à adopter :
- Ne renouvelez pas automatiquement sans comparer : les tarifs changent chaque année.
- Signalez tout changement de situation (déménagement, installation d'une alarme, baisse de valeur des biens) : cela peut faire baisser la prime.
- Négociez directement : certains assureurs accordent des remises de fidélité sur simple demande.
Ce qu'il ne faut surtout pas sacrifier
Réduire sa prime est légitime, mais certaines garanties sont incontournables. La responsabilité civile est obligatoire pour les locataires et couvre les dommages causés à des tiers. Les garanties dégâts des eaux et incendie correspondent aux sinistres les plus fréquents et les plus coûteux. Les supprimer pour gagner quelques euros peut revenir très cher en cas de sinistre grave.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
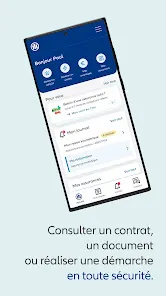
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.