
 Vousfinancer
 La Centrale de Financement
Simulateur de mensualité de prêt immobilier
Estimez votre mensualité et le coût total de votre crédit. Valeurs indicatives, à confirmer avec le TAEG réel proposé.
- Coût total des intérêts–
- Montant total dû–
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Un courtier en crédit immobilier peut vous faire économiser plusieurs milliers d'euros sur la durée de votre prêt, à condition de choisir le bon. Notre comparatif analyse les principaux acteurs du marché selon des critères objectifs, pour vous aider à identifier celui qui correspond à votre situation.
Comment nous classons les courtiers
Notre méthode de classement repose sur quatre piliers vérifiables :
- L'accès au réseau bancaire : combien de partenaires bancaires le courtier sollicite-t-il réellement ? Un réseau large augmente vos chances d'obtenir une offre compétitive.
- La transparence des frais : les honoraires de courtage sont-ils clairement affichés avant tout engagement ? Certains courtiers ne sont rémunérés que par les banques (gratuit pour l'emprunteur), d'autres facturent des frais de dossier.
- La qualité du suivi : avez-vous un interlocuteur dédié tout au long du dossier, ou passez-vous d'un conseiller à l'autre ?
- Les avis clients vérifiés : nous nous appuyons sur des plateformes d'avis indépendantes (Trustpilot, Google) pour évaluer l'expérience réelle des emprunteurs.
Les 4 critères clés à examiner avant de choisir
1. Le modèle tarifaire. Distinguez bien les courtiers « gratuits » (rémunérés par la banque via une commission) des courtiers qui facturent des honoraires fixes ou proportionnels au montant emprunté. Les deux modèles ont leurs avantages : les premiers sont accessibles à tous, les seconds peuvent parfois négocier plus agressivement car non limités aux banques partenaires.
2. L'ancienneté et la solidité du réseau. Un courtier présent depuis plus de dix ans avec un large réseau de banques, banques nationales, régionales, en ligne, dispose d'un pouvoir de négociation plus élevé qu'un nouvel entrant.
3. Le digital vs le physique. Les plateformes 100 % en ligne permettent un suivi rapide et des simulations instantanées. Les agences physiques restent précieuses pour les dossiers complexes (indépendants, revenus variables, investissement locatif) où la relation humaine et la capacité à « pitcher » votre dossier auprès des banques font la différence.
4. Les garanties proposées. Certains courtiers offrent une garantie de taux ou s'engagent contractuellement à soumettre votre dossier à un nombre minimum de banques. C'est un gage de sérieux à ne pas négliger.
Comment choisir selon votre profil
Primo-accédant avec dossier classique (CDI, apport suffisant, revenus stables) : une plateforme digitale sera souvent suffisante et rapide. Le processus est fluide et les délais raccourcis.
Profil atypique (indépendant, freelance, CDD, investisseur avec plusieurs lignes de crédit) : privilégiez un courtier disposant d'agences physiques et d'une expérience démontrée sur ces profils. La capacité à monter un dossier solide et à le défendre en interne auprès des banques est ici déterminante.
Achat en SCI ou investissement locatif : orientez-vous vers des courtiers spécialisés en financement d'investissement immobilier, qui maîtrisent les subtilités fiscales et bancaires liées à ces montages.
Les pièges fréquents à éviter
- Signer trop vite un mandat exclusif. Certains courtiers vous demandent de ne pas solliciter d'autres intermédiaires pendant la durée du mandat. Lisez bien les conditions avant de vous engager.
- Confondre taux nominal et TAEG. Le taux affiché en vitrine ne reflète pas le coût total du crédit. Le Taux Annuel Effectif Global (TAEG) intègre les frais de dossier, l'assurance emprunteur et les garanties, c'est lui qui permet la vraie comparaison.
- Négliger l'assurance emprunteur. Elle peut représenter jusqu'à 30 % du coût total de votre crédit. Un bon courtier doit également vous accompagner sur ce poste, en explorant la délégation d'assurance.
- Croire que le courtier suffit. Même avec un excellent courtier, votre dossier doit être irréprochable : relevés de compte sans incidents, apport cohérent, taux d'endettement maîtrisé. Le courtier optimise, il ne répare pas un dossier fragile.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Meilleurtaux CréditiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
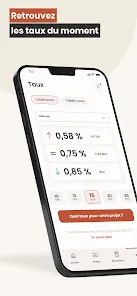
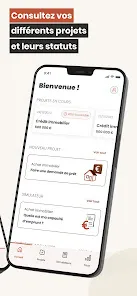
L'éditeur annonce des simulateurs de mensualités de crédit, de frais de notaire et d'assurance de prêt, un suivi de l'évolution des taux, ainsi que des analyses d'actualité financière.
Exemples d’avis reformulés par FAME
Plantages après mise à jour
Cet utilisateur a rapporté, après une mise à jour, des plantages et une page blanche sur l'onglet des meilleurs taux, jugeant l'application devenue inutilisable.
Consulter les avis sourceSimulateur difficile à régler
Ce retour a rapporté, après une mise à jour, un clavier numérique absent puis un réglage difficile du taux d'assurance dans le simulateur.
Consulter les avis sourceAccès au dossier récent
Cet utilisateur a rapporté ne pas pouvoir accéder directement à son dossier récent, l'ajout de documents étant proposé sur un dossier vieux de quatre ans.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.