

 Leocare
 Direct Assurance
 L'olivier Assurance
 LesFurets
 Lovys
 Ornikar Assurance
 Active Assurance
La surprime pour un jeune conducteur peut atteindre 100 % de la cotisation de base, un écart qui illustre pourquoi comparer les offres d'assurance auto exige d'abord de clarifier son profil. Garanties, franchises et tarif doivent s'articuler selon votre situation personnelle, pas seulement selon l'affichage le plus bas du comparateur. Ce guide passe en revue les principales offres du marché 2026, assureurs traditionnels, mutuelles et acteurs en ligne.
Du côté des offres 100 % en ligne, notre Direct Assurance avis détaille ce que vaut concrètement ce contrat au quotidien.
Pour juger comment un acteur traditionnel applique ces critères, notre avis Allianz assurance auto revient sur ses garanties, ses tarifs et ses points de vigilance.
Si vous cherchez à limiter votre reste à charge après un sinistre, notre dossier sur l'assurance auto sans franchise vous aide à juger si cette option est vraiment rentable.
Comment nous sélectionnons les assurances auto
Chaque assureur est évalué sur l'étendue réelle des garanties (au-delà du seul intitulé), la clarté des conditions générales, la qualité du service client mesurée via les avis clients et les réclamations publiées auprès de l'ACPR, et le rapport garanties/prix sur plusieurs profils types. Les contrats affichant des clauses d'exclusion excessivement larges ou un service sinistres mal noté sont écartés, quel que soit leur prix. Certains liens de ce guide sont susceptibles de générer une commission d'affiliation ; cela n'influe pas sur l'ordre de présentation des offres.
Les 4 critères clés à examiner avant de signer
- Le niveau de garantie : au tiers (responsabilité civile seule), tiers étendu (vol, incendie, bris de glace) ou tous risques. Le tous risques reste pertinent pour tout véhicule de moins de 5 ans ou d'une valeur supérieure à 10 000 €.
- La franchise : une franchise élevée réduit la prime mais expose à des restes à charge importants en cas de sinistre. Comparez toujours son montant, pas seulement la cotisation annuelle.
- Certains contrats entrée de gamme excluent le prêt du véhicule, les dommages sur piste privée ou la conduite accompagnée, même dans des formules présentées comme complètes. Lisez les exclusions avant de signer.
- Le service sinistres mérite une attention particulière : délai de prise en charge, réseau de garages agréés, véhicule de remplacement inclus ou non. Ce volet fait souvent la différence au moment qui compte.
Quelle assurance selon votre profil ?
Le bon contrat dépend de qui vous êtes et de ce que vous conduisez.
- Jeune conducteur (moins de 3 ans de permis) : la surprime peut représenter 50 à 100 % de la cotisation de base. Comparez en priorité les assureurs spécialisés et les offres avec boîtier télématique, qui récompensent une conduite prudente par des réductions progressives. Consultez notre guide assurance auto jeune conducteur.
- Conducteur malussé (CRM supérieur à 1) : les assureurs classiques peuvent refuser ou appliquer des tarifs très élevés. Des spécialistes du marché non-standard acceptent ces profils ; comparez les franchises et les conditions de remise à niveau du bonus. Voir notre sélection assurance auto malus.
- Pour un véhicule ancien ou de faible valeur, le tous risques n'est généralement plus rentable en dessous de 4 000 à 5 000 €. Un tiers étendu bien calibré couvre l'essentiel à moindre coût.
- Pour un véhicule récent ou financé à crédit, la garantie valeur à neuf ou valeur d'achat, disponible dans les 12 à 24 premiers mois selon les contrats, peut limiter la perte financière en cas de perte totale. Elle est parfois incluse d'emblée, parfois disponible en option.
- Petit rouleur (moins de 8 000 km/an) : les formules à l'assurance au kilomètre ou avec déclaration annuelle permettent de réduire sensiblement la prime. Vérifiez que le plafond kilométrique correspond à votre usage réel afin d'éviter toute situation de fausse déclaration.
Les pièges fréquents à éviter
- Comparer uniquement les prix sans lire les garanties est le piège le plus courant : deux contrats «tiers étendu» peuvent avoir des périmètres très différents. Comparez toujours à garanties équivalentes.
- Oublier de déclarer un changement de situation : déménagement, nouveau travail, usage professionnel du véhicule... une non-déclaration peut entraîner un refus d'indemnisation.
- La tacite reconduction mérite d'être surveillée. En France, vous disposez d'un droit de résiliation à tout moment après la première année (loi Hamon). Ne laissez pas votre contrat se renouveler automatiquement sans avoir vérifié que vous avez toujours le meilleur rapport qualité/prix.
- Si votre conjoint ou un enfant utilise régulièrement le véhicule, vérifiez les conditions de couverture des conducteurs secondaires. Certaines offres entrée de gamme les excluent ou les facturent en supplément.
Vos recherches : tarif assurance auto sans permis, comparatif assurance pret immobilier, Relevé d'information assurance auto : comment l'utiliser, Assurance auto pas cher : 10 leviers pour baisser votre prime, Euro Assurance avis : ce courtier en ligne vaut-il le coup ?, meilleur assurance moto
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
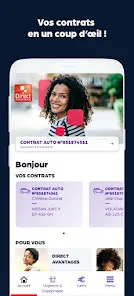
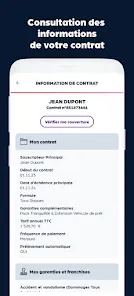
 Direct AssuranceiOS 4,0/5 · Android 3,1/5
Relevé du 11 octobre 2026
L’éditeur annonce l’envoi de justificatifs par photo avec suivi du dossier, la modification et le suivi du contrat, la déclaration et le suivi d’un sinistre auto, ainsi que le dépannage par géolocalisation.
Exemples d’avis reformulés par FAME
Envoi des photos bloqué
Cet utilisateur rapporte n’avoir pas réussi à accéder à la partie photo du véhicule et dit que des photos JPEG ont été refusées.
Consulter les avis sourceEnvoi réussi, photos allégées
Cet utilisateur indique n’avoir rencontré aucun problème pour envoyer ses photos après avoir réglé son appareil en basse résolution.
Consulter les avis sourceAlerte dossier en erreur
Ce retour signale qu’ouvrir une alerte sur un dossier affichait un message d’erreur technique, pendant environ trois semaines, gênant le suivi d’un sinistre.
Consulter les avis sourceVoir les captures officielles de l’application
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
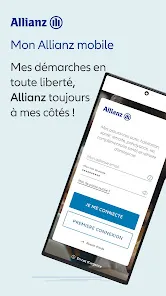
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
 Leocare · Assurance auto, moto, logementAndroid 4,2/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce une application d’assurance mobile permettant de scanner ses documents, consulter attestations et contrats, activer ou désactiver certaines options comme le conducteur secondaire, et suivre la dépanneuse en temps réel.
Exemples d’avis reformulés par FAME
Service client difficile
Ce retour décrit un service client peu clair, des réponses répétées à l’identique, des délais de résiliation jugés longs et une difficulté à joindre rapidement un conseiller.
Consulter les avis sourceAppli fluide, support critiqué
Cet utilisateur trouve l’application bien présentée et fluide pour retrouver ses documents, mais critique le suivi par e-mail du service client et la procédure de suppression du compte.
Consulter les avis sourceRésiliation et courriers
Cet utilisateur indique que l’application fonctionnait, mais décrit après trois ans une résiliation compliquée, des cartes vertes tardives ou en double, des e-mails hors sujet et des hausses annuelles.
Consulter les avis sourceVoir les captures officielles de l’application
 Lovys, l’assurance tout-en-unAndroid 3,4/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce que l’application permet de retrouver et télécharger les documents liés aux assurances, de déclarer un sinistre, de suivre l’avancement du dossier et de résilier un contrat, avec un chat de support.
Exemples d’avis reformulés par FAME
Nombreux dysfonctionnements signalés
Cet utilisateur a jugé l'application instable en 2023, évoquant de nombreux bugs, une rédaction d'avis difficile depuis l'application et des difficultés à joindre l'assureur. Aucun bug précis n'est détaillé.
Consulter les avis sourceApplication ne chargeait pas
Ce retour rapporte une application qui ne se chargeait pas et des boucles de redirection sur le site, avec une insatisfaction générale exprimée en juin 2026.
Consulter les avis sourceVoir les captures officielles de l’application
 Ornikar AssuranceAndroid 3,5/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
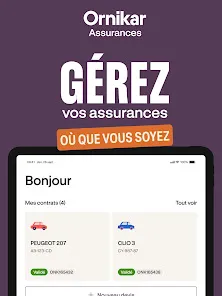
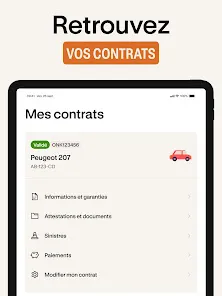
L’éditeur annonce que l’application permet de gérer les garanties des contrats auto et habitation, de consulter les garanties depuis l’espace client, de déclarer un sinistre à toute heure et de contacter le service client.
Exemples d’avis reformulés par FAME
Connexion et documents fluides
Cet utilisateur a indiqué se connecter sans difficulté, accéder à ses documents et avoir fait modifier son contrat par téléphone rapidement. Ce retour est positif et ne représente pas toute la clientèle.
Consulter les avis sourceConnexion habitation impossible
Ce retour rapporte une impossibilité de se connecter pour le contrat habitation, y compris sur ordinateur, ainsi que des échanges par e-mail jugés longs et un téléphone injoignable.
Consulter les avis sourceContrat habitation introuvable
Cet utilisateur a indiqué ne pas retrouver son contrat habitation dans l'application alors qu'il avait besoin d'un document, tandis que le contrat auto y apparaissait.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.