
 L'olivier Assurance
 LesFurets
 Lovys
 Ornikar Assurance
 Active Assurance
Les écarts de prix entre assureurs peuvent atteindre 30 à 50 % pour une couverture équivalente, selon le profil du conducteur et le véhicule assuré. Le tableau ci-dessus rassemble les offres du marché retenues après analyse éditoriale.
Comment nous classons les assurances auto
Notre classement repose sur quatre critères. Le premier est le rapport garanties / prix : être le moins cher ne présente guère d'intérêt si les plafonds d'indemnisation sont trop bas ou si les exclusions vident le contrat de sa substance. Le deuxième porte sur la qualité de gestion des sinistres, appréciée d'après les conditions contractuelles publiées et les délais que les assureurs communiquent officiellement. Le troisième est la modularité du contrat : peut-on ajouter ou retirer des options (véhicule de remplacement, assistance 0 km, bris de glace indépendant) sans tout changer ? Enfin, la transparence tarifaire : frais de résiliation, conditions de reconduction, franchise clairement indiquée. Un assureur opaque sur ces points recule dans notre classement, même s'il affiche un prix d'appel attractif. Certains liens de ce comparateur sont susceptibles de générer une commission commerciale ; cela n'influe pas sur l'ordre de classement.
Les 4 critères clés à comparer avant de signer
-
Le niveau de couverture réel
Au-delà des étiquettes « tiers », « tiers étendu » ou « tous risques », vérifiez les plafonds d'indemnisation corporelle et matérielle, les exclusions de conduite (jeune conducteur secondaire, conduite sous alcool d'un tiers) et le mode de remboursement du véhicule : valeur à neuf, valeur argus ou valeur convenue.
-
La franchise
Une franchise basse rassure mais renchérit la prime ; une franchise haute réduit la cotisation mais suppose d'avoir la trésorerie pour l'avancer en cas de sinistre. Comparez le coût total sur 3 ans selon votre sinistralité habituelle.
-
L'assistance et les services inclus
L'assistance 0 km (panne devant chez vous) et le véhicule de remplacement sont souvent des options payantes chez les assureurs en ligne, incluses chez certains assureurs traditionnels. À valeur globale équivalente, l'écart de prix se resserre sensiblement.
-
Le comportement à la résiliation
Depuis la loi Hamon, vous pouvez résilier à tout moment après un an de contrat. Vérifiez les délais de préavis, les frais éventuels hors cadre légal, et si votre nouvel assureur prend en charge les démarches de résiliation à votre place, un service de plus en plus courant.
Quel contrat selon votre profil ?
Jeune conducteur (0-3 ans de permis)
La surprime jeune conducteur peut doubler la prime d'un conducteur expérimenté. Comparez en priorité les assureurs spécialisés et les offres avec système télématique (boîtier embarqué ou application qui mesure votre conduite) ; certaines permettent de réduire la surprime dès la première année pour les conducteurs prudents.
Conducteur malussé
Un coefficient bonus-malus supérieur à 1,25 ferme l'accès à de nombreux assureurs classiques. Orientez-vous vers les assureurs acceptant le malus, en négociant la durée de la clause d'aggravation et les conditions de récupération du bonus. Consultez aussi notre guide assurance auto avec malus.
Véhicule ancien (plus de 10 ans)
Souscrire une formule tous risques sur une voiture valant moins de 3 000 à 4 000 euros est rarement rentable. Une formule tiers étendue avec bris de glace et vol est souvent suffisante. Calculez le seuil de rentabilité entre prime annuelle et valeur vénale du véhicule.
Conducteur peu fréquent (moins de 5 000 km par an)
Les assurances au kilomètre peuvent réduire la cotisation de façon notable. Vérifiez les modalités de déclaration du kilométrage et les pénalités en cas de dépassement.
Les pièges fréquents à éviter
Le comparateur vous donne le tarif de départ, mais certaines pratiques peuvent faire déraper la facture une fois le contrat signé. Les offres « premier mois offert » s'étalent parfois sur la prime annuelle sans réduction réelle : vérifiez le calcul. Assurez-vous que le devis intègre toutes vos déclarations : un sinistre non déclaré à la souscription peut entraîner une nullité du contrat ou une exclusion de garantie. Lisez les clauses d'exclusion : certains contrats d'entrée de gamme excluent les sinistres hors du territoire métropolitain ou limitent la conduite d'un tiers. Comparez le montant annuel en intégrant franchise, services inclus et réputation du service sinistres. Notre guide comment bien choisir son assurance auto détaille les vérifications à effectuer avant signature.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Direct AssuranceiOS 4,0/5 · Android 3,1/5
Relevé du 11 octobre 2026
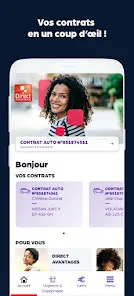
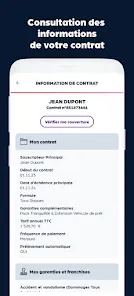
L’éditeur annonce l’envoi de justificatifs par photo avec suivi du dossier, la modification et le suivi du contrat, la déclaration et le suivi d’un sinistre auto, ainsi que le dépannage par géolocalisation.
Exemples d’avis reformulés par FAME
Envoi des photos bloqué
Cet utilisateur rapporte n’avoir pas réussi à accéder à la partie photo du véhicule et dit que des photos JPEG ont été refusées.
Consulter les avis sourceEnvoi réussi, photos allégées
Cet utilisateur indique n’avoir rencontré aucun problème pour envoyer ses photos après avoir réglé son appareil en basse résolution.
Consulter les avis sourceAlerte dossier en erreur
Ce retour signale qu’ouvrir une alerte sur un dossier affichait un message d’erreur technique, pendant environ trois semaines, gênant le suivi d’un sinistre.
Consulter les avis sourceVoir les captures officielles de l’application
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
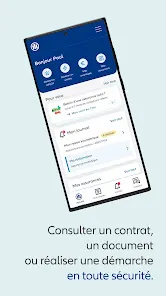
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
 Leocare · Assurance auto, moto, logementAndroid 4,2/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
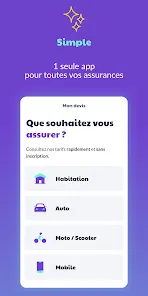
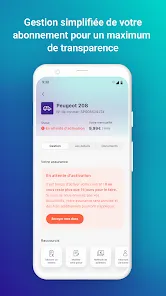
L’éditeur annonce une application d’assurance mobile permettant de scanner ses documents, consulter attestations et contrats, activer ou désactiver certaines options comme le conducteur secondaire, et suivre la dépanneuse en temps réel.
Exemples d’avis reformulés par FAME
Service client difficile
Ce retour décrit un service client peu clair, des réponses répétées à l’identique, des délais de résiliation jugés longs et une difficulté à joindre rapidement un conseiller.
Consulter les avis sourceAppli fluide, support critiqué
Cet utilisateur trouve l’application bien présentée et fluide pour retrouver ses documents, mais critique le suivi par e-mail du service client et la procédure de suppression du compte.
Consulter les avis sourceRésiliation et courriers
Cet utilisateur indique que l’application fonctionnait, mais décrit après trois ans une résiliation compliquée, des cartes vertes tardives ou en double, des e-mails hors sujet et des hausses annuelles.
Consulter les avis sourceVoir les captures officielles de l’application
 Lovys, l’assurance tout-en-unAndroid 3,4/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce que l’application permet de retrouver et télécharger les documents liés aux assurances, de déclarer un sinistre, de suivre l’avancement du dossier et de résilier un contrat, avec un chat de support.
Exemples d’avis reformulés par FAME
Nombreux dysfonctionnements signalés
Cet utilisateur a jugé l'application instable en 2023, évoquant de nombreux bugs, une rédaction d'avis difficile depuis l'application et des difficultés à joindre l'assureur. Aucun bug précis n'est détaillé.
Consulter les avis sourceApplication ne chargeait pas
Ce retour rapporte une application qui ne se chargeait pas et des boucles de redirection sur le site, avec une insatisfaction générale exprimée en juin 2026.
Consulter les avis sourceVoir les captures officielles de l’application
 Ornikar AssuranceAndroid 3,5/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
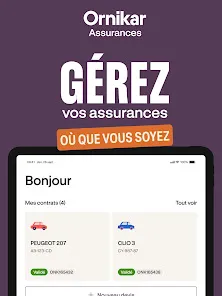
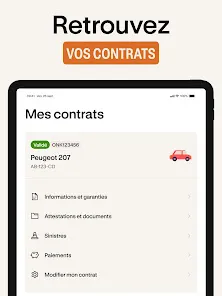
L’éditeur annonce que l’application permet de gérer les garanties des contrats auto et habitation, de consulter les garanties depuis l’espace client, de déclarer un sinistre à toute heure et de contacter le service client.
Exemples d’avis reformulés par FAME
Connexion et documents fluides
Cet utilisateur a indiqué se connecter sans difficulté, accéder à ses documents et avoir fait modifier son contrat par téléphone rapidement. Ce retour est positif et ne représente pas toute la clientèle.
Consulter les avis sourceConnexion habitation impossible
Ce retour rapporte une impossibilité de se connecter pour le contrat habitation, y compris sur ordinateur, ainsi que des échanges par e-mail jugés longs et un téléphone injoignable.
Consulter les avis sourceContrat habitation introuvable
Cet utilisateur a indiqué ne pas retrouver son contrat habitation dans l'application alors qu'il avait besoin d'un document, tandis que le contrat auto y apparaissait.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.