 Magnolia
 Assurly
 APRIL
 Securimut
 MetLife
 Cardif (BNP Paribas)
L'assurance emprunteur représente souvent le deuxième poste de coût d'un crédit immobilier, loin derrière les intérêts mais bien devant les frais de dossier. La loi Lemoine, en vigueur depuis 2022, autorise tout emprunteur à résilier et changer de contrat à tout moment : une faculté que beaucoup n'exploitent pas encore, alors qu'elle peut générer des économies substantielles.
Pour aller plus loin, notre guide loi hamon assurance pas chère vous explique comment résilier votre contrat à tout moment et changer d'assureur sans frais.
Cette même logique de comparaison assurance habitation permet de repérer les garanties vraiment utiles avant de signer, et d'éviter de payer pour des options superflues.
Si vous vous intéressez aussi aux quadricycles légers, notre guide sur l'assurance voiture sans permis détaille prix et obligations.
Le même principe s'applique côté automobile : découvrez comment fonctionne une assurance sans franchise et dans quels cas elle est réellement avantageuse.
Comment nous classons les contrats
Chaque contrat est évalué selon quatre critères :
- Le TAEA (taux annuel effectif d'assurance), calculé sur plusieurs profils types : jeune actif non-fumeur, senior, profil avec antécédent médical.
- L'étendue des garanties : décès, perte totale et irréversible d'autonomie (PTIA), incapacité temporaire de travail (ITT), invalidité permanente totale ou partielle (IPT/IPP).
- Les exclusions et délais de carence : deux contrats affichant le même taux peuvent couvrir des situations très différentes.
- La facilité de délégation : questionnaire médical simplifié, délai de réponse, compatibilité avec les exigences bancaires.
Certains liens présents sur cette page peuvent être affiliés ; cela ne modifie pas le classement des offres, établi sur les seuls critères ci-dessus.
Les critères essentiels pour bien comparer
Le TAEA, pas seulement le tarif mensuel. Certains assureurs affichent un tarif apparent attractif mais calculent la prime sur le capital initial plutôt que sur le capital restant dû, ce qui renchérit le coût réel dans le temps. Demandez toujours le coût total en euros sur la durée du prêt.
L'équivalence de garanties. Pour déléguer votre assurance à un assureur externe, votre banque exige que les garanties soient au moins équivalentes à celles de son contrat groupe. Appuyez-vous sur la fiche standardisée d'information (FSI) remise par votre établissement pour vérifier chaque critère.
Le mode de prise en charge en arrêt de travail. Un contrat en mode forfaitaire rembourse une mensualité fixe quelle que soit l'indemnisation reçue par ailleurs ; le mode indemnitaire ne couvre que la perte réelle de revenus. Le forfaitaire est généralement plus avantageux.
La définition de l'incapacité. Certains contrats couvrent l'incapacité à exercer « toute profession », d'autres uniquement « votre profession ». La seconde définition, dite forfaitaire propre à la profession, est nettement plus protectrice.
Choisir selon votre profil
Jeune et en bonne santé. La délégation auprès d'un assureur individuel est presque toujours moins chère que le contrat groupe de la banque. L'écart peut atteindre 30 % à 60 % d'économie sur la prime annuelle. Privilégiez des garanties ITT solides et un délai de franchise court.
Plus de 45 ans ou antécédent médical. La convention AERAS encadre l'accès à l'assurance pour les profils à risque aggravé de santé. Certains assureurs spécialisés proposent des tarifs compétitifs dans ces situations ; un courtier peut faciliter les démarches.
Travailleur indépendant ou profession libérale. Vérifiez la définition de l'incapacité retenue dans le contrat et optez pour la couverture forfaitaire propre à votre profession.
Prêt en cours à renégocier. La loi Lemoine permet de changer d'assurance à tout moment sans frais. Si votre prêt date de plusieurs années, la comparaison s'impose : les barèmes des assureurs individuels ont souvent évolué à la baisse.
Les pièges fréquents à éviter
Signer le contrat groupe sans comparer. Les banques proposent leur propre assurance par défaut. Vous n'êtes jamais obligé d'y souscrire, et les offres individuelles sont souvent plus compétitives pour les profils standard.
Confondre prix et couverture. Un contrat bon marché avec des exclusions larges peut vous laisser sans protection au moment où vous en avez le plus besoin. Lisez les conditions générales, pas seulement la fiche tarifaire.
Négliger la quotité. Si vous empruntez à deux, la répartition de la quotité (50/50, 70/30, 100/100...) doit correspondre à la réalité de vos revenus respectifs pour que la couverture soit réellement protectrice.
Rater les délais lors d'un changement. Prévenez votre banque par lettre recommandée et assurez-vous que le nouveau contrat est en vigueur avant la résiliation de l'ancien. Tout défaut de couverture, même d'un jour, peut bloquer la procédure.
Pour aller plus loin, consultez notre guide sur la résiliation d'assurance emprunteur avec la loi Lemoine ou notre dossier sur l'assurance emprunteur avec un risque aggravé de santé.
Vos recherches : meilleure assurance auto 2021, Changer d'assurance : mode d'emploi pour payer moins cher, Résilier son assurance : délais, lettres et pièges à éviter
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 APRIL Santé Prévoyance EmpruntAndroid 4,6/5
Relevé du 11 octobre 2026
La fiche iOS n’est pas documentée dans ce relevé.
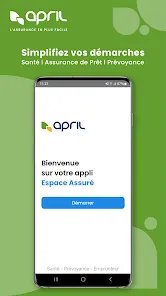
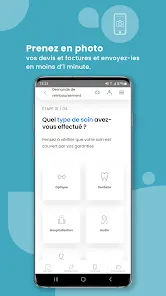
L’éditeur annonce que l’application permet de demander un remboursement, de télécharger la carte de tiers payant et les documents, de suivre ses demandes, de consulter ses contrats et de contacter un conseiller.
Exemples d’avis reformulés par FAME
Connexion impossible mobile
Cet utilisateur a rapporté en décembre 2025 une connexion impossible dans l'application malgré plusieurs réinstallations, la biométrie étant selon lui imposée, alors que l'accès fonctionnait sur ordinateur ou navigateur mobile.
Consulter les avis sourceContrat collectif non accessible
Ce retour de 2024 regrette que l'application ne permette pas la connexion pour un contrat santé collectif. L'éditeur a répondu que l'application vise les assurés individuels.
Consulter les avis sourceDémarrage sans réaction
Cet utilisateur a rapporté en 2022 que l'application se lançait mais que le bouton de démarrage ne produisait aucune réaction, après deux tentatives d'installation.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.