

Simulateur de mensualité de crédit
Estimez votre mensualité et le coût total de votre crédit. Valeurs indicatives, à confirmer avec le TAEG réel proposé.
- Coût total des intérêts–
- Montant total dû–
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Le 9 octobre 2026, nous avons relevé les exemples chiffrés publiés par six prêteurs sur leur prêt personnel. Le constat est net : pour un même organisme, le TAEG varie du simple au quadruple selon le montant emprunté, et la plupart des offres « standard » au-delà de 6 000 € se collent au plafond légal de 8,56 %. Les taux bas existent, mais sur des couples montant et durée précis.
Le bon réflexe n'est donc pas de chercher « la banque la moins chère » dans l'absolu, mais de comparer le TAEG et le coût total pour votre montant et votre durée. Voici les chiffres relevés, les règles qui les encadrent et les pièges qui font grimper la facture.
Les TAEG relevés le 9 octobre 2026
Chaque ligne reprend un exemple chiffré publié par le prêteur lui-même (exemple représentatif, offre affichée ou grille de son simulateur). Ces chiffres sont indicatifs : le taux qui vous sera proposé dépend de votre dossier et peut changer à tout moment.
| Organisme | Produit | Exemple publié | TAEG fixe | Date du relevé |
|---|---|---|---|---|
 Cofidis | Prêt personnel | 15 000 € sur 60 mois : mensualité de 285,62 €, 2 129,15 € d'intérêts, sans frais de dossier | 5,50 % | 09/10/2026 |
| Cofidis | Prêt personnel | 10 000 € sur 60 mois : mensualité de 203,82 €, 2 221,00 € d'intérêts | 8,54 % | 09/10/2026 |
 Cetelem | Prêt personnel | 15 000 € sur 48 mois : mensualité de 347,89 €, montant total dû 16 698,72 € (offre « à partir de », valable jusqu'au 02/11/2026) | 5,49 % | 09/10/2026 |
| Cetelem | Prêt personnel | 10 000 € sur 60 mois : mensualité de 203,91 €, montant total dû 12 234,60 € (exemple de la fiche précontractuelle, valable du 01/10 au 02/11/2026) | 8,56 % | 09/10/2026 |
 Sofinco | Prêt personnel | 20 000 € sur 48 mois : mensualité de 463,91 €, montant total dû 22 267,68 €, 0 € de frais de dossier | 5,50 % | 09/10/2026 |
 Younited Credit | Prêt personnel | Pas d'exemple chiffré sur la page consultée. Fourchette affichée dans les mentions légales, durée de 6 à 96 mois, jusqu'au 31/12/2026 | 6,90 % à 23,30 % | 09/10/2026 |
 FLOA | Prêt personnel (distribué avec Cetelem, son partenaire) | De 6 001 € à 75 000 € sur 6 à 84 mois, sans frais de dossier. Aucun exemple chiffré sur la page consultée | Non affiché | 09/10/2026 |
 Carrefour Banque | Prêt personnel | Page inaccessible lors du relevé (protection anti-robot), exemple non relevé | Non relevé | 09/10/2026 |
Lecture rapide : les trois offres à 5,5 % environ (Cofidis, Cetelem, Sofinco) portent sur des montants de 15 000 € à 20 000 € et une durée précise. Dès que l'on sort de ce couple, les exemples publiés remontent à 8,54 % ou 8,56 %, c'est-à-dire au taux d'usure. Cofidis, partenaire de FAME, n'échappe pas à la règle : son 5,50 % ne vaut que pour 15 000 € sur 60 mois dans sa grille, ses autres durées à 15 000 € sont affichées entre 7,50 % et 8,54 %, hors offre à 0,90 % sur 12 mois. Pour le détail de chaque offre, lisez notre avis sur Cofidis, notre avis sur Cetelem, notre avis sur Sofinco et notre avis sur Younited Credit.
Pourquoi le taux dépend surtout du montant
Un petit prêt coûte proportionnellement plus cher qu'un gros. La grille du simulateur Cofidis relevée le 9 octobre 2026 le montre sans ambiguïté, à durée identique de 24 mois :
| Montant emprunté | TAEG fixe | Mensualité | Intérêts sur 24 mois |
|---|---|---|---|
| 1 000 € | 23,57 % | 51,56 € | 235,35 € |
| 3 000 € | 23,58 % | 154,69 € | 706,34 € |
| 5 000 € | 15,74 % | 241,74 € | 794,86 € |
| 10 000 € | 8,54 % | 453,28 € | 870,84 € |
| 15 000 € | 8,54 % | 679,92 € | 1 306,27 € |
Emprunter 5 000 € coûte presque autant d'intérêts qu'en emprunter 10 000 € sur la même durée. La raison est réglementaire : chaque tranche de montant a son propre plafond légal (voir plus bas), et les prêteurs tarifent au plus près de ce plafond. Si votre besoin se situe juste au-dessus d'un seuil (3 000 € ou 6 000 €), vérifiez ce que coûterait un montant légèrement différent, sans emprunter plus que nécessaire.
La durée ne joue pas toujours dans le sens attendu
En principe, une durée longue augmente le coût total. Mais les offres promotionnelles cassent cette logique. Dans la même grille Cofidis, 15 000 € sur 48 mois à 8,54 % coûtent 2 639,95 € d'intérêts, alors que 15 000 € sur 60 mois à 5,50 % n'en coûtent que 2 129,15 €. Autre cas relevé : à partir de 10 000 €, Cofidis affiche 0,90 % sur 12 mois, soit 47,91 € d'intérêts pour 10 000 € (avec une mensualité de 837,40 €). Testez donc plusieurs durées avant de choisir, et comparez toujours le coût total.
Le taux d'usure du 4e trimestre 2026 : le plafond légal
Aucun prêteur ne peut dépasser le taux d'usure, calculé chaque trimestre par la Banque de France. Voici les seuils applicables aux crédits à la consommation depuis le 1er octobre 2026, avec le taux effectif moyen réellement pratiqué par les établissements au 3e trimestre 2026 :
| Montant du prêt | Taux effectif moyen pratiqué (T3 2026) | Taux d'usure au 1er octobre 2026 |
|---|---|---|
| Jusqu'à 3 000 € | 17,70 % | 23,60 % |
| De 3 000 € à 6 000 € | 11,82 % | 15,76 % |
| Plus de 6 000 € | 6,42 % | 8,56 % |
Deux enseignements. D'abord, le taux moyen pratiqué au-delà de 6 000 € (6,42 %) est nettement sous le plafond : un TAEG proche de 8,56 % n'est donc pas une fatalité, c'est le haut du marché. Ensuite, pour un crédit renouvelable ou un découvert, c'est le montant effectivement utilisé qui détermine la tranche, ce qui explique les TAEG élevés sur ces produits. Ces seuils seront révisés au 1er janvier 2027.
Quelle mensualité pour 15 000 € sur 5 ans ?
C'est l'une des questions les plus posées. Avec les chiffres relevés le 9 octobre 2026, l'offre Cofidis à 5,50 % donne une mensualité de 285,62 € (première échéance de 278,08 €) et 2 129,15 € d'intérêts. Au taux d'usure de 8,56 %, notre calcul donne environ 306 € par mois et environ 3 350 € d'intérêts sur la durée. L'écart entre le bas et le haut du marché dépasse donc 1 200 € sur ce seul prêt.
Pour votre propre montant, le simulateur de mensualité de cette page fait le calcul : saisissez le TAEG que l'on vous propose réellement, pas un taux d'appel « à partir de ».
Prêt personnel, crédit affecté ou renouvelable : lequel choisir
- Prêt personnel : montant, durée et mensualité fixes, usage libre. C'est la formule la plus lisible et celle dont les TAEG sont relevés plus haut.
- Crédit affecté : lié à un achat précis (voiture, travaux, équipement). Si la vente est annulée ou le bien non livré, le crédit tombe aussi. Pour un véhicule, notre guide pour payer moins d'intérêts sur un crédit auto détaille les leviers.
- Crédit renouvelable : une réserve d'argent qui se reconstitue au fil des remboursements, à taux révisable.
- LOA et location longue durée : réservées aux véhicules, avec des conditions de kilométrage et de restitution à lire attentivement.
Le crédit renouvelable, à réserver aux besoins ponctuels
Le renouvelable coûte plus cher qu'un prêt personnel dès que le besoin dépasse quelques milliers d'euros. L'exemple publié par FLOA le 9 octobre 2026 le montre : pour une première utilisation de 3 000 € sur une réserve de 6 000 €, le TAEG révisable est de 23,52 %, avec 35 mensualités de 114,00 € et une dernière de 86,70 €, soit 4 076,70 € remboursés. L'assurance facultative ajoute jusqu'à 20,70 € par mois (taux annuel effectif de l'assurance de 10,65 %).
Sur 3 000 €, un prêt personnel n'est pas beaucoup moins cher, car les deux sont plafonnés par la même tranche d'usure à 23,60 %. La différence se creuse ensuite : un prêt personnel de 10 000 € est plafonné à 8,56 %, alors que chaque utilisation de petite somme du renouvelable reste dans la tranche la plus chère. S'y ajoutent le taux révisable, la réserve qui se reconstitue et invite à réemprunter, et des mensualités faibles qui étirent le remboursement. Utilisez-le pour une dépense imprévue que vous rembourserez vite, jamais comme complément de revenu. Les offres promotionnelles existent (FLOA affichait 6,90 % pour une utilisation de 1 501 € à 2 500 € remboursée sur 18 mois, du 1er au 27 octobre 2026), mais elles portent sur une utilisation précise.
Le crédit conso le plus facile à obtenir : ce qui compte dans le dossier
Aucun prêteur sérieux n'accorde un crédit sans vérifier votre solvabilité : c'est une obligation légale. Les pièces demandées varient avec le montant. Chez Cofidis, par exemple, une pièce d'identité et un justificatif de domicile suffisent sous 3 000 €, un justificatif de revenus est exigé au-delà.
- Stabilité des revenus : un contrat stable et des revenus réguliers placent votre dossier dans le bas de la fourchette. Indépendants et contrats courts doivent fournir davantage de justificatifs et obtiennent souvent des taux plus élevés.
- Endettement actuel : le prêteur additionne vos mensualités en cours. Si plusieurs crédits pèsent déjà sur votre budget, il peut être plus utile de regrouper ses crédits avant d'en ouvrir un nouveau, en gardant à l'esprit qu'un regroupement allonge souvent la durée et peut augmenter le coût total.
- Comptes bancaires propres : relevés sans incident récent, pas de découvert permanent.
- Peu de demandes à la fois : multiplier les dossiers en parallèle ne garantit pas un meilleur taux. Mieux vaut cibler deux ou trois offres à montant et durée identiques.
Les pièges qui font grimper la facture
- Le taux « à partir de » : il vaut pour un montant, une durée et un profil précis. Votre offre réelle figure dans la fiche d'information précontractuelle (FIPEN), seul document à comparer.
- L'assurance facultative : elle n'entre pas dans le TAEG quand elle est facultative. Dans l'exemple précontractuel Cetelem relevé (10 000 € sur 60 mois), elle ajoute 9,35 € par mois, soit 561 € sur la durée. Vérifiez son coût total et comparez-la avant d'accepter.
- Les frais de dossier : Cofidis, Cetelem, Sofinco et FLOA affichent 0 € sur leur prêt personnel. Si une offre en facture, ils sont inclus dans le TAEG, ce qui permet de comparer.
- La mensualité seule : une mensualité basse cache souvent une durée longue. Regardez le montant total dû.
- Le crédit gratuit en magasin : vérifiez le prix comptant. Un financement à 0 % peut être compensé par un prix plus élevé.
- Le remboursement anticipé : il est toujours possible. Le prêteur ne peut réclamer d'indemnité que si vous remboursez plus de 10 000 € sur 12 mois, et elle est plafonnée à 1 % du montant remboursé par anticipation (0,5 % s'il reste moins d'un an), sans dépasser les intérêts restant à courir.
Vos droits et la mention légale obligatoire
Le crédit à la consommation couvre les prêts de 200 € à 75 000 €. Toute publicité doit porter la mention suivante : « Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. »
Après la signature, vous disposez d'un délai de rétractation de 14 jours calendaires pour renoncer au crédit, sans justification ni pénalité. Pour un crédit affecté, ce délai peut être réduit à 3 jours si vous demandez la livraison immédiate du bien. Utilisez ce délai pour relire l'offre et la comparer une dernière fois.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Cofidis, app crédit et budgetiOS 4,5/5 · Android 3,9/5
Relevé du 11 octobre 2026
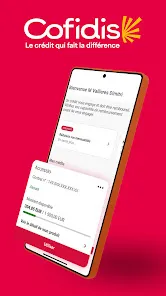
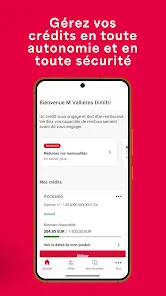
L’éditeur annonce une application pour consulter ses produits Cofidis, accéder aux contrats, e-relevés et tableaux d’amortissement, contacter un conseiller par messagerie sécurisée ou WhatsApp, et suivre ses paiements en plusieurs fois.
Exemples d’avis reformulés par FAME
Déconnexion et lecteur d'écran
Cet utilisateur juge l'application utile, mais rapporte une déconnexion automatique trop rapide pour saisir ses informations avec un lecteur d'écran lors d'une demande d'augmentation de crédit.
Consulter les avis sourcePaiement en 4x contesté
Ce retour, ancien, estime que des paiements en quatre fois via Amazon n'étaient pas étalés sur quatre mois, avec des prélèvements en début et fin du même mois.
Consulter les avis sourceMot de passe non reconnu
Cet utilisateur rapporte qu'après quelques jours, l'application ne reconnaissait plus son mot de passe à chaque connexion, l'obligeant à en créer un nouveau à répétition.
Consulter les avis sourceVoir les captures officielles de l’application
 Cetelem - Prêts & CréditsiOS 4,8/5 · Android 4,7/5
Relevé du 11 octobre 2026
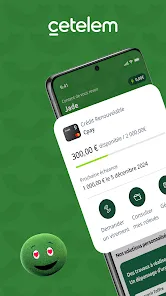
L’éditeur annonce une application pour suivre un crédit renouvelable ou un prêt personnel, modifier date ou montant des mensualités, activer les options de la carte Cpay (paiement en ligne, sans contact) et la bloquer en cas de perte.
Exemples d’avis reformulés par FAME
Accès au compte impossible
Cet utilisateur rapporte, après une mise à jour, une impossibilité d'accéder à son compte par l'application comme par le site, malgré réinstallation et changement de mot de passe.
Consulter les avis sourceApplication inaccessible plusieurs semaines
Ce retour décrit une application et un espace client inaccessibles pendant environ quinze jours, avec un message de problème technique, et une page d'aide du site introuvable.
Consulter les avis sourceBiométrie et paiement mobile
Cet utilisateur rapporte que la connexion biométrique ne fonctionnait plus, imposant un parcours long avec code à six chiffres, et que le paiement mobile n'était ensuite plus disponible.
Consulter les avis sourceVoir les captures officielles de l’application
 Floa – Prêt, Crédit & BudgetiOS 4,8/5 · Android 4,7/5
Relevé du 11 octobre 2026
L’éditeur annonce une application pour simuler un mini prêt, consulter les échéanciers des paiements en plusieurs fois, verrouiller ou débloquer sa carte Floa ou Cdiscount, et recevoir une alerte avant chaque prélèvement.
Exemples d’avis reformulés par FAME
Sécurité de connexion questionnée
Cet utilisateur s'interroge sur l'absence de double authentification et rapporte une difficulté pour se connecter depuis un autre téléphone, avec un signalement par mail resté sans réponse selon lui.
Consulter les avis sourceService client et compte bloqué
Ce retour rapporte des discours différents selon les interlocuteurs, une date de prélèvement non modifiable et un compte resté bloqué plus de deux mois malgré une régularisation.
Consulter les avis sourceAccès ordinateur supprimé
Cet utilisateur regrette la suppression de l'accès client sur ordinateur, jugeant l'application mobile confuse pour récupérer et imprimer des justificatifs officiels.
Consulter les avis sourceVoir les captures officielles de l’application
 SofincoiOS 4,8/5 · Android 4,7/5
Relevé du 11 octobre 2026
L’éditeur annonce une application pour suivre prêts personnels et crédits renouvelables, télécharger ses relevés électroniques, demander des virements depuis la réserve disponible et connecter un compte bancaire pour suivre son solde via l'open banking.
Exemples d’avis reformulés par FAME
Prélèvement et échelonnement peu lisibles
Cet utilisateur doute de l'exactitude du prochain prélèvement affiché et regrette de ne plus voir directement le choix d'échelonnement d'un achat après l'avoir effectué.
Consulter les avis sourceConnexion impossible après mises à jour
Ce retour rapporte une connexion impossible pendant plusieurs semaines après deux mises à jour, bloquant aussi la validation de paiements en ligne par l'application.
Consulter les avis sourceAuthentification répétée, déconnexion défaillante
Cet utilisateur rapporte avoir dû répéter plusieurs fois l'authentification et changer son mot de passe malgré l'aide du support, et signale une option de déconnexion non fonctionnelle.
Consulter les avis sourceVoir les captures officielles de l’application
 Carrefour Banque & AssuranceiOS 4,6/5 · Android 4,3/5
Relevé du 11 octobre 2026
L’éditeur annonce une application pour consulter solde, opérations et relevés mensuels, effectuer un virement Crédit PASS, verrouiller ou mettre en opposition la carte PASS, et régler ses paramètres de paiement en ligne ou à l'étranger.
Exemples d’avis reformulés par FAME
Ergonomie et relevés détaillés
Cet utilisateur regrette l'absence de bouton pour quitter l'application, des références de paiement incomplètes sur les relevés, des montants répétés, et un refus des connexions wifi sécurisées par VPN.
Consulter les avis sourceContact et relevés tardifs
Ce retour déplore l'absence de contact par mail, des relevés disponibles seulement vers le 27 ou 28 du mois, et une hausse temporaire de plafond exigeant une fiche de paie.
Consulter les avis sourceVoir les captures officielles de l’application
 Younited - Crédit et CashbackiOS 4,9/5 · Android 4,5/5
Relevé du 11 octobre 2026
L’éditeur annonce une application pour suivre l'avancée des demandes de crédit, consulter les prochains prélèvements, modifier son IBAN et télécharger échéancier, contrat et attestation de solde, avec connexion par reconnaissance faciale ou empreinte.
Exemples d’avis reformulés par FAME
Documents jugés non conformes
Cet utilisateur rapporte que les documents fournis ont été jugés non conformes ou non concordants avec le nom de l'emprunteur, et ne souhaite plus utiliser l'application pour un crédit.
Consulter les avis sourceCode SMS non reçu
Ce retour rapporte l'impossibilité de se connecter faute de réception du code envoyé par SMS, alors que l'accès au compte passe obligatoirement par l'application.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.
