

 Yomoni Retraite+
 Nalo PER
 Ramify PER
 GoodPER
Ce que recouvre l'expression « meilleur PER »
Chercher le meilleur PER revient à poser plusieurs questions à la fois : que coûte le contrat, qui gère les supports, quelle souplesse reste en cas de besoin, comment la sortie sera imposée. Aucune réponse n'est universelle. Cette page propose une méthode, pas un palmarès, et le tableau ci-dessous n'est pas un classement de rendement.
Le cadre du PER individuel
Selon Service-public, l'épargne d'un PER individuel est en principe bloquée jusqu'à la retraite, sauf déblocages anticipés prévus par la loi, dont la résidence principale pour les versements volontaires. Les unités de compte comportent un risque de perte en capital. La déduction des versements est optionnelle, dans le plafond personnel : c'est une déduction du revenu imposable, pas une réduction d'impôt.
Pour le compartiment des versements volontaires, en sortie en capital et hors déblocage exceptionnel :
- versements déduits : le capital versé relève du barème de l'impôt sur le revenu, sans abattement de 10 %, et les gains du prélèvement forfaitaire de 31,4 % (12,8 + 18,6), avec option pour le barème sous conditions ;
- versements non déduits : le principal est exonéré, les gains restent soumis à la fiscalité.
Le transfert d'un PER vers un autre PER est gratuit après cinq ans ou à l'échéance de la retraite, et plafonné à 1 % avant. Un contrat mal adapté reste donc corrigeable, à condition de connaître ce délai.
Les couches de frais, en tableau pédagogique
Un même pourcentage ne désigne pas la même chose d'un prestataire à l'autre. Le tableau sépare les couches, avec les chiffres publiés par chacun, lus le 10 octobre 2026.
| Couche | Exemple publié | Précaution de lecture |
|---|---|---|
| Adhésion et versements | Linxea Spirit PER : 10 € d'adhésion, 0 sur les versements | Ne dit rien des frais annuels |
| Contrat sur unités de compte | Linxea 0,50 % par an hors supports ; Goodvest 0,50 % ; Nalo 1,35 % (0,90 Nalo + 0,45 assureur) | Assiette et périmètre varient |
| Gestion ou mandat | Goodvest 0,50 à 0,80 % ; Ramify 1 à 1,4 % selon le montant | Chez Linxea, pilotage à ajouter |
| Supports | Nalo ETF 0,25 % en moyenne ; Goodvest environ 0,40 % ; Ramify ETF environ 0,2 %, SCPI environ 2 %, private equity environ 1,9 % | Dépend du portefeuille choisi |
| Total annoncé | Yomoni Retraite+ : environ 1,6 à 2,2 % selon le profil | Vérifier les exclusions et le profil retenu |
| Fonds euros | Nalo : 0,85 %, distinct des unités de compte | Ne s'ajoute pas automatiquement |
Le tableau illustre une structure, pas une hiérarchie. Le détail d'une offre existante figure sur la fiche Linxea Spirit PER.
Lire les frais sans les mélanger
Le premier piège consiste à comparer des unités différentes. Les 0,50 % de contrat de Linxea ne se comparent pas aux 1,6 à 2,2 % annoncés globalement par Yomoni pour Yomoni Retraite+, qu'il ne faut pas confondre avec l'ancien Yomoni Retraite. Demandez les fiches détaillant les frais des supports non cotés et les éventuelles commissions de performance.
Posez trois questions : sur quelle assiette le pourcentage est calculé, pendant quelle durée, avec quels supports. Nalo n'applique pas un total uniforme, Ramify ne permet pas d'extrapoler un total à tous les portefeuilles, et Goodvest distingue GoodPER de ses autres contrats.
Gestion libre, horizon ou pilotée
Linxea Spirit PER, assuré par Spirica, propose gestion libre, horizon et pilotée. Les coûts des ETF et du pilotage s'ajoutent aux 0,50 %. Le mode de gestion change donc la facture et le temps que vous y consacrez, sans rien promettre sur la performance.
Critères de choix
- Comparez votre TMI à l'entrée et celle anticipée à la sortie, sans présumer d'une baisse. Une TMI de 30 % ne justifie pas à elle seule un PER.
- Conservez une épargne disponible avant de bloquer des sommes.
- Fixez horizon et besoin de liquidité avant de regarder les frais.
- Exigez une structure de frais lisible, couche par couche.
Si l'alternative est l'assurance-vie, lisez notre comparaison PER ou assurance-vie.
Trois scénarios d'analyse
Horizon long, épargne disponible constituée
Vérifiez que le blocage reste compatible avec vos autres projets. La question devient le coût total et le mode de gestion.
TMI de sortie incertaine
Votre TMI actuelle peut être connue, mais celle de la retraite reste incertaine. Une déduction partielle ou une absence de déduction peut se discuter.
Besoin de liquidité probable
Hors cas légaux de déblocage, l'argent reste indisponible. Vérifiez si votre projet en relève avant de verser.
Limites
Les chiffres sont ceux publiés par chaque acteur et peuvent évoluer. Les performances futures ne sont pas connues et les frais ne suffisent pas à déterminer le rendement. Ce texte ne remplace pas la lecture des documents contractuels.
Sources (consultées le 10 octobre 2026)
- Service-public : PER individuel
- Linxea Spirit PER
- Nalo : frais
- Ramify : tarifs
- Goodvest : tarifs
- Yomoni : tarifs
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 YomoniiOS 4,7/5 · Android 4,7/5
Relevé du 11 octobre 2026
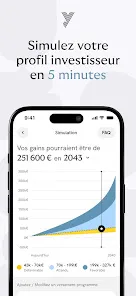
L'éditeur annonce un suivi des mouvements de l'épargne, la consultation du détail du portefeuille, la programmation de versements, ainsi qu'un fil d'actualités avec des notifications.
Exemples d’avis reformulés par FAME
Échec de connexion rapporté
Cet utilisateur a rapporté, après une mise à jour, des identifiants et un clavier qui apparaissaient et disparaissaient, ainsi qu'une page blanche après connexion.
Consulter les avis sourceConnexion laborieuse, appli complète
Ce retour trouve l'application complète une fois connecté, mais juge laborieuse la connexion, qui demandait à chaque fois l'e-mail et le mot de passe.
Consulter les avis sourceBug de souscription résolu
Cet utilisateur a rapporté des plantages lors de la photo d'un justificatif pendant la souscription, puis un problème réglé par un service client jugé réactif.
Consulter les avis sourceVoir les captures officielles de l’application
 RamifyiOS 4,9/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
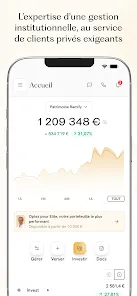
L'éditeur annonce le suivi de la performance des portefeuilles, l'accès à des produits comme l'assurance-vie, le PER ou les SCPI, ainsi qu'un échange avec des conseillers et un chat intégré.
Aucun commentaire utilisateur retenu dans ce relevé.
Voir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.
