

 Acheel
 Leocare
 Luko (Allianz Direct)
 Direct Assurance
 LesFurets
 Lovys
 Matmut
 Allianz
Les tarifs d'assurance habitation peuvent doubler d'un contrat à l'autre à couverture équivalente. Garanties, franchises, exclusions : maîtriser ces trois leviers est le seul moyen d'éviter de surpayer ou de se retrouver mal couvert au moment d'un sinistre.
Le même arbitrage garanties/franchise se retrouve côté automobile : notre guide assurance auto avec ou sans franchise vous aide à trancher selon votre budget.
Comment nous sélectionnons les assureurs
Notre sélection repose sur quatre critères : l'étendue des garanties de base (incendie, dégât des eaux, vol, responsabilité civile), la gestion des sinistres évaluée à partir d'avis clients publics, la transparence tarifaire (absence de frais cachés, conditions de résiliation lisibles) et la solidité financière de l'assureur. Certains liens de cet article sont affiliés : nous pouvons percevoir une commission si vous souscrivez via ces liens, sans que cela modifie l'ordre de présentation des offres.
Les 4 critères clés à examiner avant de signer
Le premier point à vérifier reste le niveau de garantie et les plafonds d'indemnisation, souvent sous-estimés à la souscription : mobilier, objets de valeur et relogement d'urgence méritent chacun un examen attentif. Une formule tous risques coûte plus cher, mais couvre les accidents du quotidien que les formules de base excluent systématiquement.
La franchise, soit la somme restant à votre charge après un sinistre, est le deuxième levier à calibrer. Une franchise basse rassure, mais elle se paie en prime plus élevée. Pour les petits sinistres fréquents (bris de glace, dégât des eaux mineur), une franchise modulable peut s'avérer plus économique sur la durée.
- Les exclusions de garantie figurent dans les conditions générales, pas dans la fiche produit. Les plus fréquentes concernent les biens laissés sans surveillance prolongée, les dommages liés à un défaut d'entretien et certains appareils électroniques portables. Un contrat moins cher avec de nombreuses exclusions peut coûter bien plus cher le jour d'un sinistre.
- La qualité du service après sinistre compte autant que le tarif. La réactivité lors d'un dégât des eaux un dimanche soir ou d'un cambriolage en semaine ne se mesure pas à la fluidité de la souscription en ligne : consultez des avis portant sur des situations réelles de sinistres.
Choisir selon votre profil
Locataire : la loi vous oblige à couvrir au minimum les risques locatifs. Pour un logement standard, les formules de base suffisent. Si vous possédez des équipements technologiques coûteux ou des objets de valeur, privilégiez une garantie valeur à neuf sur le mobilier.
Propriétaire occupant : votre contrat doit couvrir à la fois le bâtiment (structure, toiture, canalisations) et le contenu. Réévaluez régulièrement la valeur reconstruite de votre bien, en particulier après des travaux d'amélioration.
Propriétaire bailleur : une assurance PNO (propriétaire non occupant) est fortement recommandée même si votre locataire est assuré. Elle couvre les périodes de vacance locative et les dommages imputables à la structure du logement.
Résidence secondaire : les contrats standards prévoient souvent des clauses d'inoccupation restrictives (entre 30 et 90 jours selon les assureurs). Vérifiez ces conditions avant de signer si votre bien est vacant plusieurs mois par an.
Les pièges fréquents à éviter
Sous-évaluer la valeur de son mobilier pour réduire la prime est une erreur classique. En cas de sinistre total, la règle de proportionnalité s'applique : l'indemnisation est réduite dans la même proportion que la sous-déclaration. Un inventaire réaliste prend peu de temps et peut éviter une mauvaise surprise coûteuse.
Tout changement de situation doit être signalé à l'assureur : travaux importants, acquisition d'un équipement de valeur, colocation ou sous-location. Sans déclaration, l'indemnisation peut être réduite, voire refusée.
Depuis la loi Hamon, vous pouvez résilier votre contrat à tout moment après la première année, sans frais ni justification. Une comparaison annuelle peut dégager des économies sans perte de couverture. Consultez notre guide sur la résiliation d'assurance habitation pour connaître la procédure exacte.
Valeur vénale et coût de reconstruction sont deux notions distinctes. La valeur de marché d'un bien peut être bien inférieure à son coût réel de reconstruction, notamment pour les maisons anciennes. Vérifiez que votre contrat couvre la reconstruction à l'identique, et non la seule valeur marchande.
Vos recherches : meilleure assurance 2026, assurance voiture sans permis prix, comparatif assurance pret immobilier, meilleures assurance moto, meilleure assurance moto, meilleure assurance moto
À lire aussi : l'assurance habitation étudiant : obligations, garanties et prix.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
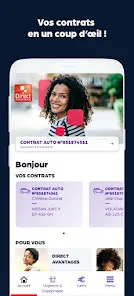
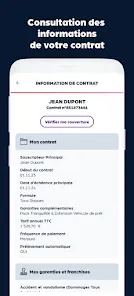
 Direct AssuranceiOS 4,0/5 · Android 3,1/5
Relevé du 11 octobre 2026
L’éditeur annonce l’envoi de justificatifs par photo avec suivi du dossier, la modification et le suivi du contrat, la déclaration et le suivi d’un sinistre auto, ainsi que le dépannage par géolocalisation.
Exemples d’avis reformulés par FAME
Envoi des photos bloqué
Cet utilisateur rapporte n’avoir pas réussi à accéder à la partie photo du véhicule et dit que des photos JPEG ont été refusées.
Consulter les avis sourceEnvoi réussi, photos allégées
Cet utilisateur indique n’avoir rencontré aucun problème pour envoyer ses photos après avoir réglé son appareil en basse résolution.
Consulter les avis sourceAlerte dossier en erreur
Ce retour signale qu’ouvrir une alerte sur un dossier affichait un message d’erreur technique, pendant environ trois semaines, gênant le suivi d’un sinistre.
Consulter les avis sourceVoir les captures officielles de l’application
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
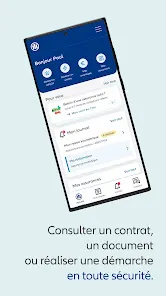
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
 Leocare · Assurance auto, moto, logementAndroid 4,2/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce une application d’assurance mobile permettant de scanner ses documents, consulter attestations et contrats, activer ou désactiver certaines options comme le conducteur secondaire, et suivre la dépanneuse en temps réel.
Exemples d’avis reformulés par FAME
Service client difficile
Ce retour décrit un service client peu clair, des réponses répétées à l’identique, des délais de résiliation jugés longs et une difficulté à joindre rapidement un conseiller.
Consulter les avis sourceAppli fluide, support critiqué
Cet utilisateur trouve l’application bien présentée et fluide pour retrouver ses documents, mais critique le suivi par e-mail du service client et la procédure de suppression du compte.
Consulter les avis sourceRésiliation et courriers
Cet utilisateur indique que l’application fonctionnait, mais décrit après trois ans une résiliation compliquée, des cartes vertes tardives ou en double, des e-mails hors sujet et des hausses annuelles.
Consulter les avis sourceVoir les captures officielles de l’application
 Luko - Néo-assurance n°1Android 3,4/5
Relevé du 11 octobre 2026
La fiche iOS n’est pas documentée dans ce relevé.
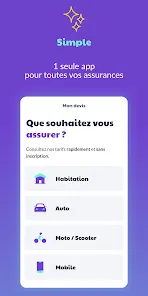
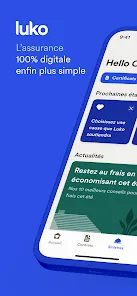
L’éditeur annonce une application d’assurance permettant de télécharger ou partager son attestation, déclarer un sinistre avec documents, photos et vidéos, suivre l’état du dossier, et ajouter des bénéficiaires ou des options.
Exemples d’avis reformulés par FAME
Support et bug après Allianz
Ce retour critique le support depuis le passage sous Allianz et rapporte une impossibilité de modifier un contrat en ligne, avec un message d’erreur inattendu.
Consulter les avis sourceSinistre apprécié, appli confuse
Cet utilisateur salue le traitement des sinistres et l’équipe, mais trouve l’application peu intuitive, notamment lors de l’ajout de documents, où il n’a pas pu revenir en arrière après avoir cliqué sur suivant.
Consulter les avis sourceSouscription à recommencer
Cet utilisateur rapporte avoir dû recommencer huit fois la souscription d’une assurance habitation, chaque retour en arrière ou erreur réinitialisant tout le parcours, selon son témoignage en 2021.
Consulter les avis sourceVoir les captures officielles de l’application
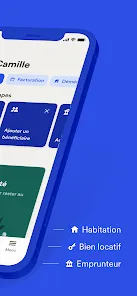
 Lovys, l’assurance tout-en-unAndroid 3,4/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce que l’application permet de retrouver et télécharger les documents liés aux assurances, de déclarer un sinistre, de suivre l’avancement du dossier et de résilier un contrat, avec un chat de support.
Exemples d’avis reformulés par FAME
Nombreux dysfonctionnements signalés
Cet utilisateur a jugé l'application instable en 2023, évoquant de nombreux bugs, une rédaction d'avis difficile depuis l'application et des difficultés à joindre l'assureur. Aucun bug précis n'est détaillé.
Consulter les avis sourceApplication ne chargeait pas
Ce retour rapporte une application qui ne se chargeait pas et des boucles de redirection sur le site, avec une insatisfaction générale exprimée en juin 2026.
Consulter les avis sourceVoir les captures officielles de l’application
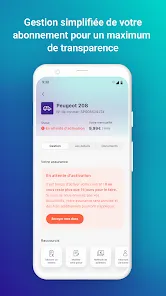
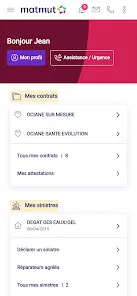
 Ma MatmutAndroid 4,5/5
Relevé du 11 octobre 2026
La fiche iOS n’est pas documentée dans ce relevé.
L’éditeur annonce que l’application permet de consulter les contrats et garanties, de déclarer un sinistre et suivre le dossier, de télécharger des attestations et, pour la santé, de consulter les remboursements et la carte de tiers payant.
Exemples d’avis reformulés par FAME
Connexion et devis difficiles
Cet utilisateur a jugé l'identification laborieuse et a rapporté ne pas réussir à sauvegarder les devis remplis dans l'application, en septembre 2026.
Consulter les avis sourcePlantages après mise à jour
Ce retour décrit, après une mise à jour, des plantages lors d'une demande de remboursement ostéo, des vérifications de données à chaque ouverture et une messagerie parfois en échec sur Samsung.
Consulter les avis sourceCode de connexion introuvable
Cet utilisateur a rapporté qu'après réception d'un code par e-mail, il ne trouvait plus le champ pour le saisir, rendant la consultation impossible après une dizaine d'essais.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.