

 Goodvest
 BoursoVie
 EasyVie
Simulateur de rendement net (fonds euros)
Estimez ce que rapporte vraiment votre épargne sur un an, une fois la fiscalité déduite.
- Intérêts bruts–
- Fiscalité prélevée–
- Taux net–
Estimation indicative sur un an, hors capitalisation des intérêts. La fiscalité réelle dépend de votre situation ; l'assurance-vie a sa propre fiscalité à la sortie.
L'assurance vie reste le placement préféré des Français, avec plus de 1 900 milliards d'euros d'encours à fin 2025. Mais tous les contrats ne se valent pas : frais, rendements, qualité des supports et souplesse de gestion varient considérablement d'un assureur à l'autre. Ce comparatif vous aide à identifier les contrats qui méritent vraiment votre attention.
Parmi les contrats passés au crible dans ce comparatif, notre avis détaillé sur linxea vie vous éclairera sur ses frais, ses supports et sa gestion pilotée.
Pour croiser notre analyse avec celles des associations de consommateurs, consultez ce que disent UFC-Que Choisir, 60 Millions et Le Particulier sur l'assurance vie.
Vous envisagez de verser sur votre contrat à un âge avancé ? Notre analyse Versement assurance vie après 80 ans : bon plan ou piège ? vous aide à trancher.
Si vous vous interrogez sur la transmission de votre patrimoine, notre article Assurance vie après 80 ans : ce qui change pour votre succession fait le point sur les règles applicables.
Pour un panorama complet de ce placement, notre guide Assurance vie : comprendre, comparer et choisir en 2026 détaille tous les critères à connaître avant de vous engager.
Comment nous classons les contrats
Notre méthode repose sur une analyse objective de quatre grandes dimensions. Nous ne prenons aucune commission liée au classement : l'ordre affiché reflète uniquement la qualité mesurée des offres.
- Les frais totaux : frais sur versement, frais de gestion annuels sur fonds euros et sur unités de compte (UC), frais d'arbitrage. Un écart de 0,5 % de frais de gestion annuels représente plusieurs milliers d'euros sur 20 ans.
- Le rendement du fonds euros : nous regardons le taux servi net de frais de gestion sur les trois derniers exercices, pas seulement l'année en cours. Un fonds à 2,8 % régulier vaut souvent mieux qu'un pic à 3,5 % suivi d'une rechute.
- La richesse et la qualité des unités de compte : nombre de fonds disponibles, présence d'ETF indiciels à faibles coûts, immobilier (SCPI, SCI), private equity. Un bon contrat offre au moins 50 à 100 UC accessibles.
- La liquidité et l'expérience client : délai de traitement des rachats (objectif légal : 30 jours), qualité de l'espace en ligne, versements programmés, arbitrages automatiques.
Les 4 critères clés à vérifier avant de souscrire
1. Les frais sur versement. Certains contrats bancaires traditionnels prélèvent encore 2 à 4 % à chaque versement. Les assureurs en ligne proposent généralement 0 % : c'est un avantage décisif sur le long terme. Ne jamais négliger ce point.
2. Le taux du fonds euros. En 2025, les meilleurs fonds euros affichaient des taux nets compris entre 2,5 % et 3,5 %. Les fonds « dynamiques » (avec une poche immobilière ou obligataire bonifiée) peuvent servir davantage, mais leur capital n'est pas toujours garanti à 100 % : lisez les conditions générales.
3. La disponibilité des ETF. Un ETF monde (type MSCI World) à 0,2-0,3 % de frais annuels est bien plus rentable sur 15 ans qu'un fonds géré activement à 1,8 %. La présence d'ETF dans le contrat est devenue un critère de sélection incontournable.
4. La fiscalité après 8 ans. L'avantage fiscal de l'assurance vie se matérialise après 8 ans de détention : abattement annuel de 4 600 € (9 200 € pour un couple) sur les gains avant prélèvements sociaux. Ouvrir un contrat tôt, même avec de petits versements, permet de faire courir cette antériorité fiscale.
Quel contrat selon votre profil ?
Profil prudent (horizon court, capital à protéger) : privilégiez un contrat avec un fonds euros performant et garantis, des frais de gestion inférieurs à 0,7 %/an et 0 % de frais sur versement. L'objectif est de battre l'inflation sans prendre de risque.
Profil équilibré (horizon 8-15 ans) : optez pour un contrat offrant un bon mix fonds euros + UC diversifiées (ETF actions, fonds immobiliers). Une allocation 50/50 ou 60/40 en faveur des UC est une base raisonnable à adapter selon votre tolérance au risque.
Profil dynamique (horizon 15 ans et plus) : la performance proviendra principalement des unités de compte. Choisissez un contrat avec une large palette d'ETF, des frais de gestion UC inférieurs à 0,85 %/an et des options d'arbitrage automatique (sécurisation des plus-values, stop-loss).
Pour aller plus loin sur la stratégie d'allocation, consultez notre guide comment investir en bourse quand on débute.
Les pièges fréquents à éviter
- Souscrire uniquement pour la prime de bienvenue : un bonus de 100 à 200 € ne compense pas des frais élevés pendant 20 ans.
- Confondre assurance vie et assurance décès : ce sont deux produits distincts. L'assurance vie est avant tout un outil d'épargne et de transmission.
- Négliger la clause bénéficiaire : une clause mal rédigée (« mes héritiers » sans précision) peut créer des complications successorales. Revoyez-la à chaque changement de situation familiale.
- Multiplier les contrats sans stratégie : deux ou trois contrats bien choisis suffisent généralement. Disperser son épargne sur de nombreux petits contrats complique le suivi sans bénéfice réel.
- Racheter avant 8 ans sans raison fiscale : une sortie anticipée est toujours possible (l'argent n'est pas bloqué), mais vous perdez l'avantage fiscal. Anticipez votre horizon avant de verser.
Vous hésitez entre assurance vie et PEA ? Consultez notre comparatif assurance vie versus PEA pour choisir selon vos objectifs.
Vos recherches : linxea assurance vie, linxea assurance vie, linxea assurance vie, Linxea Zen : avis, frais et supports (2026), Suravenir Assurances avis : que vaut cette filiale Arkéa ?
Avant de comparer des contrats entiers, regardez aussi le fonds euros qui s'y trouve, car le meilleur fonds euros selon votre profil ne se trouve pas toujours dans le contrat le plus connu.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 YomoniiOS 4,7/5 · Android 4,7/5
Relevé du 11 octobre 2026
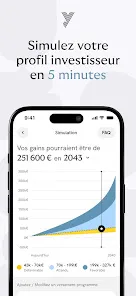
L'éditeur annonce un suivi des mouvements de l'épargne, la consultation du détail du portefeuille, la programmation de versements, ainsi qu'un fil d'actualités avec des notifications.
Exemples d’avis reformulés par FAME
Échec de connexion rapporté
Cet utilisateur a rapporté, après une mise à jour, des identifiants et un clavier qui apparaissaient et disparaissaient, ainsi qu'une page blanche après connexion.
Consulter les avis sourceConnexion laborieuse, appli complète
Ce retour trouve l'application complète une fois connecté, mais juge laborieuse la connexion, qui demandait à chaque fois l'e-mail et le mot de passe.
Consulter les avis sourceBug de souscription résolu
Cet utilisateur a rapporté des plantages lors de la photo d'un justificatif pendant la souscription, puis un problème réglé par un service client jugé réactif.
Consulter les avis sourceVoir les captures officielles de l’application
 RamifyiOS 4,9/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
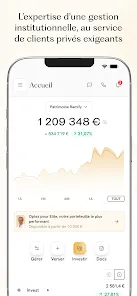
L'éditeur annonce le suivi de la performance des portefeuilles, l'accès à des produits comme l'assurance-vie, le PER ou les SCPI, ainsi qu'un échange avec des conseillers et un chat intégré.
Aucun commentaire utilisateur retenu dans ce relevé.
Voir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.
