
Assurance vie Yomoni : avis et présentation de l'offre
 Par Alexandre Le Hégarat · Mis à jour le
Yomoni propose une assurance vie en gestion pilotée 100 % ETF, avec des frais tout compris et un reporting limpide. Avis détaillé et pour qui souscrire.
- GestionPilotée (profils de risque)
- Frais d'entréeFrais de gestion tout compris
- SupportsETF diversifiés
- 100% délégué, idéal débutants
- Allocation ETF low cost
- Reporting clair
- Peu de contrôle sur le détail des lignes
* Tarifs et conditions indicatifs, à vérifier sur le site du fournisseur avant souscription.
L'assurance vie Yomoni tranche avec les contrats bancaires traditionnels : pas de fonds maison opaques, pas de frais d'entrée, et une allocation construite exclusivement autour d'ETF diversifiés pilotés par des gérants agréés. Pour un épargnant qui veut investir sur les marchés sans s'y consacrer au quotidien, le positionnement est lisible dès les premières minutes sur le site.
Présentation de l'offre Yomoni
Yomoni est une société de gestion agréée par l'AMF, fondée en 2015 et pionnière de la gestion pilotée en ETF en France. Son assurance vie repose sur un contrat porté par Suravenir, filiale de Crédit Mutuel Arkéa, ce qui garantit la solidité juridique et prudentielle du support. La gestion financière, elle, est entièrement assurée par les équipes Yomoni.
Le fonctionnement repose sur un questionnaire d'entrée qui oriente vers l'un des dix profils de risque proposés, du plus prudent au plus dynamique. Une fois le profil validé, Yomoni construit un portefeuille d'ETF représentatif des grandes zones géographiques et classes d'actifs, puis le rééquilibre régulièrement sans que le souscripteur ait à intervenir.
Ce qui est inclus dans l'offre
La structure tarifaire de Yomoni est son argument commercial le plus fort. Un taux de frais annuel unique couvre à la fois les frais du contrat d'assurance vie et les frais de gestion financière, sans frais d'entrée ni de sortie. En ordre de grandeur, l'enveloppe totale de frais se situe autour de 1,6 % par an, ce qui reste compétitif pour une gestion pilotée avec ETF sur le marché français.
Les supports sont exclusivement des ETF diversifiés à faibles frais internes. Pour les profils les plus prudents, un fonds en euros garanti (porté par Suravenir) est accessible en complément.
Pour situer cette offre par rapport aux autres contrats du marché, consultez notre comparateur assurance vie.
Les points forts
- Délégation totale : une fois le profil défini, aucune intervention n'est requise. Yomoni gère les rééquilibrages et le suivi sans solliciter le client.
- Allocation ETF à coût réduit : les fonds indiciels sélectionnés affichent des frais internes très bas, ce qui améliore la performance nette par rapport à une gestion active de coût équivalent.
- Reporting clair et pédagogique : l'espace client présente l'évolution du contrat, la répartition géographique et sectorielle du portefeuille, sans jargon superflu.
- Parcours adapté aux débutants : le questionnaire de profil guide efficacement, et le service client répond aux questions sans chercher à vendre des produits supplémentaires.
Les points faibles
- Peu de contrôle sur le détail des lignes : les investisseurs expérimentés qui souhaitent choisir eux-mêmes leurs ETF ou ajuster finement leur allocation trouveront l'offre trop contrainte. Yomoni n'est pas un contrat en gestion libre.
- Univers d'investissement resserré : pas de SCPI, pas d'unités de compte thématiques spécifiques, pas d'architecture ouverte avec des centaines de fonds disponibles.
Pour qui est fait ce contrat ?
L'assurance vie Yomoni convient en priorité à deux types de profils. D'abord, les épargnants qui débutent en investissement et veulent déléguer à des professionnels sans payer les frais élevés des contrats bancaires classiques. Ensuite, les personnes déjà investies sur un contrat peu performant et qui cherchent un contrat complémentaire, plus exposé aux marchés internationaux et plus transparent sur les coûts.
En revanche, si votre objectif est de construire un portefeuille personnalisé ligne à ligne, d'intégrer de l'immobilier via des SCPI dans votre enveloppe fiscale, ou d'accéder à une large gamme de fonds en architecture ouverte, d'autres contrats répondront mieux à ces besoins.
Comment souscrire
La souscription se fait entièrement en ligne, sans rendez-vous physique ni envoi de documents par courrier. Le parcours prend une vingtaine de minutes : questionnaire de profil, ouverture de compte, versement initial (de l'ordre de quelques centaines d'euros au minimum), puis signature électronique. Les versements complémentaires et les rachats partiels sont gérables depuis l'espace client à tout moment, sans pénalité ni délai imposé au-delà des règles légales de l'assurance vie.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 YomoniiOS 4,7/5 · Android 4,7/5
Relevé du 11 octobre 2026
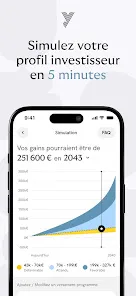
L'éditeur annonce un suivi des mouvements de l'épargne, la consultation du détail du portefeuille, la programmation de versements, ainsi qu'un fil d'actualités avec des notifications.
Exemples d’avis reformulés par FAME
Échec de connexion rapporté
Cet utilisateur a rapporté, après une mise à jour, des identifiants et un clavier qui apparaissaient et disparaissaient, ainsi qu'une page blanche après connexion.
Consulter les avis sourceConnexion laborieuse, appli complète
Ce retour trouve l'application complète une fois connecté, mais juge laborieuse la connexion, qui demandait à chaque fois l'e-mail et le mot de passe.
Consulter les avis sourceBug de souscription résolu
Cet utilisateur a rapporté des plantages lors de la photo d'un justificatif pendant la souscription, puis un problème réglé par un service client jugé réactif.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.