En 2026, la prime moyenne d'assurance auto en France se situe entre 700 et 900 € par an selon le profil et le véhicule. Dix leviers permettent de réduire cette facture sans sacrifier les garanties essentielles.
1. Comparer les offres chaque année
La fidélité ne paie pas dans l'assurance auto. Utiliser un comparateur d'assurance prend moins de 10 minutes et permet régulièrement d'identifier des économies de 100 à 250 € par an à garanties équivalentes. À renouveler à chaque échéance annuelle.
2. Ajuster votre niveau de couverture au véhicule
Pour un véhicule de plus de 8 à 10 ans dont la valeur vénale est faible (moins de 4 000 à 5 000 €), maintenir une formule tous risques coûte souvent plus cher que le remboursement perçu en cas de sinistre total. Passer en tiers étendu peut faire économiser 150 à 300 € par an.
3. Revoir votre kilométrage déclaré
Moins de 8 000 km par an au compteur ? Signalez-le à votre assureur. Les formules à kilométrage limité et les réductions pour faible usage peuvent représenter 10 à 20 % de remise sur la prime.
4. Opter pour la conduite exclusive
Si votre véhicule est conduit par une seule personne, déclarez-le. L'option « conducteur exclusif » réduit le risque statistique aux yeux de l'assureur et génère souvent une remise de 5 à 15 %.
5. Augmenter votre franchise
Passer la franchise de 300 € à 600 €, par exemple, réduit mécaniquement la prime. Cette stratégie vaut pour les conducteurs peu sinistres disposant d'une épargne de précaution (l'économie peut atteindre 10 à 20 % selon la formule).
6. Installer un boîtier télématique
Plusieurs assureurs proposent un suivi de conduite via une application ou un boîtier embarqué. La conduite est analysée sur quelques mois : les profils prudents se voient proposer des réductions affichées entre 10 et 30 %.
7. Regrouper vos contrats chez le même assureur
Assurer plusieurs biens chez le même assureur déclenche souvent une remise multi-contrats de 5 à 15 %. Les combinaisons les plus courantes :
- voiture et habitation
- voiture et moto ou second véhicule
À négocier explicitement lors du renouvellement.
8. Payer annuellement plutôt que mensuellement
Le paiement mensuel fractionné inclut généralement des frais de gestion implicites, représentant un surcoût de 3 à 6 % par rapport au règlement annuel. Si la trésorerie le permet, le prélèvement unique reste la solution la plus économique.
9. Soigner votre bonus-malus sur le long terme
Chaque année sans sinistre responsable améliore le coefficient de réduction-majoration. À titre de repère : un conducteur au bonus maximum (coefficient 0,50) paie moitié moins qu'un assuré au coefficient de base (1,00). Éviter de déclarer de petits sinistres dont le coût avoisine la franchise préserve ce capital de réduction.
10. Résilier à tout moment grâce à la loi Hamon
Après la première année de contrat, vous pouvez résilier votre assurance auto à tout moment, sans frais ni justification, en vertu de la loi Hamon. Le nouvel assureur se charge en général des démarches. Cette liberté contractuelle renforce votre pouvoir de négociation et facilite le passage à une offre moins chère dès qu'une opportunité se présente.
Certains liens de cet article sont des liens affiliés : FAME peut percevoir une commission si vous souscrivez via ces liens, sans incidence sur les offres présentées ni sur leur classement.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
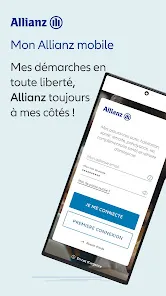
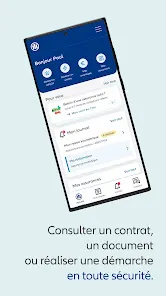
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.