

Filiale d'assurance du Crédit Agricole, Pacifica compte plusieurs millions d'assurés en France et se distribue quasi exclusivement via les caisses régionales du groupe. Ce modèle de bancassurance présente des avantages réels, mais aussi des contraintes que tout candidat à la souscription devrait peser avant de signer.
Présentation de Pacifica
Fondée dans les années 1990, Pacifica couvre particuliers et professionnels sur les lignes classiques : auto, habitation, santé, prévoyance, protection juridique. Les contrats sont distribués exclusivement en agence Crédit Agricole, ce qui rend la souscription difficile sans être déjà client de la banque. Ce choix de distribution conditionne toute l'expérience : pas de devis en ligne, pas de gestion autonome des sinistres, mais un interlocuteur dédié à chaque étape.
Les offres proposées
Pacifica couvre l'ensemble des besoins courants des particuliers :
- En assurance auto, trois niveaux sont disponibles : au tiers, intermédiaire et tous risques. Franchises et garanties varient selon les caisses régionales, car Pacifica n'applique pas de conditions strictement uniformes à l'échelle nationale.
- Les contrats habitation (locataire ou propriétaire) couvrent les risques classiques : dégâts des eaux, incendie, vol, responsabilité civile. Des options domotique et équipements connectés figurent sur certaines formules.
- La complémentaire santé propose des offres individuelles et familiales à plusieurs niveaux de remboursement. Les tarifs se situent dans la moyenne haute du marché pour une couverture intermédiaire.
- La prévoyance et la protection juridique complètent la gamme, souvent proposées lors d'un rendez-vous en agence.
Les tarifs ne sont pas publiés en ligne : un devis personnalisé en agence est nécessaire. À titre indicatif, les contrats auto tous risques pour un profil standard se situent dans une fourchette comparable aux assureurs traditionnels, ni parmi les moins chers du marché ni parmi les plus élevés. Pour évaluer les alternatives, consultez notre guide assurance auto.
Points forts de Pacifica
Plusieurs atouts distinguent Pacifica des acteurs purement numériques :
- Solidité financière : Pacifica bénéficie du poids du groupe Crédit Agricole, l'un des premiers groupes bancaires en France.
- Réseau de réparateurs partenaires bien implanté sur l'ensemble du territoire, ce qui facilite la gestion des sinistres en auto comme en habitation.
- Un service d'assistance disponible 24h/24, inclus généralement dans les contrats auto et habitation.
- Accompagnement en agence : un conseiller dédié reste un avantage concret pour les assurés qui préfèrent traiter leurs dossiers en face à face plutôt qu'en ligne.
- La centralisation banque-assurance au sein du même groupe simplifie la gestion administrative pour les clients multi-équipés.
Points faibles de Pacifica
Ces atouts ont un revers :
- Tarifs peu compétitifs face aux assureurs en ligne et aux acteurs entrée de gamme : à garanties comparables, Pacifica revient généralement plus cher.
- Aucune souscription en ligne : le passage obligatoire par une agence Crédit Agricole exclut de fait les clients qui cherchent à comparer et souscrire rapidement depuis chez eux.
- Hétérogénéité régionale : les conditions et tarifs variant d'une caisse à l'autre, les comparaisons d'une région à l'autre restent délicates.
- Résiliation plus complexe que chez les assureurs numériques : la démarche nécessite généralement un passage en agence, là où d'autres permettent de le faire en ligne en quelques minutes.
- Fidélité peu récompensée : les mécanismes de récompense automatique pour les assurés anciens restent limités par rapport à certains concurrents.
Pour qui est fait Pacifica ?
Pacifica s'adresse en priorité aux clients fidèles du Crédit Agricole qui souhaitent centraliser banque et assurance et qui privilégient le contact humain en agence. La solidité d'un grand groupe peut aussi primer sur la recherche du tarif le plus bas, notamment pour des besoins en prévoyance ou des patrimoines à protéger. En revanche, si vous utilisez les comparateurs et préférez souscrire en ligne, des offres plus compétitives existent sur le marché. Notre comparatif assurance recense les principales alternatives pour choisir en connaissance de cause.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Pacifica · Mes AssurancesAndroid 4,6/5
Relevé du 11 octobre 2026
La fiche iOS n’est pas documentée dans ce relevé.
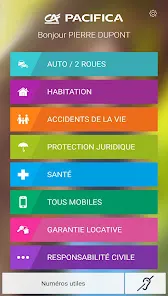
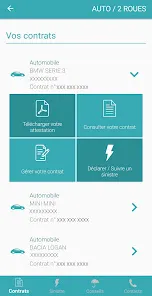
L’éditeur annonce une application pour déclarer un sinistre avec photos, éditer des attestations d’assurance, consulter le détail des contrats, et, pour les assurés santé, suivre les remboursements et télécharger la carte de tiers payant.
Exemples d’avis reformulés par FAME
Déclaration de sinistre bloquée
Cet utilisateur trouve l’application claire pour consulter ses contrats, mais rapporte une erreur technique à l’envoi de la déclaration de sinistre, même après plusieurs essais et sur un autre téléphone.
Consulter les avis sourceAccès du conjoint impossible
Ce retour juge l’application correcte pour la complémentaire santé, mais regrette que l’accès passe par les identifiants Crédit Agricole du titulaire, ce qui empêcherait le conjoint de consulter ses remboursements.
Consulter les avis sourceErreur à l’envoi du sinistre
Cet utilisateur apprécie la consultation des contrats et attestations, mais rapporte, après deux jours et une dizaine de tentatives, une erreur technique systématique lors de la soumission d’un sinistre.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.