
Avis Fortuneo Vie 2026 : frais, fonds euros et rendement
 Par Alexandre Le Hégarat · Mis à jour le
Assurance vie Fortuneo : frais réels, fonds euros 2025, règle des 30 % d'UC et simulation à 10 ans face à Linxea Spirit 2, Lucya Cardif et BoursoVie.

* Tarifs et conditions indicatifs, à vérifier sur le site du fournisseur avant souscription. Lien partenaire.
Fortuneo Vie est le contrat d'assurance vie de la banque en ligne Fortuneo, assuré par Suravenir, la filiale vie du Crédit Mutuel Arkéa. Sur le papier, il coche les cases d'un bon contrat en ligne : 0 € de frais d'adhésion, de versement, d'arbitrage et de sortie, deux fonds euros, une gestion libre ou sous mandat, et une prime de bienvenue de 200 € jusqu'au 31 octobre 2026.
En pratique, son intérêt se joue sur un point que la publicité résume mal : le rendement « jusqu'à 4,5 % net » du fonds Suravenir Opportunités 2 dépend de la part d'unités de compte de votre contrat, et ce fonds ne garantit le capital qu'à 97 %. Nous avons relu la notice du contrat, le document d'informations clés (DIC, mis à jour le 20/11/2025) et les pages officielles de fortuneo.fr (relevé du 8 octobre 2026) pour chiffrer ce que vaut vraiment ce contrat face à Linxea Spirit 2, Lucya Cardif et BoursoVie.
Notre verdict et l'offre en cours
Note FAME : 3,8/5. Fortuneo Vie est un bon contrat pour l'épargnant qui veut principalement un fonds euros performant, avec une poche d'unités de compte raisonnable, et qui gère seul son contrat en ligne. Il devient moins compétitif dès que l'on veut investir massivement en ETF : le catalogue de trackers est court et les frais de gestion sur les unités de compte (0,75 % par an) dépassent ceux des meilleurs contrats de courtiers en ligne (0,50 %).
Offre de bienvenue (relevée le 8 octobre 2026) :
- 200 € offerts pour une 1re adhésion à Fortuneo Vie avec un versement initial d'au moins 2 000 €, code opération BIENVENUE200 ;
- dossier complet reçu entre le 20 juillet et le 31 octobre 2026 (offre initialement prévue jusqu'au 31 août, prolongée) ;
- valable en gestion libre comme en gestion sous mandat, une offre par personne, non cumulable avec le parrainage ;
- prime versée au plus tard trois mois après réception du dossier, sur un compte bancaire ou un compte espèces Fortuneo ;
- Fortuneo peut reprendre la prime si vous renoncez au contrat ou le rachetez totalement dans les douze mois.
Cette prime représente 10 % d'un versement de 2 000 €, ce qui est appréciable, mais elle ne doit pas décider seule du choix d'un contrat que vous garderez au moins huit ans pour profiter de la fiscalité.
Fortuneo Vie en bref
| Caractéristique | Fortuneo Vie |
|---|---|
| Type de contrat | Contrat d'assurance vie de groupe multisupport n°2135 |
| Assureur | Suravenir (groupe Crédit Mutuel Arkéa) |
| Distributeur | Fortuneo, marque d'Arkéa Direct Bank, courtier en assurance (ORIAS 07 008 441) |
| Versement initial minimum | 100 € en gestion libre, 300 € en gestion sous mandat |
| Versements libres | 100 € minimum, 100 € minimum par support choisi en gestion libre |
| Versements programmés | 50 € minimum par mois, trimestre, semestre ou an |
| Fonds euros | Suravenir Rendement 2 et Suravenir Opportunités 2 (gestion libre), Suravenir Rendement (mandat) |
| Supports | Plus de 200 supports annoncés : fonds, SCPI, SCI, OPCI, FCPR, ETF, fonds obligataires datés |
| Modes de gestion | Gestion libre ou gestion sous mandat (trois formules) |
| Délai de renonciation | 30 jours calendaires |
Suravenir annonce plus de 50,5 milliards d'euros d'encours en assurance vie (chiffre affiché par Fortuneo). C'est aussi l'assureur de plusieurs contrats concurrents, comme Linxea Avenir 2, ce qui explique que les fonds euros Suravenir reviennent souvent dans les comparatifs. Pour l'avis sur la banque elle-même (cartes, compte, Bourse), voyez notre avis complet sur Fortuneo.
L'adhésion se fait en ligne avec une pièce d'identité, un avis d'imposition de moins de 12 mois (ou à défaut un second justificatif d'identité et un justificatif de domicile) et un RIB à votre nom. Si vous n'avez pas de compte chez Fortuneo, il faut signer une convention d'ouverture de compte de dépôt sans moyen de paiement : c'est sur ce compte que la prime de bienvenue est versée.
Les frais : ce qui est à 0 € et ce qui ne l'est pas
La grille officielle (notice du contrat, édition d'octobre 2023, et page fortuneo.fr relevée le 8 octobre 2026) est la suivante :
| Frais | Gestion libre | Gestion sous mandat |
|---|---|---|
| Adhésion et versements | 0 % | 0 % |
| Arbitrages | 0 € | 0 € (inclus dans le mandat) |
| Rachat | 0 € (hors fiscalité, hors supports ETF) | 0 € |
| Gestion annuelle, fonds Suravenir Rendement 2 | 0,60 % | Non disponible |
| Gestion annuelle, fonds Suravenir Opportunités 2 | 3 % maximum | Non disponible |
| Gestion annuelle, fonds Suravenir Rendement | Non disponible | 0,60 % |
| Gestion annuelle, unités de compte | 0,75 % | 0,85 % |
| Opérations sur ETF | 0,10 % des montants investis ou désinvestis | 0,10 % des montants investis ou désinvestis |
| Rente | 3 % sur quittances d'arrérages | 3 % sur quittances d'arrérages |
| Remise de titres (rachat total, décès, terme) | 1 % des fonds gérés réglés en titres | 1 % des fonds gérés réglés en titres |
Trois points méritent d'être lus de près :
- Les 3 % maximum sur Suravenir Opportunités 2. Ce n'est pas un prélèvement fixe : le rendement publié est net de ces frais, mais ce plafond explique pourquoi le capital n'est garanti qu'à 97 % par an sur ce fonds. Plusieurs avis clients négatifs parlent de « frais cachés » de 3 % : il s'agit de cette ligne, écrite noir sur blanc dans la notice.
- 0,75 % sur les unités de compte. C'est dans la moyenne des banques en ligne, mais au-dessus de Linxea Spirit 2 et Lucya Cardif (0,50 %). Sur dix ans, l'écart se chiffre en centaines d'euros pour 10 000 € investis (voir la simulation plus bas).
- Les frais propres aux supports. Chaque fonds a ses propres frais de gestion, prélevés par la société de gestion. Le DIC du contrat chiffre l'incidence totale des coûts entre 0,92 % et 6,63 % par an sur 8 ans selon les supports choisis : un fonds actif cher peut annuler l'avantage du « 0 € de frais d'entrée ».
Les deux fonds euros et leur mécanique
En gestion libre, Fortuneo Vie propose deux fonds euros créés en 2022. Aucun des deux ne garantit le capital à 100 % : la garantie porte sur les sommes versées diminuées des frais annuels de gestion. C'est la principale différence avec un fonds euros classique, et elle doit être comprise avant de souscrire.
Suravenir Rendement 2 : 2,1 % net en 2025
Adossé à l'actif général de Suravenir, majoritairement obligataire, ce fonds a servi 2,1 % net de frais de gestion en 2025, hors prélèvements sociaux. Sa garantie en capital est de 99,4 % par an (frais de gestion de 0,60 %). Condition d'accès : chaque versement qui l'alimente doit comporter au minimum 30 % d'unités de compte. Les arbitrages vers ce fonds sont en revanche possibles.
Suravenir Opportunités 2 : de 3 % à 4,5 % net selon la part d'unités de compte
Adossé à l'actif dynamique de Suravenir, plus diversifié, ce fonds a servi en 2025 un taux qui dépend de la part moyenne d'unités de compte de votre contrat sur l'année :
| Part moyenne d'UC sur le contrat en 2025 | Rendement net 2025 de Suravenir Opportunités 2 | Bonus 2026 annoncé |
|---|---|---|
| Moins de 30 % | 3 % | Aucun |
| De 30 % à 50 % | 3,5 % | +0,5 % net |
| De 50 % à 70 % | 4 % | +1 % net |
| Plus de 70 % | 4,5 % | +1,5 % net |
Sa garantie en capital est de 97 % par an (frais de gestion de 3 % maximum). Il est accessible à l'adhésion et sur tous les nouveaux versements, mais pas par arbitrage : on ne peut pas y rapatrier plus tard des sommes logées sur des unités de compte.
La règle des 30 % d'UC, clarifiée. Les conditions de l'offre indiquent qu'une adhésion en gestion libre implique en principe 30 % d'unités de compte. Mais Fortuneo précise qu'« actuellement », Suravenir Opportunités 2 est accessible en gestion libre à 100 % sans condition d'unités de compte (versement initial, libre et programmé), Suravenir se réservant le droit de mettre fin à ces conditions « à tout moment et sans préavis ». La contrainte des 30 % d'UC par versement s'applique donc aujourd'hui au seul fonds Rendement 2. Concrètement, vous pouvez placer 100 % d'un versement sur Opportunités 2 et toucher le taux de base (3 % net en 2025), ou viser le bonus en augmentant votre exposition aux marchés.
Ce que l'on sait de l'historique
Les deux fonds datent de 2022 et Fortuneo n'affiche sur ses pages que le taux 2025 : nous ne reprenons donc pas d'historique plus ancien faute de source officielle lue. Pour 2026, Suravenir annonce reconduire le principe du bonus lié aux unités de compte (jusqu'à +1,5 % net). Ce n'est pas un taux garanti : le rendement final dépendra des résultats de l'assureur.
Le bonus a une logique simple : plus vous prenez de risque sur les marchés, mieux l'assureur rémunère votre fonds euros. Un épargnant à 70 % d'UC touche 4,5 % sur sa petite poche en euros, mais l'essentiel de son épargne reste exposé aux fluctuations boursières. Le « jusqu'à 4,5 % » ne s'applique donc jamais à un contrat sécurisé.
Les unités de compte et ETF disponibles
Fortuneo annonce plus de 200 supports en gestion libre, dont une « Sélection Stars 2026 », des FCPR (private equity), des SCPI, SCI et OPCI, des fonds obligataires datés et plus de 100 fonds labellisés responsables. Le document réglementaire des performances des supports, mis à jour le 8 octobre 2026, compte près de 390 codes ISIN distincts selon notre décompte (une partie n'est accessible qu'en mandat).
Le point faible est l'offre d'ETF : la page dédiée de Fortuneo liste 11 ETF et ETC, principalement Amundi (MSCI World, S&P 500, Nasdaq-100, CAC 40, Topix, marchés émergents, obligations d'entreprises). C'est suffisant pour un portefeuille simple de deux ou trois trackers, mais loin des « plus de 1 100 supports » de Linxea Spirit 2 ou des « plus de 50 ETF » de Lucya Cardif. S'ajoutent 0,10 % de frais à chaque opération sur ETF.
Comme tous les supports en unités de compte, ces fonds présentent un risque de perte en capital : l'assureur garantit le nombre de parts, pas leur valeur.
La gestion sous mandat : trois profils
La gestion sous mandat délègue le choix des supports et les arbitrages à Suravenir. Elle est accessible dès 300 € et se décline en trois formules :
| Formule | Fonds euros Suravenir Rendement | Unités de compte | Durée recommandée |
|---|---|---|---|
| Modérée | 60 % | 40 % | 4 ans |
| Équilibrée | 40 % | 60 % | 6 ans |
| Dynamique | 10 % | 90 % | 8 ans |
Le surcoût est modéré : 0,85 % par an sur les unités de compte au lieu de 0,75 %, soit 0,10 point de plus. On peut changer de formule ou revenir en gestion libre à tout moment. Deux limites : le mandat utilise le fonds Suravenir Rendement (garanti à 100 % mais distinct des deux fonds de la gestion libre), et il ne donne pas accès au bonus de Suravenir Opportunités 2.
Fortuneo publie les performances annualisées, cumulées et calendaires des trois formules depuis le 30/09/2016 (données Suravenir), mais ces chiffres s'affichent dans un module interactif que nous n'avons pas pu relever de façon fiable : consultez-les sur la page gestion sous mandat de fortuneo.fr avant de choisir. À titre de repère, chez Lucya Cardif la gestion déléguée coûte 0,25 % de plus par an, et la gestion pilotée de BoursoVie n'a pas de frais supplémentaires.
Simulation : 10 000 € sur 10 ans face à Linxea Spirit 2, Lucya Cardif et BoursoVie
Aucun contrat ne garantit un rendement en unités de compte. Pour isoler l'effet des frais, nous avons fait deux calculs simples, avec les grilles relevées le 8 octobre 2026 sur les sites officiels.
Scénario 1 : 100 % en unités de compte à 5 % brut par an
Hypothèse : même support rapportant 5 % par an avant frais du contrat, frais de gestion du contrat déduits chaque année, hors frais propres au support, hors frais de transaction ETF et hors fiscalité. Sans frais de contrat, le capital atteindrait 16 289 €.
| Contrat | Frais de gestion UC | Capital après 10 ans | Coût des frais du contrat |
|---|---|---|---|
| Fortuneo Vie (gestion libre) | 0,75 % | 15 108 € | 1 181 € |
| Fortuneo Vie (sous mandat) | 0,85 % | 14 956 € | 1 333 € |
 Linxea Spirit 2 | 0,50 % | 15 493 € | 796 € |
| Lucya Cardif | 0,50 % | 15 493 € | 796 € |
 BoursoVie | 0,75 % | 15 108 € | 1 181 € |
Sur une épargne investie en unités de compte, Fortuneo Vie coûte environ 385 € de plus en dix ans que Linxea Spirit 2 ou Lucya Cardif pour 10 000 € placés, à performance identique. L'écart grandit avec le capital et la durée.
Scénario 2 : 100 % en fonds euros, taux 2025 reconduits
Hypothèse non garantie : chaque fonds sert pendant dix ans le même taux net que celui publié pour 2025, hors prélèvements sociaux et hors bonus temporaires.
| Contrat et fonds euros accessible à 100 % | Taux net 2025 | Garantie en capital | Capital après 10 ans |
|---|---|---|---|
| Fortuneo Vie, Suravenir Opportunités 2 (moins de 30 % d'UC) | 3 % | 97 % | 13 439 € |
| Linxea Spirit 2, fonds euros Nouvelle Génération | 3,08 % | 98 % | 13 544 € |
| Lucya Cardif, Fonds général | 2,75 % | Sommes versées minorées des frais annuels (0,70 %) | 13 117 € |
| BoursoVie, fonds Euro Exclusif | 3 % | Selon notice Generali Vie | 13 439 € |
Sur le fonds euros pur, Fortuneo Vie est au niveau des meilleurs contrats en ligne. Attention toutefois : BoursoVie exige 300 € minimum et réserve son boost de 1,50 % net (2026 et 2027) aux versements comprenant au moins 30 % d'UC ; Linxea annonce aussi un bonus jusqu'à 1,50 % net sur 2026 et 2027 pour son fonds Nouvelle Génération, sous conditions. Ces bonus ne sont pas intégrés au tableau car ils sont temporaires et conditionnels. Pour comparer d'autres contrats, voyez notre comparateur d'assurance vie.
Les quatre contrats côte à côte
| Critère | Fortuneo Vie | Linxea Spirit 2 | Lucya Cardif | BoursoVie |
|---|---|---|---|---|
| Assureur | Suravenir | Spirica | Cardif Assurance Vie | Generali Vie |
| Versement initial minimum | 100 € | 500 € | 500 € | 300 € |
| Frais de versement | 0 % | 0 % | 0 % | 0 % |
| Frais de gestion UC | 0,75 % | 0,50 % | 0,50 % | 0,75 % |
| Fonds euros, taux net 2025 | 2,1 % et 3 % à 4,5 % | 3,08 % et 3,26 % | 2,75 % (deux fonds) | 3 % |
| Nombre de supports annoncé | Plus de 200 | Plus de 1 100 | Plus de 2 300 | Plus de 600 |
| Gestion pilotée, surcoût | +0,10 % sur UC | +0,20 % (OTEA) ou +0,70 % (Yomoni) | +0,25 % | 0 € |
Linxea Spirit 2 et Lucya Cardif l'emportent clairement pour un investisseur en ETF. Notre avis sur Linxea Spirit 2 détaille ses frais et ses fonds euros.
Ce que disent les épargnants
Les avis en ligne sur l'assurance vie Fortuneo sont peu nombreux et plutôt sévères. Sur opinion-assurances.fr, le contrat affiche 1,6/5 sur 27 avis (relevé le 8 octobre 2026), avec des reproches récurrents : difficultés techniques sur l'espace en ligne, délais de rachat jugés longs, attente au téléphone, performances décevantes de certains mandats et frais de 3 % perçus comme cachés. L'échantillon est très faible et non représentatif des clients de Fortuneo, mais les critiques convergent.
Sur les forums d'épargnants (Finary, Reddit r/vosfinances), les discussions portent surtout sur les frais du contrat et sur le choix entre Fortuneo Vie et des contrats de courtiers en ligne. Le message utile : la qualité du fonds euros dynamique est reconnue, la gamme d'ETF et le niveau de frais sur UC beaucoup moins.
Points forts et points faibles
Points forts
- 0 € de frais d'adhésion, de versement, d'arbitrage et de rachat.
- Accessible dès 100 € en gestion libre, versements programmés dès 50 €.
- Suravenir Opportunités 2 accessible aujourd'hui à 100 %, avec 3 % net servi en 2025 sans unités de compte.
- Bonus de rendement lisible pour ceux qui investissent déjà en UC (jusqu'à 4,5 % net en 2025).
- Gestion sous mandat peu chère (+0,10 point sur les UC).
- Prime de 200 € jusqu'au 31 octobre 2026.
Points faibles
- Fonds euros garantis à 97 % ou 99,4 % seulement, et non à 100 %.
- Opportunités 2 inaccessible par arbitrage, et accès sans condition révocable sans préavis.
- 0,75 % de frais sur les UC, au-dessus des contrats Linxea Spirit 2 et Lucya Cardif.
- Seulement 11 ETF et ETC listés, plus 0,10 % par opération.
- Avis clients rares et négatifs sur le service et les délais.
Pour qui Fortuneo Vie est-il fait ?
Fortuneo Vie se défend bien pour un épargnant qui veut avant tout un fonds euros rémunérateur, avec éventuellement une petite poche d'unités de compte, et qui accepte une garantie en capital légèrement inférieure à 100 %. Il intéresse aussi les clients Fortuneo qui veulent tout regrouper dans une seule banque, ou les débutants qui veulent démarrer avec 100 €.
Il est moins adapté à l'investisseur qui veut bâtir un portefeuille d'ETF à bas coût : Linxea Spirit 2 et Lucya Cardif offrent plus de choix et des frais plus faibles sur les UC. Il ne convient pas non plus à qui exige une garantie intégrale du capital : vérifiez alors dans la notice que la garantie du fonds euros porte sur 100 % des sommes nettes investies, et pas seulement sur les sommes diminuées des frais annuels, ou restez sur les livrets réglementés. Rien n'empêche par ailleurs de détenir plusieurs contrats pour profiter des points forts de chacun. Pour les règles de fiscalité et de transmission, voyez notre guide complet de l'assurance vie 2026.
Ce contenu est informatif et ne constitue pas un conseil en investissement personnalisé. Les rendements passés ne préjugent pas des rendements futurs ; les unités de compte présentent un risque de perte en capital.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
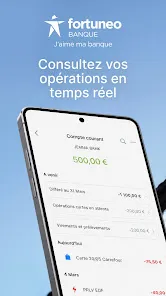
 Fortuneo - ma banque en ligneiOS 4,5/5 · Android 4,4/5
Relevé du 11 octobre 2026
L’éditeur annonce l'affichage des opérations et du solde, les virements classiques et instantanés, le réglage des plafonds de carte et des paiements en ligne, ainsi que des outils de bourse comme le suivi de portefeuille.
Exemples d’avis reformulés par FAME
Ouverture lente, solde décalé
Cet utilisateur jugeait l'ouverture de l'application très longue, un solde décalé de plusieurs jours malgré les opérations en temps réel, et des libellés de menus peu intuitifs.
Consulter les avis sourceNotifications paiement ambiguës
Ce retour rapporte une même notification pour un paiement et pour un remboursement par carte, ainsi que des connexions parfois impossibles ou demandant le mot de passe après l'empreinte.
Consulter les avis sourceOutils manquants selon cliente
Cette cliente, venue du Crédit Agricole, regrettait des paiements longtemps en attente, l'absence de solde prévisionnel, des catégories trop vagues et des bugs fréquents.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.