

Studio meublé, chambre en résidence Crous ou colocation à quatre : dès que vous signez un bail, l'assurance habitation devient obligatoire, statut étudiant ou pas. La bonne nouvelle, c'est qu'un petit logement coûte peu à assurer : les tarifs d'appel des offres étudiantes relevés le 7 octobre 2026 démarrent entre 36 et 48 euros par an environ.
Le piège n'est donc pas le prix, mais le contenu. Un contrat « minimum légal » protège le propriétaire, pas forcément votre ordinateur. Voici les règles, les cas particuliers et des tarifs réels pour choisir sans payer pour rien.
L'assurance habitation est-elle obligatoire pour un étudiant ?
Oui, dès que vous êtes locataire. La loi n°89-462 du 6 juillet 1989 impose au locataire de s'assurer contre les risques locatifs : article 7 pour un logement vide, article 25-3 pour un meublé, article 25-12 pour un bail mobilité, souvent utilisé pour un stage ou un semestre. Être étudiant, boursier ou mineur ne change rien.
Concrètement, vous devez remettre une attestation d'assurance au bailleur (ou à l'agence) à la remise des clés, puis une fois par an s'il vous la demande.
Ce qui se passe si vous ne vous assurez pas
Selon service-public.fr, le bailleur doit d'abord vous adresser une mise en demeure par commissaire de justice. Vous avez alors un mois pour fournir l'attestation. Passé ce délai, il peut :
- demander la résiliation du bail, si le bail contient une clause en ce sens ;
- souscrire lui-même une assurance pour votre compte, et vous la refacturer par douzièmes ajoutés au loyer, avec une majoration qui peut atteindre 10 % de la prime.
Cette assurance « pour compte » couvre en général uniquement les risques locatifs : vous payez plus cher pour être moins bien protégé. S'assurer soi-même est toujours plus rentable.
Crous, colocation, chez l'habitant, chez les parents : les cas particuliers
Résidence Crous
Le réseau des Crous l'écrit noir sur blanc dans son guide du résident (mis à jour le 2 septembre 2026) : l'attestation d'assurance habitation est obligatoire pour obtenir les clés, et elle doit couvrir l'incendie, l'explosion, le dégât des eaux et la responsabilité civile. Pour une chambre de 9 à 18 m², les assureurs proposent leurs tarifs les plus bas, parfois sous la barre des 4 euros par mois.
Colocation
Deux options sont admises par service-public.fr : un contrat unique souscrit par un colocataire, à condition que tous les colocataires soient nommés au contrat, ou un contrat individuel pour chacun. Le contrat commun est le moins cher, mais il crée une dépendance : si le souscripteur part ou cesse de payer, les autres se retrouvent découverts. À chaque départ ou arrivée, faites mettre à jour le bail et le contrat. Chez Luko by Allianz Direct comme chez Leocare, l'ajout de colocataires au même contrat est annoncé sans surcoût.
Chambre chez l'habitant
Le cadre juridique dépend du contrat signé avec votre hôte, et l'assurance de ce dernier ne vous couvre pas automatiquement. Demandez-lui par écrit ce que son contrat prévoit pour un occupant. Dans le doute, une formule « chambre chez l'habitant » reste peu coûteuse (5,28 euros par mois chez Leocare, relevé le 7 octobre 2026) et protège au moins votre responsabilité et vos affaires.
Logement loué par vos parents ou rattaché à leur contrat
Si vous vivez chez vos parents, leur multirisque habitation vous couvre en principe comme membre du foyer. Si vous louez un studio à part, leur contrat ne couvre pas d'office ce second logement : certains assureurs proposent une extension « logement étudiant » au contrat familial, d'autres non. Faites-la confirmer par écrit avant la remise des clés, avec une attestation au nom du locataire et à l'adresse du studio, sinon le bailleur la refusera.
Risques locatifs ou multirisque : quelles garanties prendre ?
Le minimum légal, ce sont les risques locatifs : les dommages causés au logement loué par un incendie, une explosion ou un dégât des eaux. Ce socle protège le propriétaire. Il ne rembourse ni vos biens, ni les dégâts chez le voisin du dessous.
| Garantie | Risques locatifs seuls | Multirisque habitation |
|---|---|---|
| Dommages au logement (incendie, explosion, dégât des eaux) | Oui | Oui |
| Recours des voisins et des tiers | Selon contrat | Oui |
| Responsabilité civile vie privée | Non | Oui, en général |
| Vos meubles et affaires | Non | Oui, dans la limite du capital choisi |
| Vol, vandalisme | Non | Selon formule |
| Bris de glace, dommages électriques | Non | Selon formule |
La responsabilité civile vie privée, souvent déjà payée par vos parents
La responsabilité civile vie privée couvre les dommages que vous causez à autrui au quotidien (vous renversez un vélo, vous cassez le téléphone d'un ami). Elle est le plus souvent incluse dans la multirisque des parents et s'étend aux enfants selon la définition des assurés du contrat, parfois avec une limite d'âge ou de rattachement fiscal. Vérifiez les conditions générales avant de payer deux fois. Attention : elle ne remplace pas l'assurance de votre propre logement, qui reste obligatoire.
Ordinateur, téléphone, vélo : le vrai sujet
Pour un étudiant, le bien le plus précieux est souvent l'ordinateur portable. Or il n'est couvert hors du logement que par une option « appareils nomades », et contre le vol seulement si la formule inclut le vol. Exemple relevé le 7 octobre 2026 : chez Leocare, l'option vol et vandalisme couvre le matériel informatique jusqu'à 2 000 euros pour 17,76 euros par an. Comparez toujours le montant de la franchise à la valeur de l'appareil : avec une franchise de 250 euros, un téléphone de 300 euros ne vaut presque pas la déclaration.
Combien coûte une assurance habitation étudiant en 2026 ?
Les prix ci-dessous sont des tarifs d'appel publiés par les assureurs ou par un comparateur, pour un profil donné. Votre devis dépendra de la ville, de la surface, de l'étage, du capital mobilier et de la franchise.
| Offre | Tarif relevé | Profil et conditions | Source et date |
|---|---|---|---|
| Leocare (néo-assurance) | 3,45 €/mois (37,26 €/an) | Chambre en cité U, mobilier 2 500 €, franchise 100 €. Studio : 6,92 €/mois | Site Leocare, relevé le 7 octobre 2026 |
| Luko by Allianz Direct | Dès 3,96 €/mois (minimum légal), dès 4,90 €/mois (formule étendue avec vol) | 20 ans, studio de 20 m² à Rennes, mobilier 5 000 €, franchise 225 € | Site Luko, relevé le 7 octobre 2026 |
| Heyme (offre des mutuelles étudiantes) | Dès 36 €/an | Étudiants dès 16 ans, tarif selon le type de logement | Site Heyme, relevé le 7 octobre 2026 |
| Direct Assurance, formule Essentielle | 5,56 €/mois | 20 ans, studio meublé de 25 m² à Niort, sans vol ni bris de glace | Relevé Selectra de février 2026 (le site de l'assureur n'affiche pas de prix étudiant) |
À titre de repère, Direct Assurance indique sur son propre guide un budget moyen de 60 à 120 euros par an pour un étudiant. Les écarts de tarif d'appel entre ces offres se jouent à quelques euros par mois : regardez d'abord ce qui est couvert, puis le montant de la franchise. Pour comparer à garanties égales, passez par notre comparateur d'assurance habitation, et pour aller chercher le prix plancher, lisez nos pistes pour une assurance habitation pas chère.
Direct Assurance pour un logement étudiant : ce qu'il faut savoir
Direct Assurance propose trois formules habitation (Essentielle, Confort, Confort Plus) et une page dédiée aux étudiants, avec un contrat présenté comme moins cher qu'une assurance logement classique. Les garanties annoncées couvrent la responsabilité civile, l'incendie, le dégât des eaux, les événements climatiques et, selon la formule, le vol et le bris de glace. Côté service, l'assureur met en avant un réseau de 800 entreprises partenaires et un relogement à l'hôtel jusqu'à 10 jours si le logement devient inhabitable.
Deux chiffres figurent sur son site, relevés le 7 octobre 2026 : une économie moyenne de 70 euros (étude IPSOS MRH de juillet 2025, toutes formules confondues, par rapport à la concurrence) et l'offre « Mois Directs », qui rembourse 2, 3 ou 4 mois sur le contrat le plus cher pour 2, 3 ou 4 contrats souscrits. Ce dernier avantage parle surtout à un étudiant qui assure aussi une voiture ou un scooter chez eux.
Les limites : aucun tarif étudiant n'est affiché publiquement (il faut passer par le devis), et la formule d'entrée exclut le vol et le bris de glace selon le relevé Selectra. Pour une chambre Crous où seul le minimum compte, Leocare ou Luko affichent des tarifs d'appel plus bas. Notre avis complet sur Direct Assurance détaille le reste de la gamme.
Changer ou résilier son assurance habitation étudiant
Trois situations reviennent chaque année chez les étudiants :
- Après un an de contrat : depuis la loi Hamon, vous pouvez résilier à tout moment, sans frais ni justificatif. La résiliation prend effet un mois après réception de la demande par l'assureur. Le détail est dans notre guide sur la loi Hamon et la résiliation d'assurance.
- En fin de bail ou en cas de déménagement : le changement de domicile permet de résilier, même avant un an, dans les trois mois qui suivent le déménagement. Effet un mois après la demande. Chez Luko, un préavis de 30 jours est indiqué lorsque vous quittez votre logement étudiant.
- Si vous restez locataire : c'est le nouvel assureur qui effectue la résiliation pour vous, afin qu'il n'y ait aucun trou de couverture.
Pensez à résilier dès la remise des clés de fin de bail : un contrat oublié continue d'être prélevé pendant les vacances. Nos modèles et délais sont regroupés dans le guide pour résilier son assurance.
Bien choisir en 5 vérifications
- Le bail : vide, meublé, mobilité ou Crous, l'obligation est la même. Seul le niveau de garanties change.
- L'attestation : à votre nom, à l'adresse exacte, avec les risques locatifs mentionnés. En colocation, tous les noms doivent y figurer.
- Le contrat des parents : vérifiez s'il couvre déjà votre responsabilité civile vie privée, et s'il propose une extension pour votre logement.
- Le capital mobilier : estimez vos affaires au plus juste (ordinateur, vélo, vêtements). Un capital de 2 500 euros suffit souvent pour une chambre.
- La franchise : une franchise basse coûte un peu plus cher, mais une franchise de 225 à 250 euros rend inutiles les petits sinistres.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
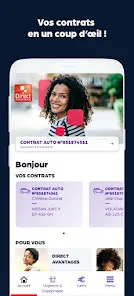
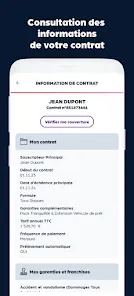
 Direct AssuranceiOS 4,0/5 · Android 3,1/5
Relevé du 11 octobre 2026
L’éditeur annonce l’envoi de justificatifs par photo avec suivi du dossier, la modification et le suivi du contrat, la déclaration et le suivi d’un sinistre auto, ainsi que le dépannage par géolocalisation.
Exemples d’avis reformulés par FAME
Envoi des photos bloqué
Cet utilisateur rapporte n’avoir pas réussi à accéder à la partie photo du véhicule et dit que des photos JPEG ont été refusées.
Consulter les avis sourceEnvoi réussi, photos allégées
Cet utilisateur indique n’avoir rencontré aucun problème pour envoyer ses photos après avoir réglé son appareil en basse résolution.
Consulter les avis sourceAlerte dossier en erreur
Ce retour signale qu’ouvrir une alerte sur un dossier affichait un message d’erreur technique, pendant environ trois semaines, gênant le suivi d’un sinistre.
Consulter les avis sourceVoir les captures officielles de l’application
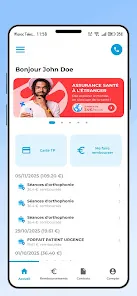
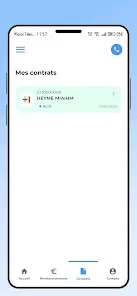
 Mutuelle HEYMEiOS 1,3/5 · Android 2,1/5
Relevé du 11 octobre 2026
L’éditeur annonce l’accès aux détails des contrats, le suivi des remboursements avec téléchargement des décomptes, le téléchargement de la carte d’adhérent dématérialisée et un moyen de contacter le service client.
Exemples d’avis reformulés par FAME
Boutons et profils familiaux
Cet utilisateur estime que les boutons servent surtout à écrire au service client et regrette l’absence de profil par personne en formule familiale.
Consulter les avis sourceConnexion impossible en 2022
Ce retour rapporte, en 2022, une dizaine de tentatives de connexion sans accès apparent aux services, avec un message demandant de réessayer plus tard.
Consulter les avis sourceSimple mais injoignable
Ce retour décrit l’offre comme simple d’utilisation et dématérialisée, tout en notant que la mutuelle est difficile à joindre par téléphone.
Consulter les avis sourceVoir les captures officielles de l’application
 Mon Allianz mobileiOS 4,0/5 · Android 3,7/5
Relevé du 11 octobre 2026
L’éditeur annonce la consultation des contrats et documents, la présentation de la carte de tiers payant, la déclaration de sinistre auto ou habitation et la saisie du relevé kilométrique annuel.
Exemples d’avis reformulés par FAME
Déconnexions à répétition
Cet utilisateur signale, sur Android récent, des déconnexions à chaque changement d’onglet, des documents difficiles à afficher et des chargements sans fin.
Consulter les avis sourceMise à jour et kilométrage
Ce retour décrit une connexion digitale impossible après mise à jour, des déconnexions rapides et une saisie du kilométrage avec photo jugée laborieuse.
Consulter les avis sourceInterface et plantages
Ce retour juge l’interface peu adaptée au smartphone, signale une page de simulation de remboursement non fonctionnelle et des plantages fréquents, y compris après réinstallation.
Consulter les avis sourceVoir les captures officielles de l’application
 Leocare · Assurance auto, moto, logementAndroid 4,2/5
Relevé du 11 octobre 2026
Note non disponible dans notre relevé.
L’éditeur annonce une application d’assurance mobile permettant de scanner ses documents, consulter attestations et contrats, activer ou désactiver certaines options comme le conducteur secondaire, et suivre la dépanneuse en temps réel.
Exemples d’avis reformulés par FAME
Service client difficile
Ce retour décrit un service client peu clair, des réponses répétées à l’identique, des délais de résiliation jugés longs et une difficulté à joindre rapidement un conseiller.
Consulter les avis sourceAppli fluide, support critiqué
Cet utilisateur trouve l’application bien présentée et fluide pour retrouver ses documents, mais critique le suivi par e-mail du service client et la procédure de suppression du compte.
Consulter les avis sourceRésiliation et courriers
Cet utilisateur indique que l’application fonctionnait, mais décrit après trois ans une résiliation compliquée, des cartes vertes tardives ou en double, des e-mails hors sujet et des hausses annuelles.
Consulter les avis sourceVoir les captures officielles de l’application
 Luko - Néo-assurance n°1Android 3,4/5
Relevé du 11 octobre 2026
La fiche iOS n’est pas documentée dans ce relevé.
L’éditeur annonce une application d’assurance permettant de télécharger ou partager son attestation, déclarer un sinistre avec documents, photos et vidéos, suivre l’état du dossier, et ajouter des bénéficiaires ou des options.
Exemples d’avis reformulés par FAME
Support et bug après Allianz
Ce retour critique le support depuis le passage sous Allianz et rapporte une impossibilité de modifier un contrat en ligne, avec un message d’erreur inattendu.
Consulter les avis sourceSinistre apprécié, appli confuse
Cet utilisateur salue le traitement des sinistres et l’équipe, mais trouve l’application peu intuitive, notamment lors de l’ajout de documents, où il n’a pas pu revenir en arrière après avoir cliqué sur suivant.
Consulter les avis sourceSouscription à recommencer
Cet utilisateur rapporte avoir dû recommencer huit fois la souscription d’une assurance habitation, chaque retour en arrière ou erreur réinitialisant tout le parcours, selon son témoignage en 2021.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.