


Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
La réponse courte
On ne peut pas désigner Cofidis ou Cetelem comme le moins cher. Nous n'avons pas relevé deux devis strictement comparables (même montant, même durée, même profil, mêmes options), et sans cela toute affirmation serait un pari. Ce qui est établi par leurs pages officielles : les deux proposent une simulation et un prêt personnel, l'accord reste soumis à l'étude de votre dossier, et le coût final dépend de paramètres que seul un devis personnalisé fixe.
Cet article ne remplace donc pas un devis. Il vous donne les critères à regarder et une façon de faire le calcul vous-même.
Ce que disent les pages officielles
Relevé du 10 octobre 2026. Les montants sont des plafonds indicatifs affichés, pas des promesses.
| Critère |  Cofidis |  Cetelem | À faire |
|---|---|---|---|
| Montant maximum indicatif | Jusqu'à 35 000 € | Jusqu'à 75 000 € | Vérifier le montant ouvert à votre projet |
| Nature du prêt | Prêt personnel, taux fixe | Prêt personnel | Ne pas confondre avec un crédit renouvelable |
| Coût variable | Le taux varie selon le montant et la durée | Assurance facultative indiquée séparément | Demander un devis avec et sans assurance |
| Pièces demandées | Variables selon le parcours | Variables selon le parcours | Les lister avant de déposer le dossier |
| Promesse d'accord | Aucune, étude du dossier | Aucune, étude du dossier | Une simulation n'est pas un accord |
Autre limite : les pages Cetelem n'affichent pas toujours les mêmes minimums ni les mêmes durées selon le parcours suivi. Nous ne donnons donc aucune plage universelle. Paramétrez la simulation avec votre projet réel et notez ce qu'elle affiche.
Quel critère selon votre profil
Besoin modéré. Si votre projet reste sous 35 000 €, les deux sont envisageables sur le papier. Le plafond ne départage rien : comparez le coût total sur la même durée.
Besoin élevé. Au-delà de 35 000 €, seule la page Cetelem annonce un plafond supérieur, jusqu'à 75 000 €. Cela reste un maximum indicatif, accordé ou non après étude de votre dossier.
Mensualité à tenir. Fixez d'abord la mensualité que votre budget supporte, puis regardez ce que chaque offre propose à cette contrainte. Une durée plus longue baisse la mensualité mais n'est pas gratuite : le coût total change.
Souhait d'assurance. Chez Cetelem, l'assurance facultative est indiquée séparément. Comparez la protection offerte (ce qui est couvert, dans quels cas), pas seulement son prix mensuel.
Plusieurs demandes en vue. Évitez de multiplier les demandes sans réflexion. Simulez d'abord, retenez deux offres, puis vérifiez les modalités et justificatifs avant de déposer une demande.
Simuler un prêt personnel chez Cofidis Lien officiel non affilié.
Simuler un prêt personnel chez Cetelem Lien officiel non affilié.
Un calcul pédagogique, avec des chiffres inventés
Les chiffres ci-dessous sont hypothétiques. Ils ne correspondent à aucune marque, aucun taux ni aucun prix réel, et ce ne sont pas des offres. Imaginons deux propositions non marquées, A et B, pour 10 000 € sur 48 mois.
- Mensualité A : 240 €. Mensualité B : 235 €.
- Total des mensualités : A, 240 × 48 = 11 520 € ; B, 235 × 48 = 11 280 €, hors assurance et frais non inclus.
- Écart : 5 € par mois, soit 240 € sur la durée (5 × 48). B paraît meilleure.
Ajoutons maintenant une assurance facultative : 8 € par mois pour A, 14 € par mois pour B. Sur 48 mois, cela fait 384 € pour A et 672 € pour B. Les totaux deviennent 11 904 € pour A et 11 952 € pour B. L'ordre s'inverse : A repasse devant, de 48 €.
Deux enseignements. D'abord, comparer les seules mensualités peut tromper. Ensuite, ces assurances ne sont pas forcément équivalentes : il faut comparer la protection, pas seulement le prix. Le TAEG, lui, se relit sur chaque devis. Nous ne le calculons pas ici et nous n'en inventons aucun.
Les limites de ce calcul
Le calcul ci-dessus additionne des mensualités. Il ne remplace pas le TAEG indiqué sur un devis, qui intègre les coûts nécessaires à l’obtention du crédit. L’assurance facultative se compare séparément. Il ignore aussi les frais éventuels non inclus dans la mensualité et ne dit rien de votre acceptation. Une simulation n'est pas un accord : la décision se prend après étude de votre dossier.
Pour élargir la comparaison au-delà de ces deux noms, consultez notre comparateur de crédit conso. Pour un projet de véhicule, notre guide sur comment payer moins d'intérêts sur un crédit auto détaille d'autres leviers.
Notre méthode documentaire
Nous nous sommes limités aux pages officielles, relevées le 10 octobre 2026, et n'avons pas testé les produits. Sources consultées : le prêt personnel Cofidis, le prêt personnel Cetelem, la simulation Cetelem et la fiche officielle Service-public F2435. Les prix et conditions variables restent à vérifier avant tout engagement.
Pour le détail de chaque établissement, voyez notre avis Cofidis et notre avis Cetelem.
Simuler un prêt personnel chez Cofidis Lien officiel non affilié.
Simuler un prêt personnel chez Cetelem Lien officiel non affilié.
Rappel : un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Cofidis, app crédit et budgetiOS 4,5/5 · Android 3,9/5
Relevé du 11 octobre 2026
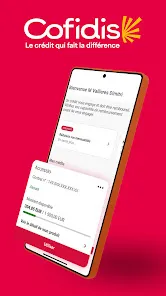
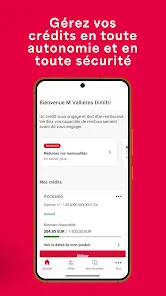
L’éditeur annonce une application pour consulter ses produits Cofidis, accéder aux contrats, e-relevés et tableaux d’amortissement, contacter un conseiller par messagerie sécurisée ou WhatsApp, et suivre ses paiements en plusieurs fois.
Exemples d’avis reformulés par FAME
Déconnexion et lecteur d'écran
Cet utilisateur juge l'application utile, mais rapporte une déconnexion automatique trop rapide pour saisir ses informations avec un lecteur d'écran lors d'une demande d'augmentation de crédit.
Consulter les avis sourcePaiement en 4x contesté
Ce retour, ancien, estime que des paiements en quatre fois via Amazon n'étaient pas étalés sur quatre mois, avec des prélèvements en début et fin du même mois.
Consulter les avis sourceMot de passe non reconnu
Cet utilisateur rapporte qu'après quelques jours, l'application ne reconnaissait plus son mot de passe à chaque connexion, l'obligeant à en créer un nouveau à répétition.
Consulter les avis sourceVoir les captures officielles de l’application
 Cetelem - Prêts & CréditsiOS 4,8/5 · Android 4,7/5
Relevé du 11 octobre 2026
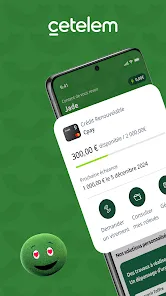
L’éditeur annonce une application pour suivre un crédit renouvelable ou un prêt personnel, modifier date ou montant des mensualités, activer les options de la carte Cpay (paiement en ligne, sans contact) et la bloquer en cas de perte.
Exemples d’avis reformulés par FAME
Accès au compte impossible
Cet utilisateur rapporte, après une mise à jour, une impossibilité d'accéder à son compte par l'application comme par le site, malgré réinstallation et changement de mot de passe.
Consulter les avis sourceApplication inaccessible plusieurs semaines
Ce retour décrit une application et un espace client inaccessibles pendant environ quinze jours, avec un message de problème technique, et une page d'aide du site introuvable.
Consulter les avis sourceBiométrie et paiement mobile
Cet utilisateur rapporte que la connexion biométrique ne fonctionnait plus, imposant un parcours long avec code à six chiffres, et que le paiement mobile n'était ensuite plus disponible.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.