

Chercher le meilleur compte à terme revient surtout à répondre à trois questions : quand aurez-vous besoin de cet argent, combien pouvez-vous bloquer, et que se passe-t-il si votre projet change ? Cette page compare trois offres seulement, sans prétendre couvrir le marché : d'autres banques peuvent aussi vous faire un devis.
Trois offres de compte à terme comparées au 10 octobre 2026
Le tableau regroupe les échéances de chaque offre dans une même cellule. Les bases de calcul diffèrent (taux actuariel, nominal ou fixe annuel), donc ne classez pas les offres sur le seul pourcentage. Détails sur les pages officielles de BoursoBank, de Distingo et de Placement-direct.
| Offre | Durées et taux bruts | Minimum | Prérequis | Sortie anticipée |
|---|---|---|---|---|
 BoursoBank (CAT standard) | 6 mois (180 jours) : 2,60 % actuariel, 2,58 % nominal. 12 mois (360 jours) : 2,80 % actuariel, 2,80 % nominal | 1 000 € | Compte bancaire individuel BoursoBank | Aucun intérêt versé |
 Distingo | 1 an : 2,55 %. 2 ans : 2,65 %. 3 ans : 2,75 % (actuariels) | 1 000 € (maximum 100 000 €) | Livret Distingo préalable | Aucun intérêt jusqu'à 1 mois, puis taux réduit (barème de la notice) |
 Placement-direct | 1 an : 2,55 %. 2 ans : 2,90 %. 3 ans : 3,10 %. 4 ans : 3,25 %. 5 ans : 3,30 % (fixes annuels) | 10 000 € | Aucune obligation d'être client | Préavis de 32 jours calendaires et pénalité de 25 % des intérêts acquis |
Choisir selon l'horizon, pas selon le taux le plus haut
Un taux n'a de sens que rapporté à une date de besoin. Un compte à terme n'est pas un substitut au livret : il répond à une échéance connue.
Garder d'abord une réserve disponible
Avant de bloquer quoi que ce soit, conservez une réserve de précaution sur un support disponible. Si une panne de voiture ou une période sans revenu vous force à casser le terme, la pénalité peut effacer l'avantage. La page compte à terme ou livret détaille cet arbitrage.
Faire coïncider l'échéance avec le projet
Si vous payez des travaux ou un apport dans douze mois, une durée d'un an a une logique que ne remplace pas un taux plus généreux à cinq ans. Un taux à 5 ans n'est pas un gain annuel sûr et liquide : c'est un engagement de long terme, dont la sortie a un coût.
Prévoir plusieurs échéances
À titre d'exemple non personnalisé, quelqu'un qui prévoit un besoin dans six mois et un autre dans un an pourrait répartir la somme sur deux échéances au lieu d'un seul bloc. Cela réduit le risque de devoir sortir trop tôt, au prix d'un minimum à respecter pour chaque tranche.
Gain réel : calculer en euros nets et en jours
Un taux annualisé ne dit pas ce que vous toucherez sur la durée réelle. Chez BoursoBank, l'aide en ligne indique un calcul au taux nominal sur le nombre de jours rapporté à 365. Voici deux exemples sur 10 000 €, avec une fiscalité supposée constante :
- 12 mois (360 jours) à 2,80 % nominal : 10 000 × 0,028 × 360 / 365 = 276,16 € bruts (et non 280 €), soit environ 189,45 € nets.
- 6 mois (180 jours) à 2,58 % nominal : 10 000 × 0,0258 × 180 / 365 = 127,23 € bruts, soit environ 87,28 € nets.
Ne comparez pas ces deux montants comme s'ils couvraient la même période : le premier porte sur 360 jours, le second sur 180, et aucun des deux n'est directement comparable à un rendement sur 365 jours. Pour juger deux offres, ramenez-les à la même durée ou au même besoin de trésorerie.
Le net suppose ici le prélèvement forfaitaire unique de 31,4 % (12,8 % d'impôt et 18,6 % de prélèvements sociaux). Selon Service-public, les intérêts sont imposés l'année de leur versement. Cette règle vaut pour 2026 : la loi applicable au versement futur peut changer, et rien ne garantit que le taux resterait identique.
Sortie anticipée : le vrai coût d'un changement de plan
La ligne « sortie » du tableau pèse autant que le taux. Les trois offres traitent le retrait avant terme de façons très différentes, et vous pouvez perdre la totalité des intérêts.
BoursoBank ne verse aucun intérêt en cas de sortie avant le terme. Chez Distingo, la notice (versement de 1 000 à 100 000 €, pas de retrait partiel) prévoit un taux réduit selon la durée écoulée : pour un compte à terme d'un an, 10 % du taux contractuel après un mois, 50 % après six mois. Pour les durées de 2 et 3 ans, reportez-vous à la notice officielle.
Placement-direct est un distributeur : les dépôts sont chez CFCAL-Banque, avec capitalisation annuelle. Le préavis de 32 jours s'accompagne d'une pénalité de 25 % des intérêts acquis, et non du capital, mais ce préavis retarde l'accès aux fonds.
Le comparatif des livrets d'épargne montre ce que vaut une disponibilité immédiate face à ces contraintes.
Garanties : un plafond par déposant et par établissement
La garantie des dépôts couvre 100 000 € par déposant et par établissement, en additionnant les dépôts éligibles : compte courant, livret bancaire et compte à terme, selon le Fonds de garantie. La garantie du Livret A, du LDDS et du LEP est distincte.
Deux détails comptent : passer par deux distributeurs adossés à la même banque ne double pas la protection, et le plafond d'un dépôt maximal annoncé par un distributeur n'est pas une protection de ce montant. Vérifiez quelle banque détient réellement votre argent. Distingo, par exemple, s'appuie sur Banque Stellantis France, banque de dépôt.
Méthode et checklist avant de signer
Les taux ont été relevés sur les pages publiques le 10 octobre 2026 et peuvent changer sans préavis. La sélection est limitée à trois offres, sans affirmer qu'elles dominent le marché, et repose sur la durée, le minimum et les conditions de sortie. Les liens vers les avis Distingo et BoursoBank sont éditoriaux.
Cinq vérifications
Posez-vous ces questions dans l'ordre : l'argent est-il vraiment inutile avant l'échéance ? Le minimum est-il respecté sans toucher à la réserve ? Quel est le gain net en euros sur la durée exacte ? Que coûte une sortie à trois, six et douze mois ? Quelle banque détient le dépôt et reste-t-on sous le plafond de garantie ? Pour situer le terme parmi les autres supports, consultez où placer son argent en 2026 et les alternatives au Livret A.
À la différence d’un compte à terme à taux fixe, le fonds en euros a un rendement qui varie d’une année à l’autre : notre comparatif des fonds euros détaille ses frais, garanties et conditions d’accès.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 BoursoBankiOS 4,9/5 · Android 4,8/5
Relevé du 11 octobre 2026
BoursoBank présente le code PIN, le blocage temporaire de la carte, l'ajout de comptes externes compatibles, les virements et le suivi des placements directement dans l'application.
Exemples d’avis reformulés par FAME
Cartes virtuelles appréciées
L'utilisateur salue les progrès de l'application et des cartes virtuelles, tout en souhaitant un affichage plus clair du montant lors de la validation d'un paiement.
Réponse de l’éditeur
BoursoBank, le 6 octobre 2025, invite à envoyer ses suggestions dans la rubrique dédiée aux avis.
Stabilité et ergonomie
L'utilisateur apprécie la stabilité et l'ergonomie de l'application, même s'il garde une préférence pour l'ancien design.
Réponse de l’éditeur
BoursoBank remercie l'utilisateur le 25 juillet.
Écran gris sur l'assurance
L'utilisateur signale un écran gris dans la gestion des assurances sur l'application, tout en précisant que l'accès reste possible depuis un ordinateur.
Réponse de l’éditeur
BoursoBank, le 25 septembre, oriente vers l'Aide et contact pour examiner le dossier.
Voir les captures officielles de l’application
 DISTINGO - Épargne en ligneiOS 2,7/5 · Android 2,8/5
Relevé du 11 octobre 2026
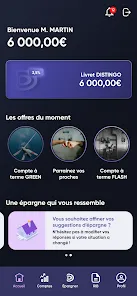
L'éditeur annonce un comparateur de livrets et comptes à terme, un calculateur de capacité d'épargne, un simulateur d'intérêts, ainsi que le téléchargement du RIB et des relevés.
Exemples d’avis reformulés par FAME
Mot de passe contraignant
Cet utilisateur a critiqué les règles de mot de passe et rapporté une erreur de longueur répétée, malgré treize caractères, l'empêchant d'accéder à ses comptes.
Consulter les avis sourceConnexion longue et pénible
Ce retour décrit une connexion longue, nécessitant parfois un appel pour débloquer, et critique le mot de passe à changer tous les six mois.
Consulter les avis sourceIdentifiants non reconnus
Cet utilisateur a rapporté des mots de passe non reconnus, regrette l'absence de biométrie pour tous et salue un service client accessible.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.