
Avis Distingo Bank 2026 : livret à 4,5 % et compte à terme
 Par Alexandre Le Hégarat · Mis à jour le
Livret Distingo à 4,5 % 3 mois puis 2,25 %, prime de 80 € sous condition, comptes à terme jusqu'à 2,75 % : gain net simulé et avis franc.

* Tarifs et conditions indicatifs, à vérifier sur le site du fournisseur avant souscription. Lien partenaire.
Distingo Bank attire chaque rentrée les épargnants avec un livret boosté parmi les mieux rémunérés du marché. Cette fois, l'offre affiche 4,5 % brut pendant 3 mois, puis 2,25 %, plus une prime de 80 € mise en avant partout. Nous avons relu les conditions officielles ligne par ligne sur distingobank.fr (relevé le 9 octobre 2026) pour savoir ce que vous toucherez vraiment.
Notre conclusion en une phrase : le taux boosté vaut le coup, mais la prime de 80 € ne concerne qu'une minorité d'épargnants, car elle exige au moins 40 000 € laissés en permanence pendant six mois. L'offre de bienvenue se termine le 30 octobre 2026 à 16h (heure de Paris).
Distingo Bank en bref
Qui est derrière Distingo ?
Distingo Bank n'est pas une banque à part entière, c'est une marque. Elle appartient à Banque Stellantis France, établissement de crédit dont le capital est détenu à parité par Stellantis Financial Services et Santander Consumer Finance, avec un siège à Poissy. Banque Stellantis France est la nouvelle dénomination de PSA Banque France depuis le 3 avril 2023, d'où les nombreux articles qui parlent encore de « PSA Banque Distingo ». La marque d'épargne a été lancée en 2013 et revendique plus de 230 000 clients (relevé le 9 octobre 2026).
L'épargne collectée finance l'activité automobile de Stellantis en France, sans faire de vous un actionnaire : votre capital n'est pas exposé à la Bourse.
Ce que vous pouvez ouvrir chez Distingo
- un Livret d'épargne Distingo, disponible à tout moment ;
- des comptes à terme à taux fixe sur 1, 2 ou 3 ans ;
- un compte à terme GREEN de 10 mois.
Pas de compte courant ni de carte : Distingo « ne se substitue pas à votre banque pour vos opérations courantes ».
Sécurité des dépôts : garantie FGDR jusqu'à 100 000 €
Les dépôts sont couverts par le Fonds de Garantie des Dépôts et de Résolution jusqu'à 100 000 € par déposant, comme dans toute banque agréée en France. Banque Stellantis France figure bien dans le moteur de recherche des établissements adhérents du FGDR (relevé le 9 octobre 2026). Attention, le plafond s'apprécie par établissement : livret et comptes à terme Distingo s'additionnent pour le calcul des 100 000 €.
Le Livret Distingo : l'offre en cours décortiquée
4,5 % brut pendant 3 mois dans la limite de 200 000 €, puis 2,25 %
Pour toute première ouverture demandée en ligne du 1er septembre au 30 octobre 2026 à 16h, le livret est rémunéré au taux nominal annuel brut de 4,5 % pendant 3 mois, sur les 200 000 premiers euros. Ensuite, et pour la part au-delà de 200 000 €, c'est le taux standard qui s'applique : 2,25 % brut, un taux variable que la banque peut modifier à tout moment.
Trois conditions moins visibles : le premier versement doit être reçu au plus tard le 13 novembre 2026 à 16h, le livret doit toujours exister au 31 mars 2027, et l'offre est limitée à une par livret et par personne. Les intérêts suivent la règle des quinzaines et sont versés une fois par an.
Point de vigilance relevé sur distingobank.fr : les notes de bas de page de l'accueil et de la page livret indiquent encore « puis 2 % », alors que la présentation de l'offre, la page « Découvrez-nous » et le tableau comparatif officiel affichent 2,25 %. L'historique publié par MoneyVox confirme que le taux standard est passé de 2 % à 2,25 % le 1er octobre 2026. Nous retenons donc 2,25 %, en vous conseillant de relire les conditions au moment de souscrire.
La prime de 80 € : versée en juillet 2027, et seulement avec 40 000 € bloqués de fait pendant 6 mois
C'est le point que la plupart des comparatifs passent sous silence. La prime de bienvenue de 80 € est versée le 2 juillet 2027, à deux conditions : le livret doit être toujours ouvert à cette date, et vos avoirs totaux chez Distingo (livret plus comptes à terme éventuels) doivent être restés en permanence d'au moins 40 000 € entre le 16 décembre 2026 et le 16 juin 2027 inclus. Un seul jour sous 40 000 € et la prime saute.
Rapportée à 40 000 €, la prime représente 0,2 % de rendement supplémentaire. C'est un petit bonus pour qui a de toute façon cette somme à placer, pas une raison d'ouvrir le livret.
Le parrainage : 80 € dès 10 000 €
Le parrainage, valable jusqu'au 30 octobre 2026 (15h pour le parrain, 16h pour la souscription du filleul), est nettement plus accessible. Le filleul reçoit 80 € s'il garde au moins 10 000 € (livret et comptes à terme) pendant les 3 mois qui suivent l'ouverture, avec un versement dans les 7 jours suivant cette période. Le parrain touche aussi 80 € par filleul, dans la limite de 10 parrainages. Distingo présente cette prime comme s'ajoutant à la prime de bienvenue. Les conditions exigent que le code du parrain soit saisi lors de la demande d'ouverture.
Fonctionnement au quotidien
- ouverture dès 10 €, plafond de 10 millions d'euros ;
- épargne disponible 7 jours sur 7, 0 € de frais ;
- intérêts par quinzaines : un versement du 1er au 15 rapporte à partir du 16.
Combien rapporte vraiment le Livret Distingo la première année ?
Voici le gain sur 12 mois avec l'offre en cours, comparé à trois alternatives dont nous avons relevé le taux sur le site officiel le 9 octobre 2026. Les intérêts des livrets bancaires sont soumis au prélèvement forfaitaire unique de 31,4 % en 2026 (12,8 % d'impôt et 18,6 % de prélèvements sociaux, d'après service-public.fr), d'où un net égal à 68,6 % du brut.
| Placement (taux relevé le 9 octobre 2026) | 10 000 € : brut | 10 000 € : net | 40 000 € : brut | 40 000 € : net |
|---|---|---|---|---|
| Livret Distingo : 4,5 % 3 mois puis 2,25 % | 281,25 € | 192,94 € | 1 125,00 € | 771,75 € (+ 80 € de prime en juillet 2027 si conditions remplies) |
| Fortuneo Livret + : 5,5 % 3 mois puis 1,80 % | 272,50 € | 186,94 € | 1 090,00 € | 747,74 € |
| Livret Cashbee : 3,5 % 2 mois (dont 1 % de bonus) puis 2,5 % | 266,67 € | 188,17 € | 1 066,67 € | 752,67 € |
| Compte à terme Distingo 1 an : 2,55 % fixe | 255,00 € | 174,93 € | 1 020,00 € | 699,72 € |
| Livret A : 1,7 % net, plafond 22 950 € | 170,00 € | 170,00 € | 390,15 € (plafond atteint) | 390,15 € |
Méthode de calcul. Somme versée en une fois au début d'une quinzaine et laissée 12 mois, sans prorata au jour près. Distingo : capital x 4,5 % x 3/12, plus capital x 2,25 % x 9/12 (sur 10 000 € : 112,50 € + 168,75 € = 281,25 € brut). Fortuneo : capital x 5,5 % x 3/12, plus capital x 1,80 % x 9/12. Cashbee : 2,5 % sur 12 mois, plus le bonus de 1 % pendant 2 mois versé par Cashbee, présenté comme non soumis aux prélèvements, donc ajouté sans abattement au net. Net = brut x 0,686. Hypothèse forte : les taux variables restent inchangés pendant 9 mois, ce que personne ne garantit. Fortuneo et Cashbee : conditions officielles relevées le 9 octobre 2026 (Fortuneo, offre du 8 octobre au 8 décembre 2026, boost limité à 100 000 € ; Cashbee, nouvelle souscription depuis le 16 septembre 2026).
Pour 5 000 €, le même calcul donne 140,63 € brut et 96,47 € net chez Distingo. Ce qui fait la différence sur un an n'est pas le boost mais le taux qui suit : le 5,5 % de Fortuneo impressionne, mais son taux de base de 1,80 % le fait repasser derrière Distingo dès le neuvième mois. À l'inverse, à partir de la deuxième année, le taux standard de Cashbee (2,5 %) dépasse celui de Distingo (2,25 %) : un livret boosté se juge aussi sur ce qui reste quand le bonus s'arrête.
Historique du taux du Livret Distingo
Distingo ne publie pas d'historique complet. Celui de MoneyVox (relevé le 9 octobre 2026) montre un taux standard (hors promotion) qui a beaucoup bougé :
| Période | Taux standard brut |
|---|---|
| Depuis le 01/10/2026 | 2,25 % |
| 16/05/2025 au 30/09/2026 | 2,00 % |
| 01/01/2025 au 15/05/2025 | 2,25 % |
| 01/10/2024 au 31/12/2024 | 2,50 % |
| 01/07/2024 au 30/09/2024 | 2,75 % |
| 01/12/2023 au 30/06/2024 | 3,00 % |
| 01/06/2023 au 31/08/2023 | 2,50 % |
| 16/02/2023 au 31/05/2023 | 2,00 % |
Le taux standard a varié de 2 % à 3 % en trois ans. Pour un rendement figé, regardez plutôt le compte à terme.
Les comptes à terme Distingo
La grille : 2,55 % à 2,75 % selon la durée
| Produit (relevé le 9 octobre 2026) | Taux | Durée | Versement | Disponibilité |
|---|---|---|---|---|
| Livret Distingo | 2,25 % brut variable (4,5 % les 3 premiers mois en promotion) | Sans durée | De 10 € à 10 000 000 € | À tout moment |
| Compte à terme 1 an | 2,55 % brut fixe | 12 mois | De 1 000 € à 100 000 €, en une fois | Bloqué, sortie anticipée possible avec clôture |
| Compte à terme 2 ans | 2,65 % brut fixe | 24 mois | De 1 000 € à 100 000 € | Idem |
| Compte à terme 3 ans | 2,75 % brut fixe | 36 mois | De 1 000 € à 100 000 € | Idem |
| Compte à terme GREEN | 2,50 % brut fixe | 10 mois | De 1 000 € à 100 000 € | Idem |
Ces taux actuariels annuels bruts sont en vigueur depuis le 1er octobre 2026. Le compte à terme s'ouvre uniquement depuis le Livret Distingo, par un versement unique qui ne peut pas être complété ensuite. Vous pouvez en ouvrir plusieurs, ce qui permet d'échelonner les échéances.
Le compte à terme GREEN
2,50 % fixe sur 10 mois, fonds fléchés vers la mobilité durable selon Distingo. Côté rendement, un peu moins bien que le compte à terme 1 an.
Retrait anticipé : ce que vous perdez
Aucun retrait partiel n'est possible. Si vous récupérez votre argent avant l'échéance, le compte est clôturé et les fonds reviennent sur le livret. Si la sortie a lieu dans le premier mois, vous ne touchez aucun intérêt. Au-delà, vous percevez un taux réduit, fixé par une grille qui figure dans la notice précontractuelle et que nous n'avons pas pu consulter : demandez-la avant de signer.
Livret boosté ou compte à terme : lequel choisir ?
Sur 12 mois, le livret avec l'offre de bienvenue (environ 2,81 % brut sur l'année dans notre simulation) fait mieux que le compte à terme 1 an (2,55 %), tout en restant disponible. Le compte à terme reprend l'avantage à partir de la deuxième année si le taux du livret ne remonte pas, ou si vous craignez une baisse des taux. Le compte à terme compte aussi pour le seuil de 40 000 € de la prime.
Ouvrir un Livret Distingo
- Remplissez le formulaire en ligne (Distingo annonce environ 6 minutes).
- Transmettez vos pièces justificatives et signez le contrat électroniquement.
- Une fois le dossier validé, faites un premier versement de 10 € minimum depuis votre compte bancaire.
L'offre est réservée aux personnes physiques majeures capables, ou mineures représentées, fiscalement domiciliées en France. Comme Distingo ne propose pas de compte courant, il vous faut un compte bancaire en France pour alimenter le livret et récupérer vos fonds. Pour l'offre en cours, gardez deux dates en tête : demande d'ouverture avant le 30 octobre 2026 à 16h, premier versement reçu avant le 13 novembre 2026 à 16h.
Côté fiscalité, Distingo prélève à la source la flat tax sur vos intérêts. Si votre revenu fiscal de référence est inférieur à 25 000 € (personne seule) ou 50 000 € (couple), vous pouvez demander la dispense des 12,8 % d'acompte d'impôt, en principe avant le 30 novembre pour l'année suivante, ou directement avec le dossier d'ouverture pour l'année en cours. À noter, la FAQ du livret mentionne encore un prélèvement de 30 %, alors que la page compte à terme indique bien 31,4 %, taux en vigueur en 2026.
Ce que disent les clients
Les avis publics sont rares. Sur MoneyVox, le Livret Distingo obtient 2,17/5 sur seulement 6 avis (relevé le 9 octobre 2026) : 1 avis à 5/5, 1 à 3/5, 1 à 2/5 et 3 à 1/5. Six avis ne font pas une statistique. Le service téléphonique est plutôt salué pour sa réactivité ; les critiques visent surtout les primes jugées difficiles à obtenir et la baisse du taux après le boost.
Pour joindre Distingo Bank : 09 70 81 82 83, du lundi au vendredi de 9h à 19h et le samedi de 10h à 17h hors jours fériés, ou la messagerie de l'espace client (relevé le 9 octobre 2026).
Distingo face aux autres livrets
- Fortuneo Livret + : le boost le plus élevé du moment (5,5 % pendant 3 mois jusqu'à 100 000 €), mais un taux de base de 1,80 %. Détails dans notre avis sur le Livret + Fortuneo.
- Cashbee : boost modeste (3,5 % pendant 2 mois), mais un taux standard de 2,5 %, supérieur à celui de Distingo pour qui garde son épargne longtemps. Dépôts logés chez CFCAL, filiale du Crédit Mutuel Arkéa, garantis par le FGDR.
- BoursoBank : intéressant si vous êtes déjà client de la banque en ligne, voir notre avis sur le livret boosté BoursoBank.
- Livret A : 1,7 % net d'impôt, plafond 22 950 €. Il reste à remplir en priorité pour une petite épargne de précaution, comme expliqué dans notre point sur le Livret A en 2026.
Pour un classement complet mis à jour, consultez notre comparatif du meilleur livret d'épargne.
Points forts et points faibles
Points forts
- 4,5 % brut pendant 3 mois jusqu'à 200 000 €, l'un des plafonds de boost les plus hauts ;
- taux standard de 2,25 %, au-dessus de beaucoup de livrets bancaires après promotion ;
- gamme de comptes à terme à taux fixe jusqu'à 2,75 % sur 3 ans ;
- adossement à Stellantis et Santander, garantie FGDR jusqu'à 100 000 € ;
- aucuns frais, dès 10 €, plafond de 10 millions d'euros ;
- service client joignable par téléphone, samedi compris.
Points faibles
- prime de 80 € réservée à qui garde 40 000 € en permanence pendant 6 mois, versée seulement en juillet 2027 ;
- taux standard variable, déjà descendu à 2 % entre mai 2025 et septembre 2026 ;
- informations contradictoires sur le site (2 % ou 2,25 %, 30 % ou 31,4 % de fiscalité) ;
- pas de compte courant, gestion de l'épargne uniquement ;
- pas de retrait partiel sur les comptes à terme, aucun intérêt en cas de sortie le premier mois ;
- très peu d'avis clients publics, et une note MoneyVox médiocre.
Notre note : 4,1/5. Le Livret Distingo reste l'un des meilleurs livrets bancaires sur un an pour une épargne de précaution de plusieurs milliers d'euros. Il est moins pertinent si vous avez moins de 2 000 € à placer (le Livret A non fiscalisé suffit), si vous voulez une banque complète, ou si vous cherchez un taux garanti dans la durée sans avoir à surveiller les changements de taux.
Après cet avis sur Distingo Bank, le guide compte à terme ou livret permet de lire n'importe quelle offre en disponibilité et en intérêts nets, quel que soit l'établissement.
Si l'offre Distingo vous intéresse, regardez comment elle se place parmi d'autres comptes à terme comparés sur la durée et le minimum.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 DISTINGO - Épargne en ligneiOS 2,7/5 · Android 2,8/5
Relevé du 11 octobre 2026
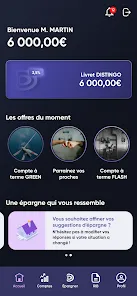
L'éditeur annonce un comparateur de livrets et comptes à terme, un calculateur de capacité d'épargne, un simulateur d'intérêts, ainsi que le téléchargement du RIB et des relevés.
Exemples d’avis reformulés par FAME
Mot de passe contraignant
Cet utilisateur a critiqué les règles de mot de passe et rapporté une erreur de longueur répétée, malgré treize caractères, l'empêchant d'accéder à ses comptes.
Consulter les avis sourceConnexion longue et pénible
Ce retour décrit une connexion longue, nécessitant parfois un appel pour débloquer, et critique le mot de passe à changer tous les six mois.
Consulter les avis sourceIdentifiants non reconnus
Cet utilisateur a rapporté des mots de passe non reconnus, regrette l'absence de biométrie pour tous et salue un service client accessible.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.