Faut-il choisir une banque en ligne ou une banque traditionnelle ? La question est souvent mal posée, car elle oppose deux étiquettes alors que vos besoins sont concrets : déposer des espèces, remettre un chèque, parler à une personne, payer à l'étranger, garder une carte sans frais. Ce guide part de ces usages, avec un calcul chiffré et des tarifs officiels relevés le 11 octobre 2026.
Cette page contient des liens affiliés pouvant rémunérer FAME. Les conditions de chaque offre sont celles de la banque. Les notes des stores ne constituent pas une note FAME.
Le verdict en quelques lignes
Il n'existe pas de réponse unique. Une banque en ligne convient souvent à celui qui paie surtout par carte et gère tout depuis son téléphone. Une banque de réseau garde un avantage pour celui qui dépose régulièrement des espèces ou des chèques, ou qui tient à un interlocuteur physique. Mais aucune de ces phrases n'est une règle : certaines banques en ligne permettent des dépôts, certaines agences facturent peu, et le prix final dépend surtout de la carte choisie et des retraits que vous effectuez réellement.
Les différences pratiques qui comptent vraiment
Plutôt que de comparer des modèles, comparez cinq points très concrets :
- Espèces et chèques : où et comment pouvez-vous les déposer, et à quelles conditions ?
- Relation humaine : une agence ne garantit pas un meilleur conseil, qui dépend du conseiller, de sa disponibilité et de votre situation. À l'inverse, une banque en ligne propose le plus souvent un chat ou un téléphone, avec des délais de réponse variables.
- Carte et coûts : cotisation, conditions de gratuité, frais de retrait hors réseau, type de débit.
- Application : utile au quotidien, mais elle ne dit rien de la qualité d'un crédit ou du service client.
- Sécurité juridique : quelle entité détient votre compte, et quel mécanisme protège vos dépôts ?
Pour situer les grands établissements les uns par rapport aux autres, vous pouvez aussi consulter notre classement des banques françaises.
Coûts annuels : une simulation chiffrée sur douze mois
Pour sortir du cliché « réseau cher, ligne gratuit », nous avons chiffré quatre offres sur douze mois, en additionnant le compte, la carte et un nombre de retraits fixé à l'avance. Les hypothèses sont volontairement simples : client individuel résidant en France, 26 ans et plus, cartes à débit immédiat, sans package, sans promotion ni option, hors incidents, découvert, opérations de change et frais éventuels d'un distributeur tiers. Il s'agit d'une simulation sur barème constant, pas d'une prévision pour 2027.
Pour BNP Paribas et la Société Générale, les retraits simulés sont ceux effectués hors de leur propre réseau et hors CashServices : les retraits faits dans leur réseau ou chez CashServices ne sont pas comptés comme facturés. Fortuneo et BoursoBank ne facturent pas eux-mêmes les retraits en euros, mais le propriétaire d'un distributeur tiers peut appliquer ses propres frais, que le tableau n'inclut pas.
| Offre individuelle | 1 paiement/mois, 0 à 3 retraits/mois | 1 paiement/mois, 6 retraits/mois | Aucun paiement par carte ni retrait, compte actif |
|---|---|---|---|
 BNP Paribas · Visa Classic 31,20 € de compte + 49,50 € de carte/an | 80,70 € | 123,90 € | 80,70 € |
 SG · CB Visa 30,60 € de compte + 50 € de carte/an | 80,60 € | 123,80 € | 80,60 € |
 BoursoBank · nouvelle Welcome | 0,00 € | 0,00 € | 0,00 € |
 Fortuneo · Fosfo CB Mastercard | 0,00 € | 0,00 € | 36,00 € |
En passant de trois à six retraits mensuels hors réseau et hors CashServices, le supplément est de 43,20 € par an (3 retraits facturés × 1,20 € × 12 mois), alors que les deux offres en ligne restent à 0 € sur ce poste.
Le tableau montre aussi que l'avantage n'est pas automatique. Sans aucun paiement par carte pendant douze mois, tout en gardant le compte actif grâce à d'autres opérations (ce n'est pas un compte juridiquement inactif), la Fosfo revient à 36 € par an, car sa gratuité est liée à un paiement par mois. La Welcome de BoursoBank reste à 0 € pour les nouvelles cartes commandées depuis le 27 février 2026, hors renouvellement et refabrication. Les anciennes cartes relèvent de conditions précédentes, à vérifier.
Trois précautions de lecture :
- Ces cartes ne sont pas équivalentes : la Visa Classic de BNP Paribas et la Visa de la Société Générale sont à débit immédiat, la Welcome fonctionne avec une autorisation systématique, et la Fosfo relève d'autres garanties. Ne supposez donc pas qu'une carte donnée couvre les voyages, la location de voiture ou un découvert sans l'avoir vérifié dans sa notice.
- Les tarifs des caisses régionales (Crédit Agricole, Crédit Mutuel, Banque Populaire, Caisse d'Épargne) se vérifient localement : il n'existe pas de prix national à retenir.
- Les offres jeunes et les réductions négociées ne figurent pas dans ce calcul, et il ne faut pas comparer ces prix à ceux d'un bouquet de services.
Espèces et chèques : l'exception à connaître
C'est le critère le plus concret. Si vous encaissez des espèces ou des chèques tous les mois, la question n'est plus « en ligne ou en agence », mais « où puis-je déposer, et à quelles conditions ? ». Beaucoup de banques purement en ligne ne proposent pas de guichet, ce qui peut rendre ces opérations moins pratiques.
Il existe pourtant des exceptions. Selon la FAQ de Hello bank! (relevée le 11 octobre 2026), les espèces peuvent être déposées avec la carte aux automates BNP Paribas équipés en France métropolitaine, et les chèques en agence BNP Paribas. C'est un exemple de banque en ligne avec accès aux dépôts, mais cela ne signifie pas qu'un conseiller BNP Paribas soit inclus d'office. La réponse dépend de chaque établissement, de ses plafonds et de ses conditions. Pour creuser, notre avis sur Hello bank! et le duel Hello bank! ou BoursoBank détaillent ces différences.
L'application : un critère utile, pas un verdict
Une application fluide change le quotidien : virement, blocage de carte, suivi des dépenses. Voici les captures officielles publiées par les éditeurs de BNP Paribas et de Fortuneo, affichées ci-dessous.
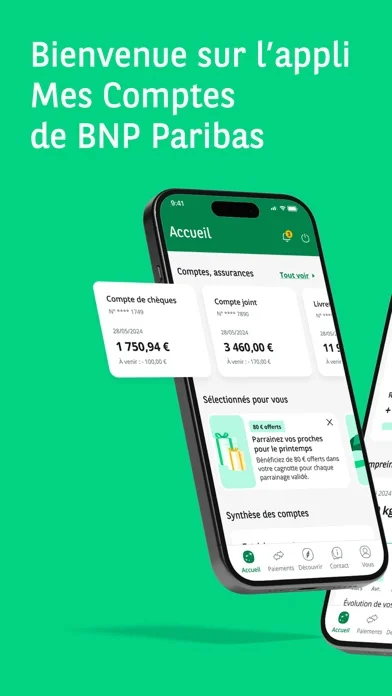
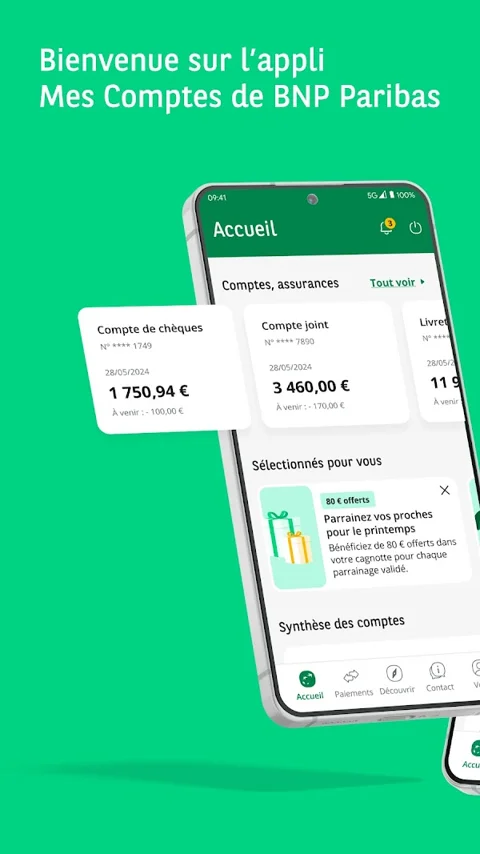
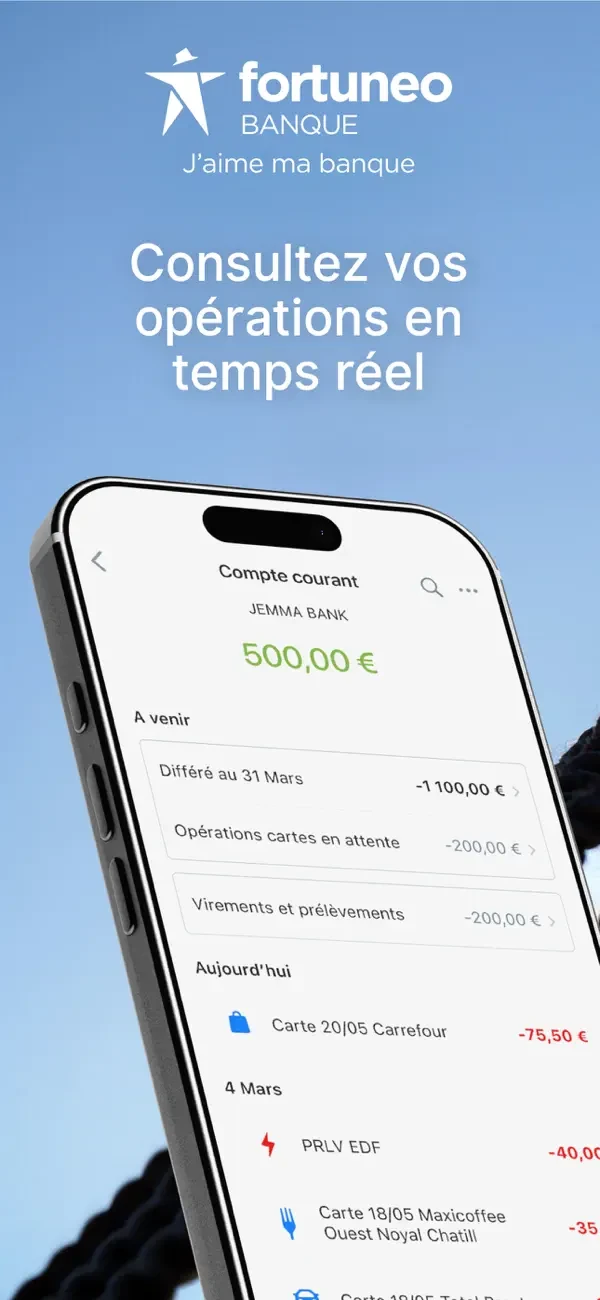
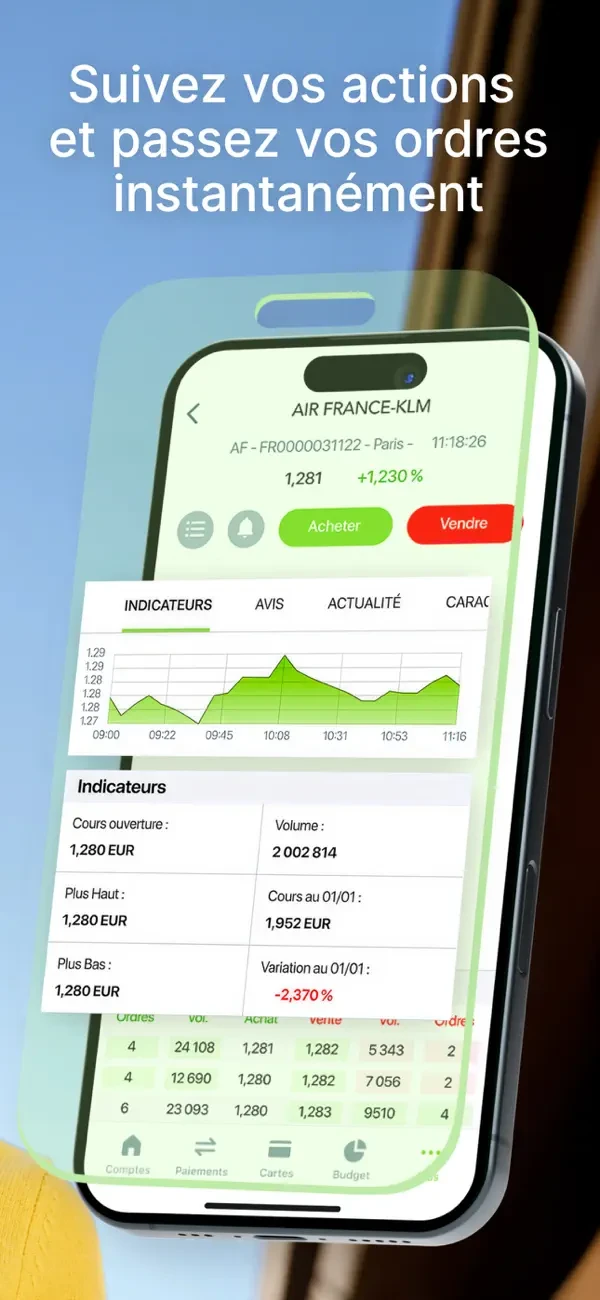
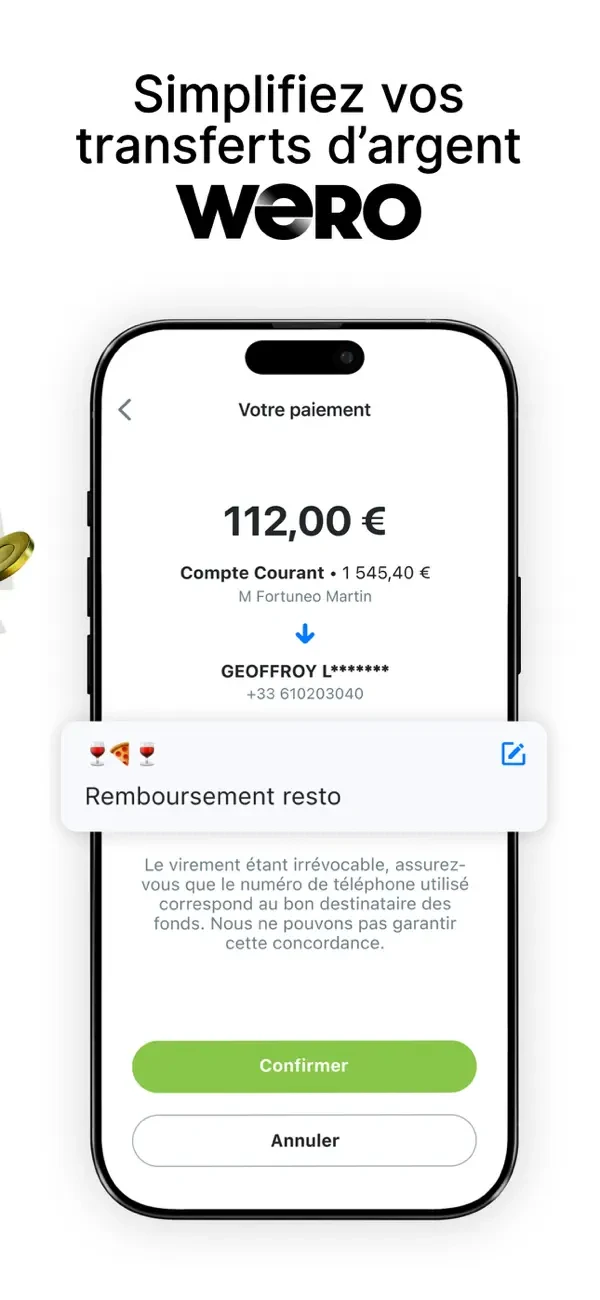
Les captures de l'application proviennent des éditeurs et ne constituent pas un test. Les notes des boutiques d'applications reflètent des avis d'utilisateurs : elles varient entre iOS et Android, selon la date et le pays, et ne mesurent pas la qualité globale d'une banque. Un bug ancien a pu être corrigé, et l'avis d'un utilisateur ne se généralise pas. Surtout, une application bien notée ne garantit ni l'octroi d'un crédit ni la qualité du service client.
Pour aller plus loin, consultez notre analyse des applications des banques de réseau et notre guide de la meilleure application bancaire.
Quelle banque choisir selon votre profil ?
Vous payez surtout par carte et gérez tout sur mobile
Une banque en ligne est souvent cohérente avec ce profil, car la carte est le cœur de l'usage et les retraits restent rares. Regardez malgré tout les conditions : la Fosfo de Fortuneo est gratuite avec au moins un paiement par mois (3 € par mois sinon), et un retrait ne compte pas comme un paiement pour cette condition. Fortuneo ne facture pas les retraits en euros, mais le propriétaire d'un distributeur tiers peut appliquer ses propres frais. Notre comparatif Fortuneo ou BoursoBank et l'avis Fortuneo détaillent ces points.
Consulter l’offre Fortuneo Lien affilié ; conditions à consulter.
Vous déposez régulièrement des espèces ou des chèques
Une banque de réseau reste une option naturelle, mais pas la seule : vérifiez d'abord si une banque en ligne adossée à un réseau, comme dans l'exemple de Hello bank!, couvre votre besoin de dépôt. Posez trois questions : où déposer, avec quel plafond, avec quelle carte. Notre avis sur BNP Paribas aide à situer l'offre de réseau correspondante.
Consulter l’offre Hello bank! Lien affilié ; conditions à consulter.
Vous tenez à un interlocuteur ou préparez un projet important
Pour un crédit, une succession ou une situation compliquée, parler à un conseiller peut rassurer. Mais la présence d'une agence ne garantit ni le meilleur conseil ni une réponse favorable. Demandez ce que votre tarif inclut réellement (rendez-vous, interlocuteur dédié, délais) et comparez avec les offres concurrentes sur notre comparateur de banques en ligne.
Vous retirez souvent ou voyagez
Regardez les retraits sur lesquels vous comptez : la simulation ci-dessus montre qu'à six retraits mensuels hors du réseau de la banque (et hors CashServices pour BNP Paribas et la Société Générale), l'écart se creuse nettement avec les banques de réseau. Pour l'étranger, ne présumez rien : vérifiez les frais de change et les garanties de la carte dans sa notice avant de partir.
Sécurité et statut juridique : vérifier l'entité, pas l'étiquette
Selon le site du Fonds de garantie des dépôts et de résolution (page de vérification consultée le 11 octobre 2026), une banque adhérente protège les dépôts jusqu'à 100 000 € par client et par établissement juridique, banque en ligne comprise. Si plusieurs marques appartiennent au même établissement, les montants sont regroupés. Une banque d'un autre pays de l'Union européenne peut relever du fonds de son pays d'origine.
Attention aux raccourcis : « néobanque » n'est pas un statut légal. Un établissement de paiement ou de monnaie électronique n'est pas nécessairement une banque, et son mécanisme de protection diffère. Le bon réflexe consiste à vérifier l'entité qui tient votre compte et le dispositif qui la couvre, sans supposer qu'une néobanque soit plus ou moins sûre qu'une autre. Enfin, la garantie des dépôts ne dit rien de la lutte contre la fraude : ce sont deux sujets distincts.
Migrer progressivement plutôt que tout changer d'un coup
Le service public précise (page F33881, consultée le 11 octobre 2026) que la mobilité bancaire est gratuite : vous mandatez la nouvelle banque, qui se charge des démarches pour les comptes de paiement ou de dépôt des particuliers, hors usage professionnel. La clôture de l'ancien compte reste facultative selon le mandat. Les livrets, placements et comptes à terme ne sont pas transférés automatiquement, et rien ne laisse entendre qu'un crédit en cours le soit.
Concrètement, vérifiez d'abord que vos chèques en attente sont encaissés, puis que vos mandats de prélèvement sont bien repris avant toute clôture. Gardez à l'esprit qu'un double compte prolongé peut entraîner des frais de non-usage de carte et deux cotisations. Une transition en deux temps, avec le nouvel établissement pour les usages courants et l'ancien pour les dépôts ou le conseil, permet d'évaluer ses usages avant de décider.
Sources consultées, relevées le 11 octobre 2026
- BNP Paribas, document d'information tarifaire du 1er janvier 2026
- Société Générale, document d'information tarifaire du 1er octobre 2026
- Société Générale, brochure tarifaire d'octobre 2026
- Fortuneo, tarifs au 6 août 2026
- BoursoBank, brochure tarifaire du 5 octobre 2026
- Hello bank!, FAQ sur les dépôts, relevée le 11 octobre 2026
- Fonds de garantie des dépôts et de résolution, page consultée le 11 octobre 2026
- Service-public.gouv.fr, fiche F33881, consultée le 11 octobre 2026
Pour trancher entre réseau et banque en ligne sur un cas concret, comparez Hello bank! et BNP Paribas, deux marques d'un même établissement.
Si vous optez pour une banque en ligne, Hello bank! propose deux formules à départager dans Hello One ou Hello Prime.
Pour mesurer ce qu'un réseau de distributeurs change à la facture, consultez notre guide sur les conditions de gratuité des banques en ligne.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
Mes Comptes BNP ParibasiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
L’éditeur annonce un accès aux comptes et contrats d’assurance, un écran d’accueil personnalisable avec des widgets, le pilotage de la carte bancaire (plafonds, paiements en ligne, opposition) et des virements validés par Clé Digitale.
Exemples d’avis reformulés par FAME
Erreur à la connexion
Cette utilisatrice, cliente depuis juillet 2026, rapporte n'avoir pu ouvrir l'application que quatre fois, avec un message d'erreur inattendue, et un accès refusé depuis l'ordinateur.
Consulter les avis sourceAccès impossible plusieurs jours
Ce retour décrit des paiements impossibles à valider et des comptes inaccessibles pendant plusieurs jours, avec une erreur affichée, et regrette un formulaire d'assistance situé dans l'application elle-même.
Consulter les avis sourceSolde inaccessible trois jours
Cette utilisatrice indique avoir échoué trois jours à consulter son solde à cause d'une erreur inattendue, puis avoir constaté que d'autres avis signalaient un problème comparable.
Consulter les avis sourceVoir les captures officielles de l’application
L'Appli SGiOS 4,7/5 · Android 4,3/5
Relevé du 11 octobre 2026
L’éditeur annonce un accès au compte favori, la personnalisation de l’accueil avec widgets, la gestion des plafonds et du verrouillage de la carte, la catégorisation des dépenses et plusieurs types de virements.
Exemples d’avis reformulés par FAME
Connexion rétablie après problème
Cet utilisateur a rapporté une connexion impossible, puis indiqué que l’application refonctionnait correctement après correctif, avec un accès au site passant par l’application.
Consulter les avis sourceApplication inutilisable signalée
Ce retour décrit une application qui ne s’ouvrait plus, empêchant consultation des opérations et paiements en ligne, dont l’achat de billets de train.
Consulter les avis sourceFrais après voyage
Cet utilisateur a rapporté de gros frais bancaires après un voyage à l’étranger préalablement signalé, et des prélèvements liés à ces dépenses.
Consulter les avis sourceVoir les captures officielles de l’application
BoursoBankiOS 4,9/5 · Android 4,8/5
Relevé du 11 octobre 2026
BoursoBank présente le code PIN, le blocage temporaire de la carte, l'ajout de comptes externes compatibles, les virements et le suivi des placements directement dans l'application.
Exemples d’avis reformulés par FAME
Cartes virtuelles appréciées
L'utilisateur salue les progrès de l'application et des cartes virtuelles, tout en souhaitant un affichage plus clair du montant lors de la validation d'un paiement.
Réponse de l’éditeur
BoursoBank, le 6 octobre 2025, invite à envoyer ses suggestions dans la rubrique dédiée aux avis.
Stabilité et ergonomie
L'utilisateur apprécie la stabilité et l'ergonomie de l'application, même s'il garde une préférence pour l'ancien design.
Réponse de l’éditeur
BoursoBank remercie l'utilisateur le 25 juillet.
Écran gris sur l'assurance
L'utilisateur signale un écran gris dans la gestion des assurances sur l'application, tout en précisant que l'accès reste possible depuis un ordinateur.
Réponse de l’éditeur
BoursoBank, le 25 septembre, oriente vers l'Aide et contact pour examiner le dossier.
Voir les captures officielles de l’application
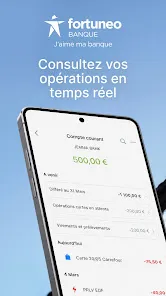
Fortuneo - ma banque en ligneiOS 4,5/5 · Android 4,4/5
Relevé du 11 octobre 2026
L’éditeur annonce l'affichage des opérations et du solde, les virements classiques et instantanés, le réglage des plafonds de carte et des paiements en ligne, ainsi que des outils de bourse comme le suivi de portefeuille.
Exemples d’avis reformulés par FAME
Ouverture lente, solde décalé
Cet utilisateur jugeait l'ouverture de l'application très longue, un solde décalé de plusieurs jours malgré les opérations en temps réel, et des libellés de menus peu intuitifs.
Consulter les avis sourceNotifications paiement ambiguës
Ce retour rapporte une même notification pour un paiement et pour un remboursement par carte, ainsi que des connexions parfois impossibles ou demandant le mot de passe après l'empreinte.
Consulter les avis sourceOutils manquants selon cliente
Cette cliente, venue du Crédit Agricole, regrettait des paiements longtemps en attente, l'absence de solde prévisionnel, des catégories trop vagues et des bugs fréquents.
Consulter les avis sourceVoir les captures officielles de l’application
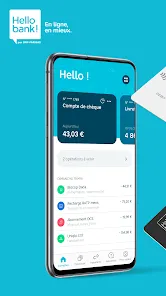
 Hello bank! par BNP ParibasiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
Hello bank! met en avant la gestion des cartes et des plafonds (sous conditions), des alertes personnalisables, les virements instantanés, l'ajout de comptes externes et la carte virtuelle Hello Prime.
Exemples d’avis reformulés par FAME
RIB et carte à portée
L'utilisateur apprécie de pouvoir copier le RIB et de consulter le code de sa carte, et trouve l'application efficace pour la gestion courante du compte.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour son retour détaillé.
Fermetures lors de l'enregistrement
L'application se fermerait à l'enregistrement de la carte pour le paiement mobile, et l'utilisateur regrette le manque d'informations sur les opérations.
Réponse de l’éditeur
Hello bank! répond le 4 août qu'elle prend note des remarques pour s'améliorer.
Simple et agréable
L'application est jugée intuitive et agréable. L'utilisateur souhaiterait de meilleures notifications et un affichage des soldes plus pratique. Avis ancien, à lire comme tel.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour ses suggestions.
Voir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.