Oui, on peut tenir un compte joint avec deux cartes sans cotisation, sous réserve de respecter les conditions d’usage propres à chaque offre. Cet article compare trois offres documentées au 10 octobre 2026 : Fortuneo (Fosfo), BoursoBank (Ultim) et Hello bank! (Hello One Duo). C'est une sélection, pas un classement exhaustif du marché. Les frais de découvert, d'opérations, d'options et de retraits sont hors périmètre : une offre gratuite sous conditions ne signifie pas qu'aucun frais ne peut tomber.
Le principe : chacun sa carte nominative
Dans ce comparatif, chaque conjoint utilise sa propre carte nominative, à débit immédiat. Le point à garder en tête est juridique : selon la fiche Service-Public sur le compte joint, les cotitulaires sont solidaires des dettes nées d'une opération de l'autre. Une séparation ou un divorce ne ferme pas automatiquement le compte. Il n'est pas nécessaire d'être marié pour ouvrir un compte joint.
Notre conseil d'organisation, qui n'a rien d'officiel : prévoir des virements réguliers vers le budget commun et suivre le solde. Une application de budget gratuite peut aider à garder une vue partagée.
Les trois offres côte à côte
| Offre | Cartes | Usage pour 0 EUR | Coût en cas d'oubli | Prérequis |
|---|---|---|---|---|
| Fortuneo Fosfo | 2 cartes | 1 paiement par mois et par carte | 3 EUR par mois et par carte | Sans conditions de revenus |
| BoursoBank Ultim | 2 cartes physiques | 1 paiement par mois et par carte | 9 EUR par mois et par carte | Deux cotitulaires déjà clients individuels |
| Hello One Duo | 2 cartes | 1 paiement ou 1 retrait par mois calendaire, avec au moins une des deux cartes | 6 EUR par mois pour l'offre, pas par carte | Sans revenu minimum, acceptation du dossier par la banque |
Fortuneo Fosfo : la condition pèse sur chaque carte
Fortuneo propose le compte joint avec deux cartes Fosfo sans condition de revenus. D'après sa page compte joint et son comparateur de cartes, la carte Fosfo est gratuite avec un paiement par mois, sinon 3 EUR par mois. La condition s'apprécie par carte : si l'un des deux ne paie jamais, c'est sa carte seule qui est facturée. Le détail des services est dans notre avis Fortuneo.
Consulter les cartes Fortuneo Lien officiel non affilié.
BoursoBank Ultim : deux clients individuels d'abord
Chez BoursoBank, d'après l'aide en ligne sur l'ouverture, les deux cotitulaires doivent déjà être clients individuels. La procédure de seconde carte prévoit que chacun commande la sienne depuis son espace, avec un contrôle des encours.
Côté tarif, la page Ultim indique une carte gratuite avec un paiement par mois, sinon 9 EUR par mois, là encore par carte. La FAQ mentionne un encours de 600 EUR en débit immédiat pour deux titulaires. Il s’agit d’un encours minimum contrôlé pour l’octroi, et non de frais ni d’un revenu exigé. Les conditions d’octroi se cumulent si vous détenez d’autres cartes. Pour comparer avec Fortuneo, voir Fortuneo ou BoursoBank et l'avis BoursoBank.
Consulter la carte Ultim Lien officiel non affilié.
Hello One Duo : une condition pour l'ensemble
La logique est différente chez Hello bank!. Selon la page de l'offre et la brochure tarifaire du 1er octobre 2026 (page 27), l'offre comprend deux cartes avec autorisation systématique, sans revenu minimum, sous réserve de l'acceptation du dossier par la banque. Elle coûte 0 EUR si au moins une des deux cartes sert pour un paiement ou un retrait dans le mois calendaire, sinon 6 EUR par mois pour l'offre entière.
Deux limites à noter : la gratuité ne s'étend pas à tous les retraits, et l'offre ne comporte pas de garanties d'assurance ou d'assistance. Les services sont détaillés dans l'avis Hello bank!.
Consulter Hello One Duo Lien officiel non affilié.
Le calcul sur 12 mois complets
Hypothèses : deux cartes physiques à débit immédiat, aucun autre frais, aucune prime, et un tarif constant sur la période. C'est un exemple arithmétique, pas une facture personnelle.
| Scénario | Fortuneo Fosfo | BoursoBank Ultim | Hello One Duo |
|---|---|---|---|
| A : au moins un paiement par carte chaque mois | 0 EUR | 0 EUR | 0 EUR |
| B : une carte jamais utilisée, l'autre au moins un paiement par mois | 36 EUR | 108 EUR | 0 EUR |
| C : aucune des deux utilisée pendant 12 mois | 72 EUR | 216 EUR | 72 EUR |
Le calcul : en B, 3 EUR x 12 pour Fosfo et 9 EUR x 12 pour Ultim, puisque la condition porte sur chaque carte. Hello One Duo reste à 0 EUR car l'usage d'une seule carte suffit. En C, 2 cartes x 3 EUR x 12 pour Fosfo, 2 x 9 x 12 pour Ultim, et 6 EUR x 12 pour Hello.
Choisir selon votre profil
- Un seul des deux paie par carte au quotidien : l'offre Hello One Duo évite la cotisation tant qu'une carte sert. C'est le profil où sa règle est la plus favorable, avec la limite d'un dossier soumis à acceptation.
- Les deux paient chaque mois avec leur carte : les trois offres reviennent à 0 EUR sur la cotisation. Le choix se fait alors sur les services et les prérequis.
- Deux clients BoursoBank individuels : Ultim est cohérent, à condition de s'astreindre à un paiement par mois sur chaque carte, car l'oubli y coûte le plus cher.
- Pas de revenus réguliers à justifier : Fortuneo et Hello bank! annoncent chacun l'absence de condition de revenus, sous réserve de leur étude de dossier.
Pour élargir la comparaison au-delà de ces trois offres, voir le comparateur de banques en ligne.
Checklist avant d'ouvrir
- Relire sur le site de chaque banque la condition de gratuité en vigueur et la grille tarifaire.
- Vérifier qui commande quelle carte et depuis quel espace client.
- Mettre en place un virement régulier vers le compte commun et un suivi du solde.
- Fixer un paiement mensuel récurrent sur chaque carte, par exemple un abonnement.
- Décider à l'avance ce qu'on fait en cas de séparation, puisque le compte ne se ferme pas automatiquement.
Sources officielles (consultées le 10 octobre 2026)
- Fortuneo, compte joint
- Fortuneo, comparateur de cartes
- BoursoBank, Ultim
- Hello bank!, Hello One Duo
- Service-Public, compte joint
Pour un compte joint, le coût de deux cartes et les conditions de gratuité, qui s'appliquent par carte et par offre, changent le calcul : voyez notre guide Hello bank! ou BoursoBank.
Applications mobiles : notes et avis
Comparez les applications des services présentés : notes des stores, fonctions annoncées et retours utilisateurs.
 Hello bank! par BNP ParibasiOS 4,7/5 · Android 4,5/5
Relevé du 11 octobre 2026
Hello bank! met en avant la gestion des cartes et des plafonds (sous conditions), des alertes personnalisables, les virements instantanés, l'ajout de comptes externes et la carte virtuelle Hello Prime.
Exemples d’avis reformulés par FAME
RIB et carte à portée
L'utilisateur apprécie de pouvoir copier le RIB et de consulter le code de sa carte, et trouve l'application efficace pour la gestion courante du compte.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour son retour détaillé.
Fermetures lors de l'enregistrement
L'application se fermerait à l'enregistrement de la carte pour le paiement mobile, et l'utilisateur regrette le manque d'informations sur les opérations.
Réponse de l’éditeur
Hello bank! répond le 4 août qu'elle prend note des remarques pour s'améliorer.
Simple et agréable
L'application est jugée intuitive et agréable. L'utilisateur souhaiterait de meilleures notifications et un affichage des soldes plus pratique. Avis ancien, à lire comme tel.
Réponse de l’éditeur
Hello bank! remercie l'utilisateur pour ses suggestions.
Voir les captures officielles de l’application
 BoursoBankiOS 4,9/5 · Android 4,8/5
Relevé du 11 octobre 2026
BoursoBank présente le code PIN, le blocage temporaire de la carte, l'ajout de comptes externes compatibles, les virements et le suivi des placements directement dans l'application.
Exemples d’avis reformulés par FAME
Cartes virtuelles appréciées
L'utilisateur salue les progrès de l'application et des cartes virtuelles, tout en souhaitant un affichage plus clair du montant lors de la validation d'un paiement.
Réponse de l’éditeur
BoursoBank, le 6 octobre 2025, invite à envoyer ses suggestions dans la rubrique dédiée aux avis.
Stabilité et ergonomie
L'utilisateur apprécie la stabilité et l'ergonomie de l'application, même s'il garde une préférence pour l'ancien design.
Réponse de l’éditeur
BoursoBank remercie l'utilisateur le 25 juillet.
Écran gris sur l'assurance
L'utilisateur signale un écran gris dans la gestion des assurances sur l'application, tout en précisant que l'accès reste possible depuis un ordinateur.
Réponse de l’éditeur
BoursoBank, le 25 septembre, oriente vers l'Aide et contact pour examiner le dossier.
Voir les captures officielles de l’application
 Fortuneo - ma banque en ligneiOS 4,5/5 · Android 4,4/5
Relevé du 11 octobre 2026
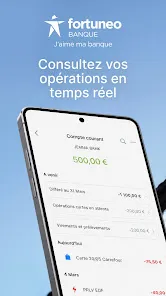
L’éditeur annonce l'affichage des opérations et du solde, les virements classiques et instantanés, le réglage des plafonds de carte et des paiements en ligne, ainsi que des outils de bourse comme le suivi de portefeuille.
Exemples d’avis reformulés par FAME
Ouverture lente, solde décalé
Cet utilisateur jugeait l'ouverture de l'application très longue, un solde décalé de plusieurs jours malgré les opérations en temps réel, et des libellés de menus peu intuitifs.
Consulter les avis sourceNotifications paiement ambiguës
Ce retour rapporte une même notification pour un paiement et pour un remboursement par carte, ainsi que des connexions parfois impossibles ou demandant le mot de passe après l'empreinte.
Consulter les avis sourceOutils manquants selon cliente
Cette cliente, venue du Crédit Agricole, regrettait des paiements longtemps en attente, l'absence de solde prévisionnel, des catégories trop vagues et des bugs fréquents.
Consulter les avis sourceVoir les captures officielles de l’application
Sources et méthode de lecture
Relevés des fiches officielles françaises. Les notes iOS et Android restent séparées ; Google Play peut varier selon le pays et l’appareil. Les barres affichent uniquement une répartition effectivement publiée. Les exemples d’avis sont datés, sélectionnés parmi les commentaires visibles et reformulés : ils ne constituent pas un sondage représentatif. Un incident ancien ne prouve pas un problème actuel. Les fonctionnalités peuvent dépendre du contrat et de l’équipement. La note de l’application ne mesure ni la qualité globale du service ni la sécurité d’un placement.